Warren Buffet là nhà đầu tư vĩ đại, nhưng khó ai thẩm thấu hết triết lý của ông
Chào quý nhà đầu tư
Tài khoản của bạn dạo này ổn không?
Dạo này ở VN nhiều tin xấu quá =)) nên cuối tuần mình giải ngố bằng cách đọc 5 năm báo cáo thường niên gần nhất của Berkshire Hathaway để biết cách mà tập đoàn suy luận trước khi hạ tiền mua cổ phiếu nào
Này là 1 tips mình được chỉ, thấy tò mò nên đọc thử, cảnh báo là rất dài và không màu mè hoa lá hẹ như VN mình đâu cả nhà =)))), như đọc luận văn đại học vậy á nên thách thức đứa bị ADHD như mình vô cùng =))
Thôi không nói nữa, vào việc luôn
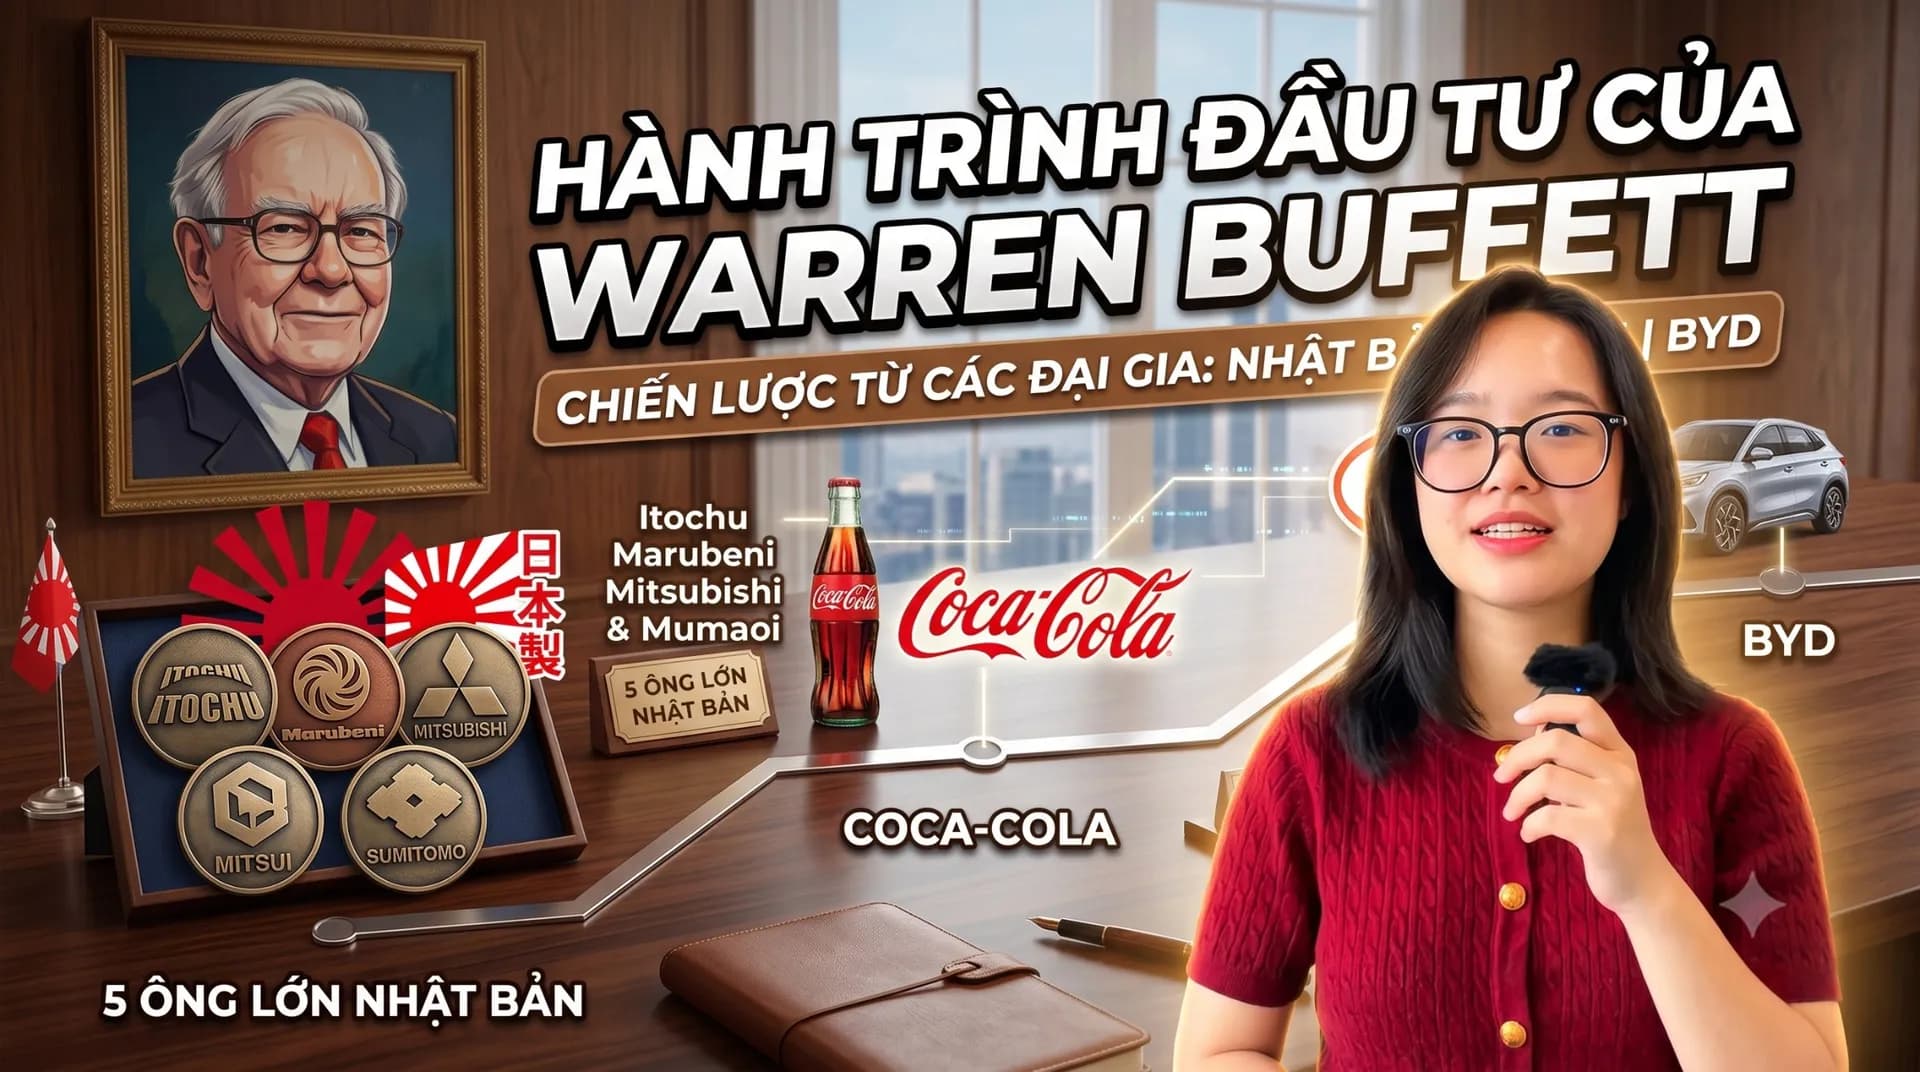
1. 5 Tập đoàn Thương mại lớn của Nhật Bản (Itochu, Marubeni, Mitsubishi, Mitsui, Sumitomo)
Mình không bắt đầu từ Apple trước vì nó quá nổi tiếng rồi =)), mình đọc thấy lý do đầu tư vào 5 công ty của Nhật cuốn hơn nhiều (hoặc do mình mới biết)
Mọi chuyện bắt đầu vào ngày 4 tháng 7 năm 2019, đúng ngày Quốc khánh nước Mỹ. Trong khi cả nước Mỹ đang tận hưởng kỳ nghỉ lễ, Warren Buffett cùng người cộng sự Greg Abel lại mở báo cáo tài chính của năm tập đoàn thương mại lớn nhất Nhật Bản (hay còn gọi là các Sōgō Shōsha): ITOCHU, Marubeni, Mitsubishi, Mitsui và Sumitomo. Họ lập tức bị kinh ngạc trước mức định giá cổ phiếu rẻ đến mức vô lý của các doanh nghiệp này trên thị trường. Những gã khổng lồ Nhật Bản sở hữu một danh mục đầu tư đa ngành khổng lồ và vận hành theo mô hình cực kỳ đa dạng, có triết lý rất tương đồng với chính Berkshire Hathaway.
Our Japanese purchases began on July 4, 2019. Given Berkshire’s present size, building positions through open-market purchases takes a lot of patience and an extended period of “friendly” prices. The process is like turning a battleship. That is an important disadvantage which we did not face in our early days at Berkshire
Chúng tôi bắt đầu mua cổ phiếu tại Nhật Bản vào ngày 4 tháng 7 năm 2019. Với quy mô hiện tại của Berkshire, việc xây dựng vị thế đầu tư thông qua mua gom trên thị trường đòi hỏi sự kiên nhẫn lớn và cần một khoảng thời gian dài duy trì mức giá “hợp lý” (hay mức giá “thân thiện”). Quá trình này cũng giống như việc xoay chuyển hướng đi của một chiếc thiết giáp hạm vậy. Đây là một bất lợi đáng kể mà chúng tôi chưa từng gặp phải trong những ngày đầu hoạt động tại Berkshire.
Giống ae mình mua cổ phiếu thanh khoản thấp trên thị trường á =))
Tuy nhiên, việc gom mua cổ phần của những tập đoàn này trên thị trường quá khó \. Warren Buffett ví quá trình tích lũy cổ phiếu Nhật Bản chậm rãi như cách “bẻ lái một siêu chiến hạm”.
Để xác định rằng đây là khoản đầu tư đúng, Buffett cùng Greg Abel đã thực hiện một chuyến đi lịch sử đến Tokyo để gặp gỡ trực tiếp ban lãnh đạo của cả năm tập đoàn. Trong những năm sau đó, Greg Abel liên tục duy trì các cuộc gặp gỡ trực tiếp này.
Lúc khởi đầu, Berkshire đã gửi đi một lời cam kết danh dự: sẽ tự giới hạn tỷ lệ sở hữu dưới mức 10% (ở mức tối đa 9.9%) tại mỗi công ty để thể hiện sự tôn trọng. Nhưng sự chính trực của Berkshire đã chinh phục hoàn toàn các đối tác Nhật Bản. Khi lượng cổ phần của Berkshire bắt đầu tiệm cận giới hạn cam kết, chính hội đồng quản trị của cả năm tập đoàn Nhật Bản đã đồng ý nới lỏng nhẹ mức trần sở hữu này để Berkshire có thể tiếp tục gia tăng đầu tư. Đến cuối năm 2025, tỷ lệ sở hữu thực tế của tập đoàn đã tăng lên rõ rệt: dẫn đầu là Mitsubishi với 10,8%, tiếp theo là Mitsui với 10,4%, ITOCHU đạt 10,1%, Marubeni đạt 9,8% và Sumitomo đạt 9,7%.
Our holdings of the five are for the very long term, and we are committed to supporting their boards of directors. From the start, we also agreed to keep Berkshire’s holdings below 10% of each company’s shares. But, as we approached this limit, the five companies agreed to moderately relax the ceiling. Over time, you will likely see Berkshire’s ownership of all five increase somewhat.
At yearend, Berkshire’s aggregate cost (in dollars) was $13.8 billion and the market value of our holdings totaled $23.5 billion.
Càng nắm giữ lâu, sự ngưỡng mộ của Warren Buffett dành cho các công ty Nhật Bản càng tăng lên. Ông nhận định họ đang thực thi những chính sách thân thiện với cổ đông vượt trội hơn hẳn các công ty tại Hoa Kỳ:
Mua lại cổ phiếu định giá rẻ: Họ liên tục chủ động mua lại cổ phiếu của chính mình để gia tăng giá trị cho các cổ đông trung thành.
Chính sách thù lao khiêm tốn: Đội ngũ quản lý của các công ty này hành động vô cùng tháo vát nhưng mức thù lao của họ hợp lý và ít thèm khát hơn rất nhiều so với các CEO tại Mỹ.
Kỷ luật giữ lại vốn để tái đầu tư: Họ chỉ chi trả khoảng 1/3 lợi nhuận làm cổ tức, giữ lại đến 2/3 lợi nhuận để tiếp tục mở rộng kinh doanh và mua lại cổ phiếu. Họ cũng cực kỳ reluctant (hạn chế tối đa) việc phát hành thêm cổ phiếu mới để tránh làm pha loãng quyền lợi cổ đông.
Thế nhưng, một thử thách lớn xuất hiện: đồng Yên Nhật liên tục suy yếu so với đồng USD trong những năm gần đây. Nếu đầu tư theo cách thông thường, Berkshire sẽ chịu tổn thất tỷ giá nặng nề khi quy đổi tài sản về USD. Để hóa giải rủi ro này, Berkshire đã thực hiện một chiến lược phòng vệ tiền tệ (Yen-balanced) mẫu mực: họ phát hành trái phiếu bằng đồng Yên Nhật để tài trợ trực tiếp cho các khoản mua cổ phiếu này. Tính đến cuối năm 2025, các khoản nợ bằng Yên của Berkshire có chi phí lãi vay siêu rẻ, trung bình chỉ 1.2%/năm với kỳ hạn bình quân gia quyền lên tới khoảng 5.75 năm.
Thêm một khoản lời được sinh ra: Vào năm 2025, dòng tiền cổ tức dự kiến thu về từ các tập đoàn Nhật Bản lên tới khoảng 812 triệu USD, trong khi chi phí lãi vay bằng Yên mà Berkshire phải trả chỉ vỏn vẹn khoảng 135 triệu USD. Mỗi năm, Berkshire đút túi dòng tiền ròng an toàn hàng trăm triệu USD từ chênh lệch cổ tức và lãi vay mà không phải lo sợ biến động tỷ giá.
Warren Buffett tin tưởng rằng Greg Abel và những người kế vị tương lai tại tập đoàn sẽ tiếp tục nắm giữ vị thế Nhật Bản này trong nhiều thập kỷ tới. Không chỉ là một khoản đầu tư tài chính sinh lời lớn (với giá trị thị trường đạt 35,368 tỷ USD trên giá vốn gốc 15,382 tỷ USD tính đến cuối năm 2025), đây còn là cầu nối mở ra các cơ hội hợp tác liên doanh toàn cầu. Các đối tác Nhật Bản có thể an tâm tuyệt đối vì họ biết phía sau họ luôn là một Berkshire sở hữu nguồn lực thanh khoản khổng lồ sẵn sàng hỗ trợ bất cứ lúc nào
2. Đầu tư vào Coca - Cola những năm 19xx
Trong một buổi lên lớp giảng dạy của Warren Buffett cho các học sinh tiểu học — lớp học có lẽ là “khó nhằn” nhất trong sự nghiệp của ông, cũng là lớp của cháu trai ông, khi những đứa trẻ 11 tuổi liên tục ngọ nguậy và nhìn ông bằng ánh mắt chán nản. Nhưng ngay khi ông vừa nhắc đến Coca-Cola và công thức bí mật huyền thoại của hãng, lập tức mọi cánh tay trong lớp đều đồng loạt giơ lên, chứng minh cho sức hút kỳ diệu và bền bỉ của thương hiệu này. Đó không chỉ là một kỷ niệm vui, mà chính là điểm khởi đầu giải thích cho một trong những thương vụ đầu tư vĩ đại nhất lịch sử của tập đoàn Berkshire Hathaway.
I taught my first investing class 70 years ago. Since then, I have enjoyed working almost every year with students of all ages, finally “retiring” from that pursuit in 2018.
Along the way, my toughest audience was my grandson’s fifth-grade class. The 11-year-olds were squirming in their seats and giving me blank stares until I mentioned Coca-Cola and its famous secret formula. Instantly, every hand went up, and I learned that “secrets” are catnip to kids.
Nguồn: Annual Report 2021
Mối duyên nợ của Berkshire với hãng nước ngọt ra đời tại một hiệu thuốc ở Atlanta vào năm 1886 bắt đầu được viết nên một cách mạnh mẽ vào năm 1987. Warren Buffett bắt đầu âm thầm gom mua cổ phiếu Coke trên thị trường và hoàn tất hành trình tích lũy 7 năm vào tháng 8 năm 1994, sở hữu tổng cộng 400 triệu cổ phiếu. Tổng số vốn gốc bỏ ra khi đó là 1,299 tỷ USD (hay chính xác là 1.299 triệu USD trên sổ sách kế toán) — một số tiền khổng lồ đối với nguồn lực của Berkshire vào thời điểm bấy giờ.
Những lý do cốt lõi để Berkshire chọn Coke vì nó đáp ứng hoàn hảo những tiêu chuẩn khắt khe nhất:
Sản phẩm có thể “chu du khắp thế giới” (Products traveled): Coke sở hữu một thương hiệu và sản phẩm cốt lõi cực kỳ thành công, được nhận diện ngay lập tức ở bất kỳ đâu trên thế giới. (Both Coke and AMEX became recognizable names worldwide as did their core products, and the consumption of liquids and the need for unquestioned financial trust are timeless essentials of our world)
Trở lại tập trung vào mảng kinh doanh cốt lõi (Base Business): Trong quá khứ, Coke từng phạm sai lầm lớn khi cố gắng đa dạng hóa, mở rộng sang những lĩnh vực không liên quan và gặt hái rất ít thành công, thậm chí từng có thời kỳ bị quản lý kém. Tuy nhiên, họ đã được cứu vãn khi họ biết tinh chỉnh để tập trung tối đa vào vận hành mảng đồ uống của mình.
Tỷ suất sinh lời vượt trội trên lượng vốn hữu hình: ROE của doanh nghiệp này rất cao, giúp họ liên tục có dòng tiền mặt tự do khổng lồ để tái đầu tư nâng cao năng lực cạnh tranh.
Sau khi hoàn thành việc mua vào năm 1994, họ chìm vào một “giấc ngủ Rip Van Winkle” kéo dài hơn hai thập kỷ, tuyệt đối không mua thêm cũng không bán đi một cổ phiếu Coke nào. Việc duy nhất họ làm mỗi quý chỉ đơn giản là nhận những tấm séc cổ tức gửi về văn phòng tại Omaha.
During 2023, we did not buy or sell a share of either AMEX or Coke – extending our own Rip Van Winkle slumber that has now lasted well over two decades. Both companies again rewarded our inaction last year by increasing their earnings and dividends. Indeed, our share of AMEX earnings in 2023 considerably exceeded the $1.3 billion cost of our long-ago purchase.
The cash dividend we received from Coke in 1994 was $75 million. By 2022, the dividend had increased to $704 million. Growth occurred every year, just as certain as birthdays. All Charlie and I were required to do was cash Coke’s quarterly dividend checks. We expect that those checks are highly likely to grow.
Nguồn: Annual report 2022
Nhờ cổ tức “đều đặn như ngày sinh nhật”, đến năm 2022, số tiền cổ tức thường niên đổ về túi Berkshire từ Coke đã tăng lên 704 triệu USD. Và đến cuối năm 2025, con số này đã chạm mốc kỷ lục 816 triệu USD. Chỉ tính riêng khoản tiền cổ tức nhận được trong năm 2025 đã tương đương với việc thu hồi về gần 63% toàn bộ số vốn gốc bỏ ra ban đầu chỉ trong vòng vỏn vẹn một năm!
Tuyệt vời hơn thế, mặc dù Berkshire không hề chi thêm bất kỳ một đồng vốn nào suốt hơn 30 năm qua, tỷ lệ sở hữu thực tế của họ tại Coke vẫn tự động gia tăng một cách gián tiếp, từ 9,2% lên 9,3% tính đến cuối năm 2025. Sự gia tăng âm thầm này đến từ việc Coca-Cola tích cực mua lại cổ phiếu của chính mình khi định giá rẻ, giúp cô đặc giá trị cổ phần của những cổ đông trung thành như Berkshire. Buffett đã đúc kết một bài học xương máu cho mọi nhà đầu tư cá nhân: “Theo thời gian, cỏ dại sẽ tự héo úa lụi tàn, và bạn chỉ cần một vài bông hoa thực sự rực rỡ nở rộ là đủ để tạo nên những điều kỳ diệu”.
The lesson for investors: The weeds wither away in significance as the flowers bloom. Over time, it takes just a few winners to work wonders. And, yes, it helps to start early and live into your 90s as well.Nguồn: Annual Report 2022
Warren Buffett từng hỏi một câu hỏi đầy kiêu hãnh: “Liệu tôi có thể tạo ra một doanh nghiệp tốt hơn trên toàn cầu như cách Coke đang vận hành không?”. Và câu trả lời của Bertie — người chị gái thông thái của ông, đại diện cho các cổ đôngcủa Berkshire — chỉ đơn giản là: “Không đời nào”
3. Tập đoàn sản xuất pin và xe điện BYD
Vào năm 2008, Berkshire Hathaway đã rót 230-232 triệu USD vào một công ty sản xuất pin và xe điện Trung Quốc lúc đó còn vô danh mang tên BYD, một hành động liều lĩnh trước giờ
Quyết định này hoàn toàn đi ngược lại triết lý né tránh công nghệ thông thường của Warren Buffett. Người duy nhất thúc đẩy và là kiến trúc sư đứng sau thương vụ này chính là Charlie Munger. Munger được nhà đầu tư Li Lu (sáng lập Himalaya Capital) giới thiệu về BYD sau khi quỹ này đã mua cổ phiếu BYD cho danh mục gia đình của Munger. Bị thuyết phục hoàn toàn bởi năng lực sản xuất tích hợp dọc của doanh nghiệp, Munger đã không ngần ngại ví người sáng lập BYD – Wang Chuanfu – là “sự kết hợp giữa Thomas Edison và Jack Welch”.
Sở dĩ Munger tự tin đến vậy là bởi ông nhìn thấy “USP” vững chắc của BYD: công nghệ pin. BYD xuất thân là một nhà sản xuất pin điện thoại di động thống trị toàn cầu vào những năm 1990 trước khi bước chân vào ngành ô tô vào năm 2003 với lượng vốn cực kỳ tối thiểu. Wang Chuanfu – một nhà hóa học xuất thân từ gia đình nông dân nghèo khó, tự vươn lên bằng thực lực – đã dẫn dắt doanh nghiệp giải quyết các bài toán kỹ thuật phức tạp nhất.
Tại đại hội cổ đông năm 2008 của Berkshire ở Omaha, một vài nhà đầu tư tinh ý đã có cơ hội tận mắt chiêm ngưỡng chiếc xe điện và xe buýt BYD trưng bày lặng lẽ bên ngoài hội trường
Berkshire đã mua 225 triệu cổ phiếu H-shares của BYD với giá chỉ HK$8/cổ phiếu. Trong vòng 17 năm tiếp theo, BYD đã viết nên một câu chuyện cổ tích khi vươn lên vượt qua cả Tesla để trở thành hãng xe điện bán chạy nhất thế giới. Ở thời điểm đỉnh cao, lượng cổ phần của Berkshire trị giá hơn 9,5 tỷ USD – tức là tăng trưởng gần 40 lần so với số vốn ban đầu. Trước khi qua đời vào năm 2023, Charlie Munger đã tự hào đúc kết trong cuộc phỏng vấn cuối cùng của mình: “Tôi chưa từng giúp làm bất cứ điều gì tại Berkshire tốt như thương vụ BYD”.
Tuy nhiên, mọi bông hoa rực rỡ nhất cũng đến lúc phải gặt hái. Từ tháng 8 năm 2022, Berkshire bắt đầu kế hoạch thoái vốn dần dần. Đến giữa năm 2025, báo cáo gửi lên SEC của Berkshire Hathaway Energy (công ty con trực tiếp nắm giữ cổ phần BYD) chính thức xác nhận tỷ lệ sở hữu đã về mức 0. Berkshire đã hoàn tất rút toàn bộ vốn khỏi BYD, hiện thực hóa khoản lợi nhuận ròng khổng lồ hơn 7 tỷ USD.
Quyết định đến từ những biến động vĩ mô :
Rủi ro địa chính trị dâng cao: Căng thẳng Mỹ - Trung ngày càng lớn khiến Buffett phải đánh giá lại toàn bộ các khoản đầu tư tại khu vực này (điển hình là việc ông bán tháo cổ phần TSMC của Đài Loan chỉ sau một quý nắm giữ). Ông chấp nhận rút lui để chuyển dịch dòng vốn sang Nhật Bản và nội địa Mỹ – nơi ông cảm thấy an tâm hơn về mặt địa lý. Buffett chia sẻ trên CNBC: “Chúng tôi sẽ tìm những nơi khác để sử dụng số tiền này mà tôi cảm thấy dễ chịu hơn”.
Cuộc chiến giá cả khốc liệt tại Trung Quốc: Thị trường xe điện Trung Quốc bước vào giai đoạn cạnh tranh khốc liệt (nội cuộn - involution). Các hãng liên tục cắt giảm giá bán làm biên lợi nhuận bị thu hẹp nghiêm trọng, cộng thêm rào cản thuế quan ngày càng tăng từ Mỹ và Châu Âu đối với các sản phẩm giá rẻ của Trung Quốc.
Khi Berkshire hoàn tất thoái vốn, ông Li Yunfei, trưởng bộ phận quan hệ công chúng của BYD, đã đăng tải một dòng trạng thái đầy tri ân trên Weibo: “Trong đầu tư cổ phiếu, mua và bán là chuyện hoàn toàn bình thường... Chúng tôi vô cùng trân trọng sự công nhận, hỗ trợ và đồng hành của Munger và Buffett dành cho BYD trong suốt 17 năm qua
Cảm ơn bạn đã đọc tới đây, và chúc bạn có 1 cuối tuần vui vẻ!