Hãy thú thật đi, kịch bản tồi tệ nhất bạn nghĩ đến khi đi vay mua nhà lúc này là gì? Lãi suất thả nổi tăng nhẹ? Hay hồ sơ bị “ngâm” vài tuần?
Thực tế có thể phũ phàng hơn nhiều.
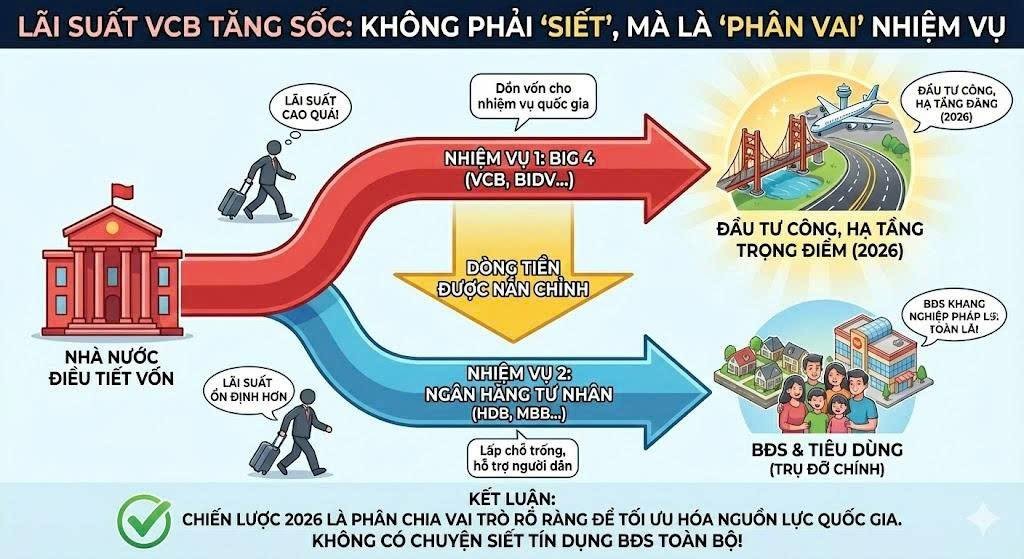
Vietcombank (VCB) – “anh cả” trong nhóm Big 4, vốn nổi tiếng với dòng vốn rẻ và ổn định – vừa khiến thị trường dậy sóng với gói vay cố định 14%/năm trong 24 tháng.
Nếu bạn đang nghĩ “chắc chỉ là tin đồn”, hoặc “chờ vài tháng nữa sẽ giảm”, thì bài viết này dành cho bạn. Chúng ta cần nhìn thẳng vào ví tiền của mình ngay bây giờ.

1. Con số biết nói: 14% có ý nghĩa gì?
Thông thường, lãi suất của nhóm ngân hàng nhà nước (Big 4) luôn là “vùng an toàn” cho người vay mua bất động sản (BĐS), thường dao động quanh mức 7-9% ưu đãi năm đầu.
Nhưng con số 14% cố định trong 2 năm là một cú sốc thực sự. Để bạn dễ hình dung:
- Trước đây: Vay 1 tỷ, lãi 8%, bạn trả lãi ~6.6 triệu/tháng.
- Hiện tại: Vay 1 tỷ, lãi 14%, bạn trả lãi ~11.6 triệu/tháng.
Chênh lệch gần gấp đôi. Đó là chưa kể đến áp lực trả gốc. Với các nhà đầu tư dùng đòn bẩy lớn (vay 50-70%), đây không còn là bài toán “lời ít đi”, mà là bài toán “gồng lỗ” hay “cắt lỗ”.
2. Bóng ma 2022 đang quay lại?
Bạn còn nhớ giai đoạn cuối 2022 – đầu 2023 khi thị trường BĐS “đóng băng” không?
Lúc đó, lãi suất cho vay vọt lên 14-15%, thanh khoản tắt ngúm, và hàng loạt nhà đầu tư ngộp thở vì không gồng nổi lãi. Động thái mới này của VCB đang đưa mức lãi suất quay về ngang ngửa giai đoạn khủng hoảng đó.
Insight quan trọng: Khi VCB – ngân hàng có chi phí vốn (COF) thấp nhất hệ thống – tăng lãi suất, đó là phát súng hiệu lệnh. Các ngân hàng thương mại khác rất có thể sẽ nối gót theo sau. Kỷ nguyên “tiền rẻ” cho BĐS có lẽ đang tạm khép lại.
[Hình ảnh screenshot hoặc trích dẫn từ bài viết Finpath về so sánh lãi suất giai đoạn 2022]
3. Tại sao lại tăng lúc này?
Có phải ngân hàng đang muốn siết nợ? Không hẳn. Hãy nhìn rộng hơn:
- Áp lực tỷ giá: Dù đã hạ nhiệt, nhưng áp lực vẫn còn đó.
- Thanh khoản hệ thống: Cuối năm nhu cầu tiền mặt cao, lãi suất huy động đầu vào đang rục rịch tăng.
- Kiểm soát rủi ro: Ngân hàng đang “kén cá chọn canh” hơn bao giờ hết với các khoản vay BĐS.
Họ không cấm bạn vay, họ chỉ nâng “hàng rào” lên cao đến mức chỉ những ai có sức khỏe tài chính thực sự tốt mới dám nhảy qua.
4. Bạn cần làm gì ngay lập tức?
Đừng ngồi chờ phép màu. Nếu bạn đang giữ BĐS hoặc định xuống tiền, hãy hành động:
- Rà soát lại dòng tiền: Nếu lãi suất tăng lên 15% trong 6 tháng tới, bạn có trụ được không? Nếu câu trả lời là “Không”, hãy cơ cấu lại tài sản ngay.
- Dừng “mơ mộng” lướt sóng: Với chi phí vốn 14%, BĐS của bạn phải tăng giá ít nhất 20%/năm mới có lời thực sự. Trong bối cảnh hiện tại, điều này cực khó.
- Đàm phán hoặc tất toán: Nếu đang có khoản vay cũ lãi thấp, hãy trân trọng nó. Nếu định vay mới, hãy đàm phán kỹ về phí phạt trả trước hạn, vì bạn sẽ muốn tất toán sớm nhất có thể khi lãi suất hạ nhiệt.
Kết luận
Con số 14% của VCB không chỉ là một thông báo điều chỉnh lãi suất. Đó là lời cảnh báo đanh thép: Mặt bằng lãi suất thấp đã kết thúc.
Thị trường BĐS 2026 sẽ không dành cho những tay mơ dùng đòn bẩy vô tội vạ. Hãy tỉnh táo, tính toán lại từng đồng lãi phải trả trước khi đặt bút ký bất kỳ hợp đồng vay nào.