#3 PHƯƠNG PHÁP ĐẦU TƯ: RICHARD WYCKOFF — DÒ TÌM "DẤU CHÂN NGƯỜI KHỔNG LỒ"
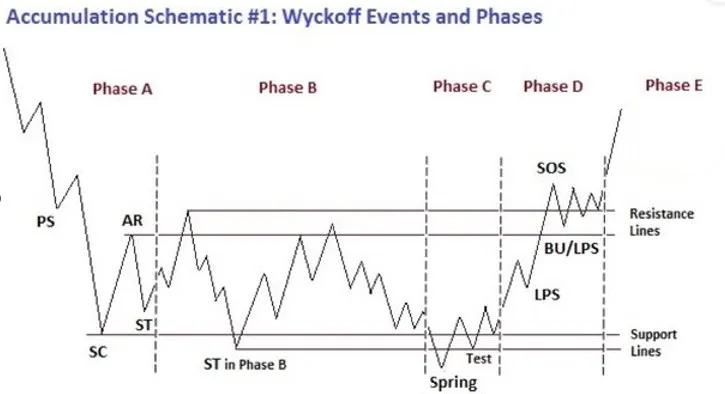
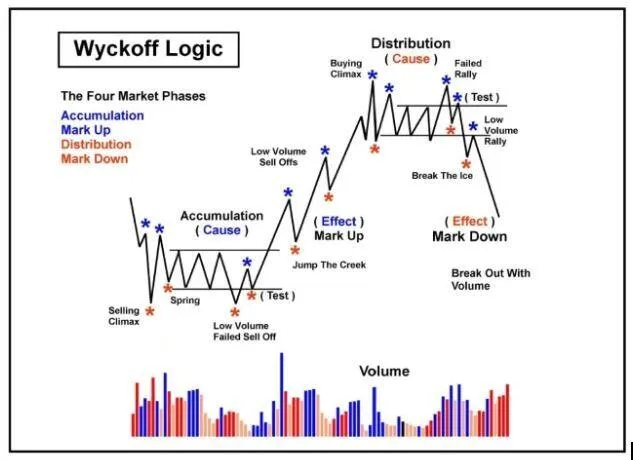
Phương pháp này chỉ quan tâm giá và khối lượng giao dịch đang di chuyển như thế nào.
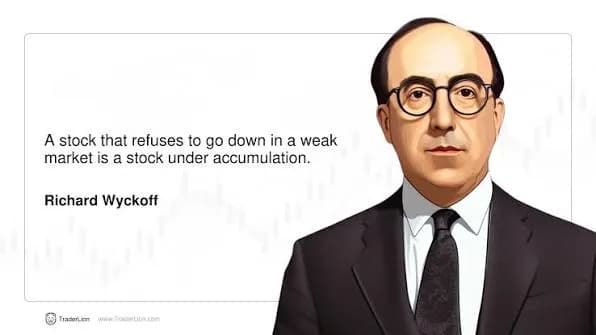
1. CẬU BÉ CHẠY VIỆC VÀ NGƯỜI DÙNG BỮA TRƯA VỚI CHARLES DOW
Richard Wyckoff sinh năm 1873. Và khác hẳn Buffett hay O'Neil — những người có nền tảng học vấn bài bản — Wyckoff gần như đi lên từ số không, ngay giữa lòng phố Wall.
Năm 15 tuổi, ông đã đi làm — làm một chân chạy việc (người ta gọi là "stock runner") cho một công ty môi giới ở New York. Công việc này đơn giản lắm — chạy giấy tờ, chạy lệnh giữa các bàn giao dịch. Nhưng chính vì đứng ngay giữa sàn giao dịch từ tuổi thiếu niên, ông được tiếp xúc trực tiếp với nhịp đập thật của thị trường sớm hơn bất kỳ ai cùng lứa. Ông quan sát. Quan sát rất nhiều. Và tới năm ông mới ngoài 20 tuổi, ông đã đứng đầu công ty môi giới của chính mình.
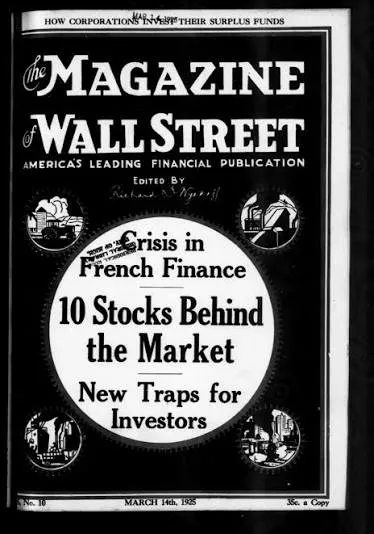
Sau đó ông sáng lập ra The Magazine of Wall Street — một trong những tạp chí tài chính đầu tiên ở Mỹ. Tạp chí này về sau phát triển tới mức có hơn 200.000 người đăng ký — một con số khổng lồ vào thời điểm đó. Mỗi tuần, ông đều dùng bữa trưa cùng một người — Charles Dow, chính là cha đẻ của lý thuyết Dow, một trong những nền móng đầu tiên của phân tích kỹ thuật hiện đại. Hai người ngồi ăn trưa với nhau, trao đổi ý tưởng, và Wyckoff dần áp dụng những nghiên cứu sâu về khối lượng giao dịch của mình vào các khái niệm xu hướng mà Dow đang phát triển.
Ông cũng dành nhiều năm quan sát cách hành xử của những "tay chơi" lớn nhất thời đó trên thị trường — trong đó có J.P. Morgan, và cả Jesse Livermore, chính là người mà sau này William O'Neil ở tập 2 cũng từng nghiên cứu.
Nhưng Wyckoff không quan sát để bắt chước họ mua gì, bán gì. Ông quan sát để tìm ra: khi những "ông trùm" tài chính này ra tay, dấu vết họ để lại trên bảng giá là gì?
Và đỉnh cao chứng minh cho khả năng đọc dấu vết đó, xảy ra vào năm 1929.
Lúc đó, cả phố Wall đang trong cơn hưng phấn tột độ. Giá cổ phiếu tăng phi mã, ai cũng nghĩ thị trường sẽ còn lên mãi. Nhưng Wyckoff, khi nhìn vào những gì đang thật sự diễn ra bên dưới bề mặt giá — nhìn vào khối lượng giao dịch, vào cách giá phản ứng — ông nhận ra một điều bất thường: có ai đó lớn đang âm thầm bán ra, ngay giữa lúc đám đông vẫn đang hừng hực mua vào.
Ông thanh lý phần lớn tài sản của mình, và cảnh báo các khách hàng đang theo ông. Không lâu sau đó, cuộc Đại Khủng Hoảng 1929 ập tới, cuốn phăng gần như toàn bộ thị trường.
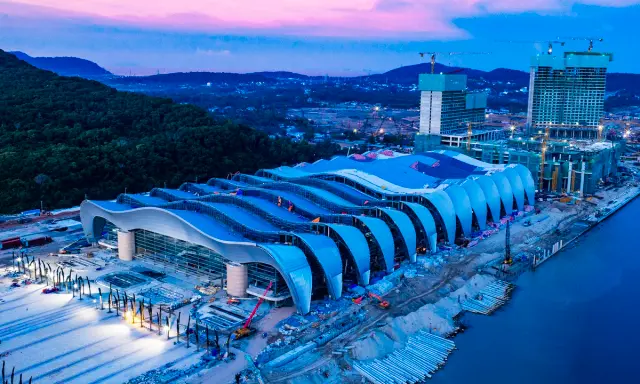
Khoảng 1 năm nữa (tháng 11/2027), Phú Quốc sẽ đăng cai Tuần lễ Cấp cao APEC 2027. Hòn đảo đang chứng kiến tốc độ đầu tư chưa từng có với tổng vốn trên 5 tỷ USD chỉ riêng cho hạ tầng và trung tâm hội nghị, cộng với hàng chục dự án bất động sản tỷ USD của Sun Group, Vingroup, Meyland, Thaigroup, BIM Group, CEO Group, TTC Group. Khối lưu trú tăng thêm 17.400 phòng chỉ từ Sun Group trong giai đoạn 2026–2027, chưa kể các chủ đầu tư khác. Trong khi đó, dân số thường trú Phú Quốc hiện khoảng 180.000 người, lượng khách Tết Bính Ngọ 2026 đạt 264.000 lượt trong một tuần. Câu hỏi để ngỏ: sau khi tuần lễ APEC kết thúc tháng 11/2027, ai sẽ lấp đầy khối lượng phòng, căn hộ và mặt bằng thương mại khổng lồ này?
Chỉ trong chưa đầy 4 tháng, chỉ số STAR50, rổ cổ phiếu AI và chip hàng đầu Trung Quốc, đã mất 40% giá trị, tương đương khoảng 480 tỷ USD bốc hơi. Thị trường chung giảm 20% từ đỉnh và đỏ lửa suốt 10 tuần liên tiếp. Reuters đã gọi thẳng tên hiện tượng này: bong bóng AI Trung Quốc đã vỡ. Nhưng "vỡ bong bóng" có thực sự là điều đang diễn ra không?