# 4 PHƯƠNG PHÁP ĐẦU TƯ: JESSE LIVERMORE — KỶ LUẬT SINH TỒN VÀ TÂM LÝ THỊ TRƯỜNG
Đây có lẽ là nhân vật phức tạp nhất trong cả series. Vì cuộc đời ông là một minh chứng sống động, đầy ám ảnh, cho câu hỏi: biết nguyên tắc là một chuyện, có đủ kỷ luật để sống theo nó tới cùng, lại là một chuyện hoàn toàn khác.
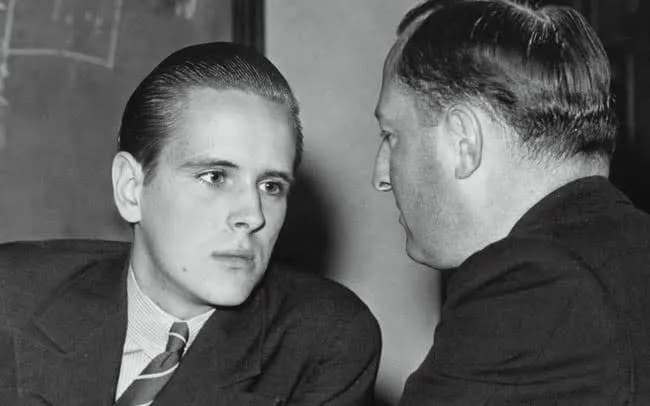
1. TỪ CẬU BÉ GHI BẢNG GIÁ ĐẾN "BOY PLUNGER" CỦA PHỐ WALL
Jesse Livermore sinh năm 1877, ở một thị trấn nhỏ tên Shrewsbury, bang Massachusetts. Cha ông là nông dân, và muốn con trai mình nối nghiệp làm nông. Nhưng cậu bé Livermore lại có một khao khát khác hẳn. Năm 14 tuổi, với sự đồng ý của mẹ, cậu bỏ nhà lên Boston lập nghiệp.
Công việc đầu tiên của cậu là ghi bảng giá cổ phiếu tại một công ty môi giới — Paine Webber. Công việc của cậu là nhìn vào máy điện tín, viết lại các mức giá lên bảng cho khách hàng xem. Nhưng chính công việc lặp đi lặp lại đó lại giúp cậu bé Livermore nhận ra những khuôn mẫu lặp lại trong cách giá cổ phiếu di chuyển.
Cậu mang những quan sát đó tới thử vận may ở các "bucket shop" — những nơi giống sòng cược hơn là sàn giao dịch thật, cho phép người ta đặt cược vào biến động giá cổ phiếu mà không cần thật sự sở hữu cổ phiếu đó. Cậu thắng nhiều đến mức các bucket shop lần lượt từ chối nhận cược của cậu — người ta đặt cho cậu biệt danh "Boy Plunger", tạm dịch: "cậu nhóc liều lĩnh".
Nhưng khi Livermore mang số vốn đó bước vào sàn giao dịch thật ở New York, mọi thứ hoá ra khó khăn hơn hẳn. Ở bucket shop, giá cậu đặt cược khớp gần như ngay lập tức, không lệch là bao. Nhưng ở sàn giao dịch thật, mỗi lệnh lớn của cậu lại tự làm ảnh hưởng tới chính mức giá cậu muốn mua — thứ người ta gọi là độ trượt giá. Ông thua liểng xiểng, phá sản không ít lần trong giai đoạn đầu này.
Đây là bài học đầu tiên, dù không nằm trong "quy tắc" chính thức nào, nhưng mình nghĩ rất đáng để nhắc: thị trường thật luôn khác với những gì bạn tưởng tượng hay luyện tập trong môi trường giả lập. Livermore phải trả giá thật, mất tiền thật, mới học được điều đó.
Bước ngoặt lớn đầu tiên đến vào năm 1907. Khi cả thị trường rơi vào hoảng loạn trong cơn khủng hoảng tài chính năm đó, Livermore đặt cược lớn vào việc bán khống — tức đặt cược rằng giá sẽ còn giảm sâu hơn nữa. Chỉ trong một ngày, ông kiếm được khoảng một triệu đô — một con số khổng lồ thời đó, tương đương hàng chục triệu đô theo giá trị ngày nay.
Giữa lúc thị trường đang sụp đổ, chính J.P. Morgan — người khi đó đang dùng tiền túi của mình để cứu cả Sở Giao dịch Chứng khoán New York khỏi sụp đổ hoàn toàn — đã nhắn tin, đề nghị Livermore ngừng bán khống, vì lo sợ việc đó khiến tình hình càng tồi tệ hơn. Livermore đồng ý, đảo chiều sang mua vào, và tiếp tục kiếm lời từ đà hồi phục sau đó. Tổng cộng, ông bỏ túi khoảng 3 triệu đô từ đợt khủng hoảng năm đó.
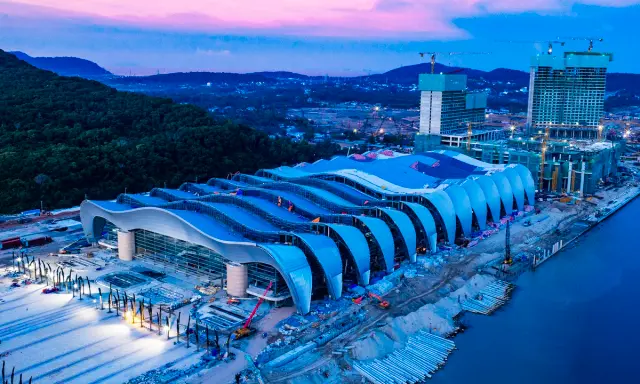
Khoảng 1 năm nữa (tháng 11/2027), Phú Quốc sẽ đăng cai Tuần lễ Cấp cao APEC 2027. Hòn đảo đang chứng kiến tốc độ đầu tư chưa từng có với tổng vốn trên 5 tỷ USD chỉ riêng cho hạ tầng và trung tâm hội nghị, cộng với hàng chục dự án bất động sản tỷ USD của Sun Group, Vingroup, Meyland, Thaigroup, BIM Group, CEO Group, TTC Group. Khối lưu trú tăng thêm 17.400 phòng chỉ từ Sun Group trong giai đoạn 2026–2027, chưa kể các chủ đầu tư khác. Trong khi đó, dân số thường trú Phú Quốc hiện khoảng 180.000 người, lượng khách Tết Bính Ngọ 2026 đạt 264.000 lượt trong một tuần. Câu hỏi để ngỏ: sau khi tuần lễ APEC kết thúc tháng 11/2027, ai sẽ lấp đầy khối lượng phòng, căn hộ và mặt bằng thương mại khổng lồ này?
Chỉ trong chưa đầy 4 tháng, chỉ số STAR50, rổ cổ phiếu AI và chip hàng đầu Trung Quốc, đã mất 40% giá trị, tương đương khoảng 480 tỷ USD bốc hơi. Thị trường chung giảm 20% từ đỉnh và đỏ lửa suốt 10 tuần liên tiếp. Reuters đã gọi thẳng tên hiện tượng này: bong bóng AI Trung Quốc đã vỡ. Nhưng "vỡ bong bóng" có thực sự là điều đang diễn ra không?