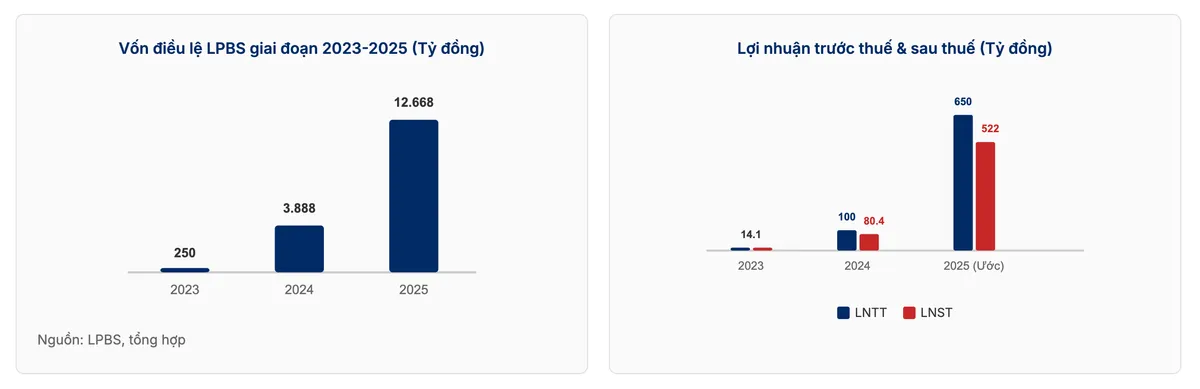
Nhờ sự hậu thuẫn mạnh mẽ từ ngân hàng mẹ LPBank và quá trình tăng vốn thần tốc từ 250 tỷ lên 12.668 tỷ đồng (2023–2025), Chứng khoán LPBank (LPS) đã ghi nhận mức tăng trưởng lợi nhuận bứt phá và dự kiến tiến hành IPO, niêm yết trên HOSE vào tháng 7/2026. Khối vốn khổng lồ tạo điều kiện cho LPS mở rộng năng lực cho vay margin, tự doanh, bảo lãnh phát hành và đón đầu mảng tài sản mã hóa nhờ hợp tác chiến lược với SCX. Mặc dù đối mặt với thách thức về thị phần môi giới còn khiêm tốn, hiệu suất sinh lời ROE bị pha loãng ngắn hạn cùng rủi ro tự doanh tập trung (như khoản đầu tư vào HAG), LPS vẫn được đánh giá là cơ hội đầu tư tích lũy chiến lược với mục tiêu gia nhập Top 5–6 công ty chứng khoán lớn nhất Việt Nam.
CÔNG TY CỔ PHẦN CHỨNG KHOÁN LPBANK (LPS)
Báo cáo tổng hợp dành cho nhà đầu tư
I. LPBS ĐANG Ở GIAI ĐOẠN NÀO?
LPBS hiện không còn là công ty chứng khoán nhỏ như giai đoạn LVS trước đây. Năm 2024 là năm bản lề, với một loạt thay đổi mang tính nền tảng:
Đổi thương hiệu từ LVS sang LPBS.
Tăng vốn điều lệ từ 250 tỷ lên 3.888 tỷ đồng (gấp hơn 15 lần).
Được cấp phép giao dịch ký quỹ (margin).
Kết nối giao dịch trên HOSE, HNX.
Mở chi nhánh Đà Nẵng.
Tuyển dụng mạnh – nhân sự tăng từ 29 lên 286 người.
Đây là dấu hiệu của một công ty đang trong giai đoạn xây dựng nền tảng để bứt tốc thị phần, được tiếp nối bằng một năm 2025 tăng tốc với vốn điều lệ vượt 12.600 tỷ đồng và kế hoạch IPO, niêm yết HOSE ngay trong năm 2026.
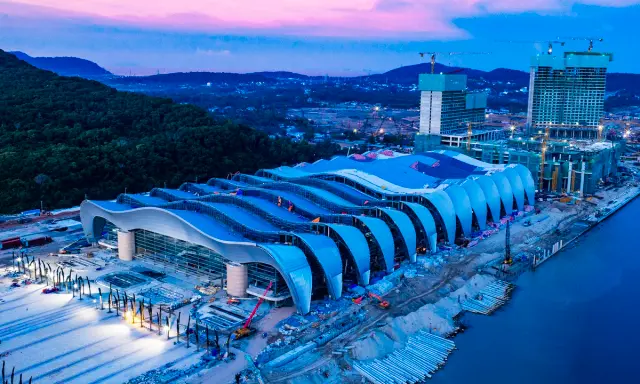
Khoảng 1 năm nữa (tháng 11/2027), Phú Quốc sẽ đăng cai Tuần lễ Cấp cao APEC 2027. Hòn đảo đang chứng kiến tốc độ đầu tư chưa từng có với tổng vốn trên 5 tỷ USD chỉ riêng cho hạ tầng và trung tâm hội nghị, cộng với hàng chục dự án bất động sản tỷ USD của Sun Group, Vingroup, Meyland, Thaigroup, BIM Group, CEO Group, TTC Group. Khối lưu trú tăng thêm 17.400 phòng chỉ từ Sun Group trong giai đoạn 2026–2027, chưa kể các chủ đầu tư khác. Trong khi đó, dân số thường trú Phú Quốc hiện khoảng 180.000 người, lượng khách Tết Bính Ngọ 2026 đạt 264.000 lượt trong một tuần. Câu hỏi để ngỏ: sau khi tuần lễ APEC kết thúc tháng 11/2027, ai sẽ lấp đầy khối lượng phòng, căn hộ và mặt bằng thương mại khổng lồ này?
Chỉ trong chưa đầy 4 tháng, chỉ số STAR50, rổ cổ phiếu AI và chip hàng đầu Trung Quốc, đã mất 40% giá trị, tương đương khoảng 480 tỷ USD bốc hơi. Thị trường chung giảm 20% từ đỉnh và đỏ lửa suốt 10 tuần liên tiếp. Reuters đã gọi thẳng tên hiện tượng này: bong bóng AI Trung Quốc đã vỡ.
Nhưng "vỡ bong bóng" có thực sự là điều đang diễn ra không?
Công ty mẹ
LPBank (Ngân hàng Lộc Phát)
Vốn điều lệ hiện tại
12.668 tỷ đồng
Vốn điều lệ sau IPO (dự kiến)
~14.086 tỷ đồng
Giá IPO dự kiến
30.000 đồng/cổ phiếu
Khối lượng cổ phiếu chào bán IPO
141,86 triệu cổ phiếu
Vốn huy động dự kiến
~4.200 – 4.256 tỷ đồng
Định giá IPO ước tính
~42.000 tỷ đồng
Tiền thân
CTCP Chứng khoán LVS
II. BỨC TRANH TÀI CHÍNH 2023 – 2025
Chỉ tiêu (Tỷ đồng)
2023
2024
2025 (Ước tính)*
Vốn điều lệ
250
3.888
12.668
Vốn chủ sở hữu
272
3.983
13.195
Tổng tài sản
275
5.066
n/a
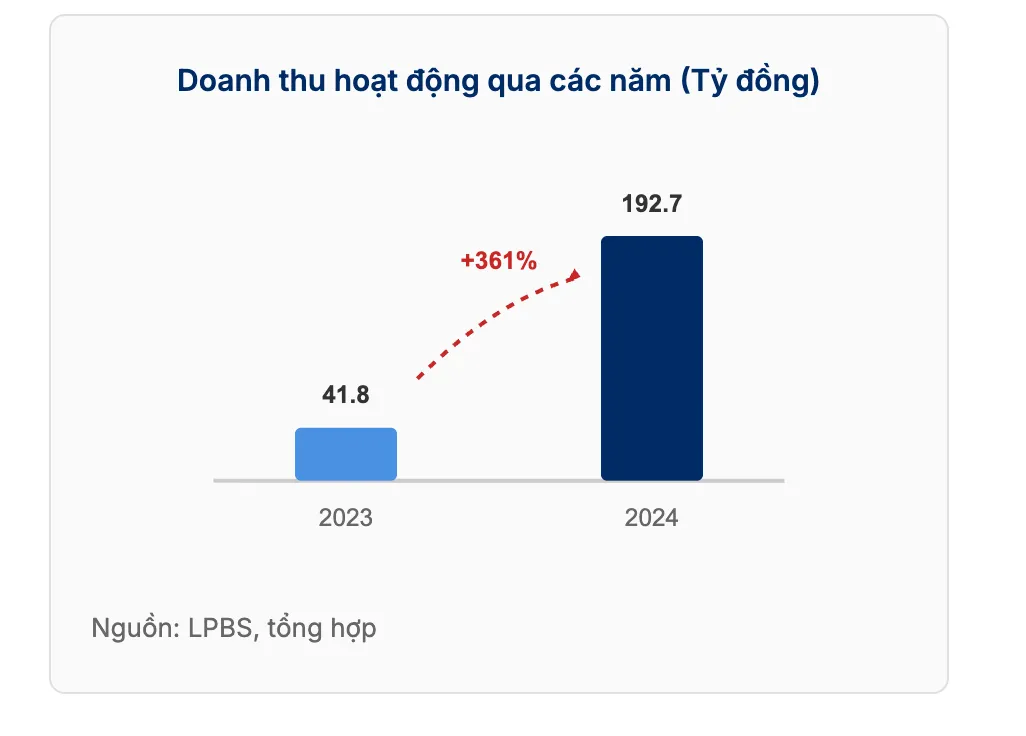
Doanh thu hoạt động
41,8
192,7
Ước tăng mạnh
Lợi nhuận trước thuế (LNTT)
14,1
100,0
650
Lợi nhuận sau thuế (LNST)
14,1
80,4
522
(*) Số liệu 2025 là ước tính, suy ra từ biến động lợi nhuận chưa phân phối trên BCTC quý gần nhất, chưa được kiểm toán.
III. PHÂN TÍCH SWOT TOÀN DIỆN
Điểm Mạnh & Điểm Yếu
✓ ĐIỂM MẠNH
Hậu thuẫn rất mạnh từ LPBank – hệ sinh thái khách hàng cá nhân, doanh nghiệp, tín dụng và thanh toán để mở tài khoản, bán chéo sản phẩm, phát triển IB.
Tăng vốn cực mạnh: vốn điều lệ tăng từ 250 tỷ (2023) lên 3.888 tỷ (2024) – hơn 15 lần giúp nâng năng lực cho vay margin, tự doanh, bảo lãnh phát hành.
Tỷ lệ an toàn tài chính rất cao: 3.572% năm 2024, gấp nhiều lần mức yêu cầu tối thiểu 180% – gần như không có áp lực tài chính.
Tăng trưởng lợi nhuận mạnh: Doanh thu +361%, LNTT +609%, LNST +470% trong năm 2024 – thuộc nhóm cao nhất ngành.
✗ ĐIỂM YẾU
Thị phần còn nhỏ, chưa có vị thế đáng kể so với VPS, SSI, TCBS, MBS, VNDirect – chưa lọt Top 10 môi giới HOSE.
Hiệu quả sử dụng vốn còn thấp: ROE 2024 chỉ 2%, ROA 1,6% – vốn tăng quá nhanh nhưng chưa giải ngân hết.
Chưa có thương hiệu môi giới mạnh – nhà đầu tư mở tài khoản hiện vẫn ưu tiên nghĩ tới VPS, SSI, TCBS, MBS.
Cơ Hội & Rủi Ro
▲ CƠ HỘI
Hưởng lợi khi thanh khoản thị trường tăng – LPBS đang ở giai đoạn mở rộng khách hàng và margin, sẵn sàng bắt nhịp khi VN-Index vào chu kỳ tăng.
Hệ sinh thái LPBank với hàng triệu khách hàng – chỉ cần chuyển đổi một tỷ lệ nhỏ sang đầu tư chứng khoán, LPBS có thể tăng thị phần nhanh hơn nhiều đối thủ.
Hưởng lợi từ xu hướng nâng hạng thị trường Việt Nam – dòng vốn ngoại và thanh khoản tăng sẽ có lợi cho các công ty chứng khoán vốn lớn như LPBS.
▼ RỦI RO
Không tăng được thị phần – rủi ro lớn nhất; vốn lớn không đồng nghĩa có khách hàng, trong khi VPS, SSI, TCBS, MBS đang chiếm ưu thế rõ rệt.
Rủi ro tự doanh tập trung – khoản đầu tư cổ phiếu HAG khoảng 500 tỷ đồng là khá lớn, nếu giá biến động mạnh có thể ảnh hưởng đáng kể đến kết quả kinh doanh.
ROE thấp kéo dài – nếu vài năm tới ROE vẫn quanh 2-4%, hiệu quả sử dụng khối vốn hơn 12.000 tỷ đồng sẽ là vấn đề cần nhà đầu tư theo dõi sát.
IV. DANH MỤC ĐẦU TƯ ĐÁNG CHÚ Ý (BCTC 2024)
Khoản mục
Giá trị (Tỷ đồng)
Nhận định
Trái phiếu niêm yết
~611
Tương đối an toàn
Cổ phiếu POT
~29,7
Quy mô nhỏ
Cổ phiếu HAG
~500
Khoản đầu tư đáng chú ý nhất – rủi ro tự doanh tập trung
Tổng danh mục đầu tư (2024)
~1.143
V. SO SÁNH VỊ THẾ CẠNH TRANH
LPBS hiện không giống VPS hay SSI ở giai đoạn hiện tại, mà giống giai đoạn đầu của TCBS và VPBankS: có ngân hàng mẹ hỗ trợ, được bơm vốn rất mạnh, nhưng chưa có thị phần tương xứng. Khác biệt lớn nhất là LPBS đang đi nhanh hơn nhiều về quy mô vốn.
Bảng So Sánh Các Tiêu Chí Định Vị
Tiêu chí
LPBS
VPS
SSI
TCBS
MBS
VNDirect
Hậu thuẫn ngân hàng
LPBank
Không
Không
Techcombank
MB
Không
Thị phần môi giới
Rất nhỏ
Số 1
Top 2
Top 3
Top 6
Top 7
Thương hiệu
Thấp
Rất mạnh
Rất mạnh
Mạnh
Khá mạnh
Mạnh
Năng lực vốn
Rất mạnh
Mạnh
Rất mạnh
Rất mạnh
Mạnh
Mạnh
Tiêu chí tăng trưởng
Cao
Trung bình
Trung bình
Khá cao
Khá cao
Trung bình
Phân Tích Chi Tiết Đối Thủ
Đối thủ
Điểm mạnh nổi bật
LPBS thua gì?
LPBS hơn / học được gì?
VPS
Cỗ máy bán hàng mạnh nhất ngành; thị phần số 1 nhiều năm liên tiếp; rất mạnh khách hàng cá nhân.
Thương hiệu, khách hàng, thị phần.
Có LPBank phía sau, dễ bán chéo sản phẩm tài chính.
SSI
“Blue-chip” của ngành; khách hàng tổ chức mạnh; nghiên cứu doanh nghiệp tốt nhất; Top 2 thị phần nhiều năm.
Thương hiệu, đội ngũ phân tích, quan hệ doanh nghiệp.
Tiềm năng tăng trưởng cao hơn do xuất phát điểm thấp.
TCBS
Hệ sinh thái Techcombank; công nghệ rất mạnh; mô hình wealth management tốt, hiệu quả vốn thuộc nhóm đầu.
Công nghệ, số lượng khách hàng, hệ sinh thái đầu tư.
Có thể học mô hình: ngân hàng → chứng khoán → quản lý tài sản → khách hàng trung thành.
MBS
Hưởng lợi hệ sinh thái MB; margin tốt tăng trưởng ổn định; thị phần Top 6.
Thương hiệu, thị phần.
Đối thủ trực tiếp nhất: cùng có ngân hàng mẹ, cùng đẩy mạnh khách hàng cá nhân & margin.
VNDirect
Cộng đồng khách hàng lớn; đào tạo nhà đầu tư tốt; hệ thống dữ liệu phong phú.
Thương hiệu, thị phần, khách hàng.
VNDirect không có ngân hàng mẹ hỗ trợ – đây là lợi thế khác biệt của LPBS.
LPBS Đang Ở Đâu So Với Ngành?
Công ty
Quy mô vốn
Thị phần
Giai đoạn
VPS
Rất lớn
Lớn
Trưởng thành
SSI
Rất lớn
Rất lớn
Trưởng thành
TCBS
Lớn
Rất lớn
Tăng trưởng
MBS
Lớn
Lớn
Tăng trưởng ổn định
VNDirect
Lớn
Lớn
Trưởng thành
LPBS
Rất lớn
Nhỏ
Bứt phá
LPBS có quy mô vốn đã tiến rất gần nhóm đầu ngành nhưng thị phần vẫn còn nhỏ – đây là khoảng trống tạo cơ hội tăng trưởng lớn nếu khai thác tốt hệ sinh thái LPBank.
VI. KẾ HOẠCH IPO & NIÊM YẾT HOSE
Hiện tại LPBS chưa niêm yết trên HOSE, HNX hay UPCOM – cổ phiếu LPBS vẫn giao dịch trên thị trường OTC. Công ty đã công bố lộ trình IPO và niêm yết khá rõ ràng trong năm 2026:
Bước 1 – IPO: Chào bán khoảng 141,86 triệu cổ phiếu, giá 30.000 đồng/cổ phiếu, huy động khoảng 4.200 – 4.256 tỷ đồng.
Bước 2 – Niêm yết HOSE: Hoàn tất thủ tục niêm yết trong khoảng 30 ngày sau IPO, dự kiến tháng 7/2026.
Bước 3 – Sau niêm yết: Vốn điều lệ tăng lên hơn 14.086 tỷ đồng, vốn chủ sở hữu có thể gần 18.000 tỷ đồng – đưa LPBS vào nhóm 5-6 công ty chứng khoán lớn nhất Việt Nam về quy mô vốn.
Giá IPO 30.000 đồng/cổ phiếu tương ứng mức định giá khoảng 42.000 tỷ đồng cao hơn MBS và tiệm cận nhóm công ty chứng khoán hàng đầu, phản ánh kỳ vọng tăng trưởng lớn của thị trường hơn là hiệu quả kinh doanh hiện tại.
VII. HAI KỊCH BẢN ĐẦU TƯ
KỊCH BẢN TÍCH CỰC
KỊCH BẢN KÉM TÍCH CỰC
LPBS đi theo con đường của TCBS: tận dụng tốt khách hàng LPBank, tăng mạnh thị phần môi giới.
ROE cải thiện lên 12-15% trong vài năm tới.
Định giá IPO hiện tại được thị trường chấp nhận và duy trì.
LPBS có vốn lớn nhưng không thu hút được khách hàng tương xứng.
Thị phần tăng chậm, ROE thấp kéo dài.
Cổ phiếu sau niêm yết chịu áp lực điều chỉnh, tương tự một số trường hợp IPO ngành tài chính trước đây.
VIII. KẾT LUẬN ĐẦU TƯ
Tiêu chí
Đánh giá
Nền tảng tài chính
★★★★★
Tăng trưởng
★★★★☆
Thị phần hiện tại
★★☆☆☆
Thương hiệu
★★☆☆☆
Tiềm năng 3-5 năm
★★★★☆
Mức độ rủi ro
Trung bình
LPBS hiện là câu chuyện tăng trưởng hấp dẫn nhất ngành chứng khoán thay vì một câu chuyện giá trị thuần túy. Mô hình hiện tại của LPBS mang hình bóng của TCBS những năm trước: có ngân hàng mẹ hậu thuẫn, vốn lớn và đang quyết liệt xây dựng nền tảng số để “bình dân hóa” dịch vụ quản lý tài sản.
Dựa trên các phân tích chuyên sâu, chúng tôi tổng hợp các luận điểm cốt lõi sau:
Cơ hội lớn nhất: Tận dụng triệt để hệ sinh thái khách hàng và mạng lưới của LPBank để bứt phá thị phần môi giới, gia tăng dư nợ margin. Bên cạnh đó, việc hợp tác chiến lược với SCX thí điểm sàn tài sản mã hóa sẽ là quân bài giúp LPBS đón đầu phân khúc tài sản số tại Việt Nam.
Vị thế mới sau IPO: Đợt phát hành giá 30.000đ/cổ phiếu đưa vốn hóa LPBS vượt 42.000 tỷ đồng, chính thức gia nhập Top 5 công ty chứng khoán lớn nhất Việt Nam, hướng tới mục tiêu tăng trưởng đột phá trong năm 2026 (Doanh thu +125%, LNST +160%).
Rủi ro trọng yếu: Tốc độ tăng vốn quá nhanh tạo áp lực lớn trong việc chuyển hóa thành lợi nhuận và thị phần tương xứng trong 2-3 năm tới, nguy cơ làm pha loãng hiệu suất sinh lời ngắn hạn.
5 Chỉ tiêu cốt lõi cần theo dõi (Giai đoạn 2028 – 2030):
Tốc độ tăng trưởng số lượng tài khoản mở mới.
Dư nợ cho vay margin.
Thị phần môi giới trên HOSE.
Hiệu suất ROE sau tăng vốn (so sánh trực tiếp với SSI, TCBS, MBS).
Khả năng chuyển hóa hệ sinh thái khách hàng từ LPBank.
Khuyến nghị: Đầu tư vào LPBS tại thời điểm này là cơ hội sở hữu cổ phần của một định chế tài chính dẫn dắt cuộc chơi công nghệ và quản lý tài sản thế hệ mới. Chúng tôi đánh giá đây là cơ hội đầu tư Tích lũy chiến lược hấp dẫn, phù hợp cho danh mục kỳ vọng tăng trưởng cao và có tầm nhìn dài hạn.
Quý III/2026, Masan (MSN) ghi nhận doanh thu thuần 36.981 tỷ đồng (+74,7% so với cùng kỳ) và lợi nhuận sau thuế công ty mẹ 3.671 tỷ đồng (+203,7%, gấp khoảng ba lần). Tungsten của Masan High-tech giải thích đà tăng so với cùng kỳ, còn khoản lỗ tài chính ròng thu hẹp mạnh hơn dự kiến là yếu tố chính khiến lợi nhuận vượt dự phóng. Tuy nhiên, giá cổ phiếu chưa phản ứng tương xứng: phần vượt kỳ vọng dựa nhiều vào giá hàng hóa ở vùng đỉnh và các khoản tài chính, biên lợi nhuận của MML và MSR thấp hơn kỳ vọng, còn nợ vay lớn và nghĩa vụ CrownX vẫn chưa được gỡ. Dù định giá được đánh giá là rẻ (P/E trượt 11,3x so với thị trường 13–14x), cổ phiếu có thể cần thêm chất xúc tác rõ ràng mới được định giá lại.
Chủ đề giá cả đất , bất động sản bám rất chặt mọi ngác ngách của cuộc sống chúng ta . Thời gian tới giá cả mặt hàng này sẽ giảm hay tăng , điều gì sẽ tác động vô thị trường làm thay đổi giá cả ? Các điểm mới mang tính quyết liệt gồm nội dung nào ? Mảng bất động sản nào chịu tác động lớn theo các quyết sách và định hướng của chính phủ đây ?
Các câu hỏi trên sẽ được làm rõ theo các phần cụ thể của bài viết .
Chính phủ đang đẩy nhanh gỡ vướng cho các dự án điện lớn bị chậm nhiều năm để bảo đảm đủ điện cho tăng trưởng. Điển hình là nhà máy LNG Công Thanh (Thanh Hóa, 1.500 MW, dự kiến vận hành 2031–2035), nơi Phó Thủ tướng yêu cầu rà soát trách nhiệm, hoàn thiện thủ tục và chứng minh năng lực tài chính của chủ đầu tư. Thủ tướng cũng yêu cầu đánh giá từng dự án để có phương án thay thế khi chậm, còn Luật Điện lực đang được sửa đổi để tháo gỡ điểm nghẽn về quy hoạch, đầu tư và huy động vốn. Các cuộc họp mới chỉ đặt ra hướng xử lý, nên tiến độ thực tế mới là thước đo.
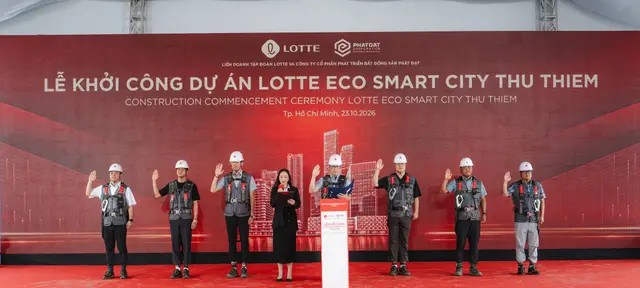
Sáng 23/10/2026 (thứ Sáu tuần trước), Tập đoàn Lotte và Công ty Cổ phần Phát triển Bất động sản Phát Đạt (HOSE: PDR) tổ chức lễ khởi công tổ hợp Lotte Eco Smart City Thu Thiem tại phân khu chức năng 2A, Khu đô thị mới Thủ Thiêm, phường An Khánh, TP.HCM. Dự án có tổng vốn đầu tư 60.000 tỷ đồng (khoảng 2,32 tỷ USD), diện tích 7,45 ha, gồm 6 lô đất liền kề quy hoạch thành tổ hợp đa chức năng. Thế nhưng trong phiên giao dịch đầu tuần hôm nay (26/10), cổ phiếu PDR lại giảm 3,70% xuống 11.700 đồng/cp – mức thấp nhất trong phiên – với khối lượng khớp 6,65 triệu đơn vị, cao hơn mức trung bình 10 phiên (5,5 triệu). Vốn hóa thị trường của PDR hiện ở mức 12.073,5 tỷ đồng.