Phú Quốc trước thềm APEC 2027: Đại công trường tỷ đô và câu hỏi về tỷ lệ lấp đầy hậu sự kiện
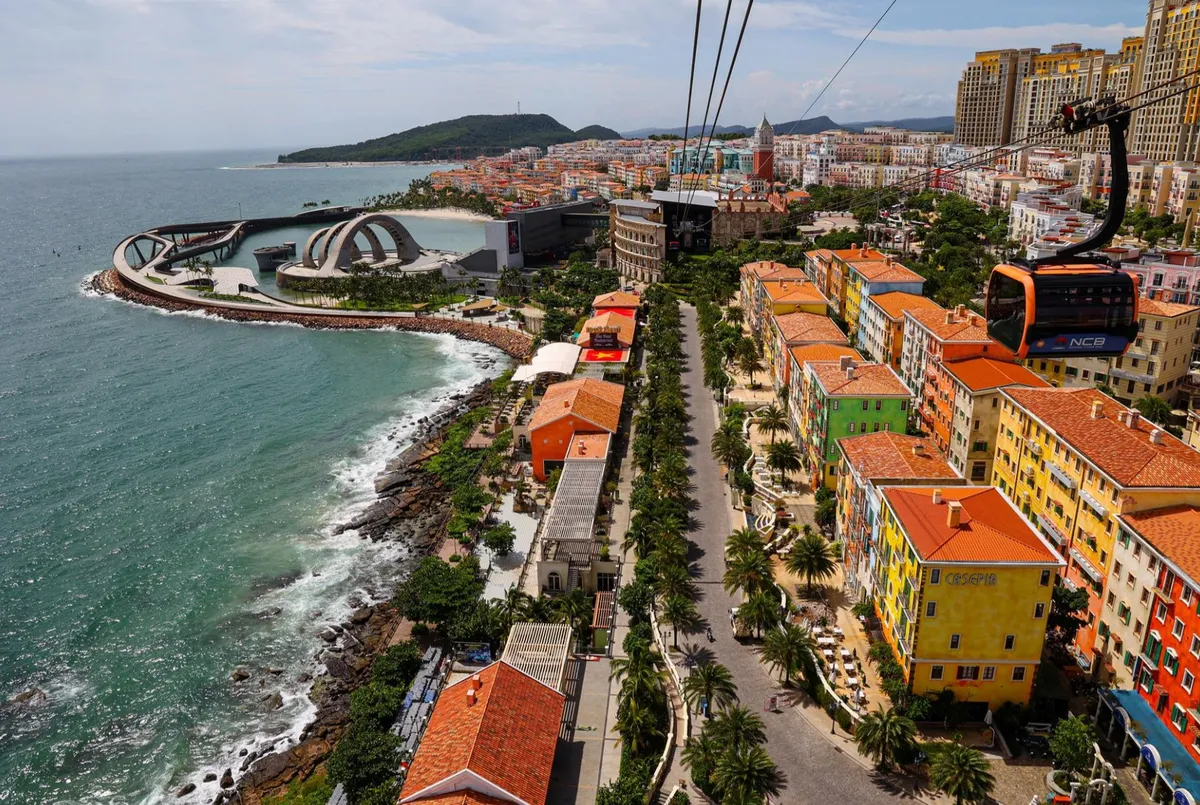
Khoảng 1 năm nữa (tháng 11/2027), Phú Quốc sẽ đăng cai Tuần lễ Cấp cao APEC 2027. Hòn đảo đang chứng kiến tốc độ đầu tư chưa từng có với tổng vốn trên 5 tỷ USD chỉ riêng cho hạ tầng và trung tâm hội nghị, cộng với hàng chục dự án bất động sản tỷ USD của Sun Group, Vingroup, Meyland, Thaigroup, BIM Group, CEO Group, TTC Group. Khối lưu trú tăng thêm 17.400 phòng chỉ từ Sun Group trong giai đoạn 2026–2027, chưa kể các chủ đầu tư khác. Trong khi đó, dân số thường trú Phú Quốc hiện khoảng 180.000 người, lượng khách Tết Bính Ngọ 2026 đạt 264.000 lượt trong một tuần. Câu hỏi để ngỏ: sau khi tuần lễ APEC kết thúc tháng 11/2027, ai sẽ lấp đầy khối lượng phòng, căn hộ và mặt bằng thương mại khổng lồ này?
Bức tranh đại công trường
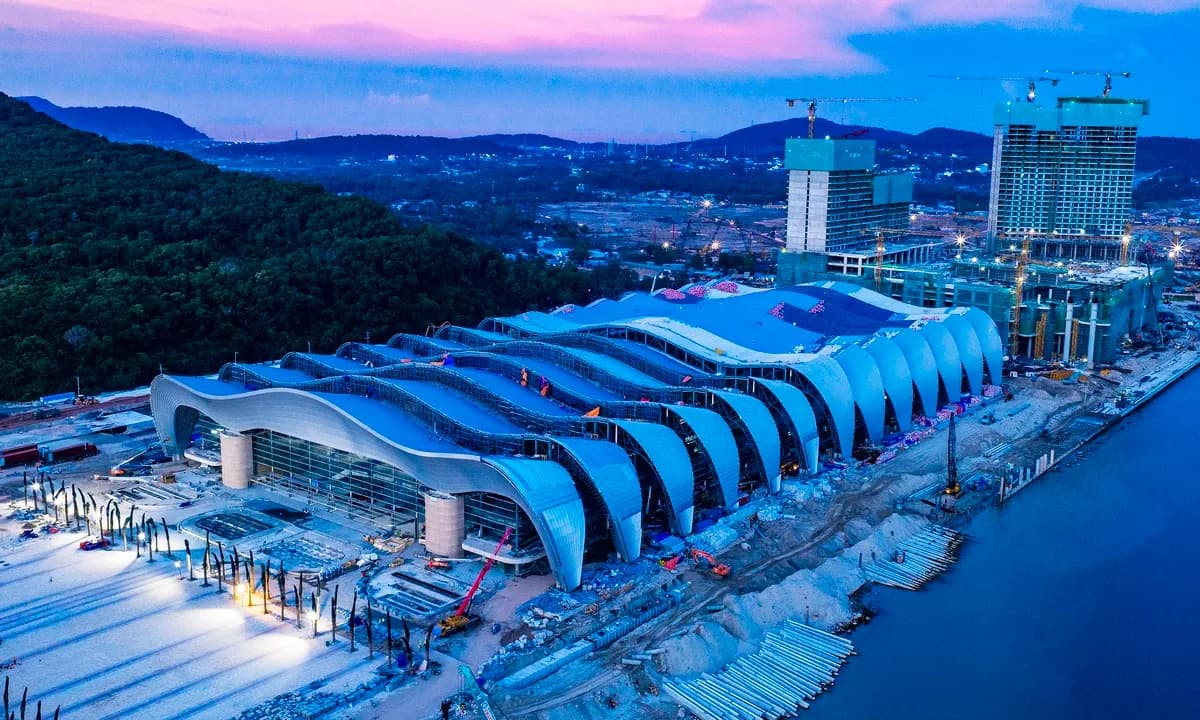
Hạ tầng lõi phục vụ APEC được dẫn dắt bởi Sun Group. Trung tâm Hội nghị và Triển lãm APEC quy mô 16,06 ha với tổng mức đầu tư 21.860 tỷ đồng, sàn xây dựng hơn 152.000 m². Tính đến đầu tháng 8/2026, khối lượng xây tô đã đạt khoảng 58%, kết cấu bê tông cốt thép của Nhà biểu diễn đa năng đạt khoảng 85%. Cảng Hàng không Quốc tế Phú Quốc mở rộng 22.000 tỷ đồng, nâng công suất lên 20 triệu lượt khách/năm. Tuyến tàu điện đô thị LRT 18 km với vốn gần 9.000 tỷ đồng dự kiến vận hành từ tháng 1/2027, nối sân bay với Trung tâm Hội nghị. Cảng biển quốc tế An Thới nâng cấp quy mô 100 ha, có thể đón tàu du lịch lớn nhất thế giới loại Icon of the Seas (7.000–10.000 khách). Bệnh viện Mặt Trời Phú Quốc 10.000 m² của Sun Group đã khánh thành.
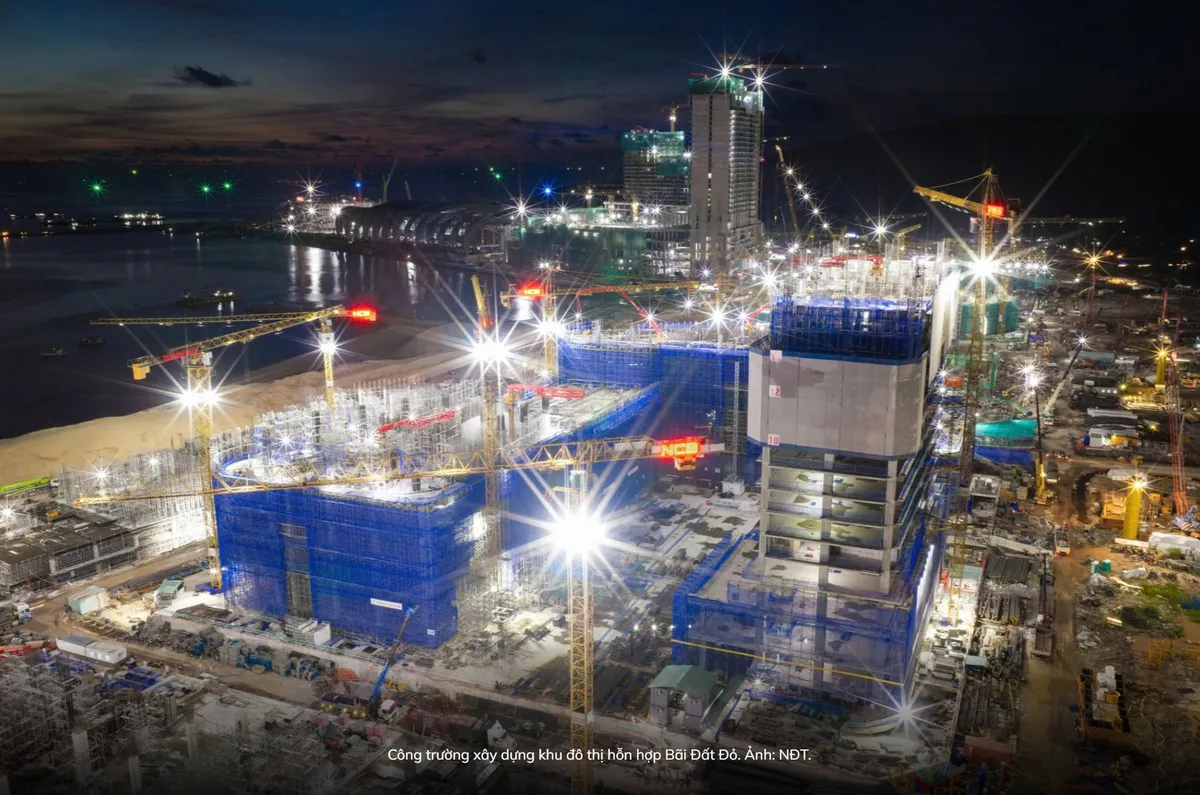
Về khối bất động sản thương mại và nghỉ dưỡng, con số còn ấn tượng hơn. Sun Group khởi công 2 dự án 12.000 phòng khách sạn và căn hộ chuẩn 5 sao ngày 28/1/2026, nằm trong tổng gói 5 dự án trọng điểm trị giá gần 5,7 tỷ USD. Khu đô thị hỗn hợp Bãi Đất Đỏ của Sun Group có quy mô 88,4 ha, vốn 64.000 tỷ đồng (hơn 2,4 tỷ USD); Khu đô thị Núi Ông Quán 5.550 tỷ đồng. Riêng cam kết Sun Group – Accor bổ sung gần 6.000 phòng cao cấp với sự ra mắt lần đầu tại Việt Nam của Sofitel, Swissôtel, TRIBE và SO/. Thaigroup phát triển Enclave Phú Quốc quy mô 34.000 tỷ đồng (gần 1,3 tỷ USD). Meyland có Meyhomes Capital Phú Quốc 267 ha, cộng Meypearl Harmony và Meypearl Ciel đang tăng tốc mở bán. Vingroup tiếp tục mở rộng Grand World, Safari; BIM Group với Park Hyatt; TTC Group triển khai phân khu mới Selavia. Sun PhuQuoc Airways – hãng bay mới lấy Phú Quốc làm tâm điểm – cũng vừa ra mắt. Tổng cộng trong giai đoạn 2026–2027, chỉ riêng Sun Group dự kiến đưa vào vận hành khoảng 17.400 phòng lưu trú, tương đương với dung lượng khách sạn của một đô thị du lịch tầm trung châu Âu.
Rủi ro tỷ lệ lấp đầy và bài học Đà Nẵng 2017
Logic của các chủ đầu tư là APEC 2027 chỉ là chất xúc tác ngắn hạn – điều quan trọng là hiệu ứng quảng bá và hạ tầng để lại sẽ kéo dòng khách quốc tế tăng trưởng liên tục nhiều năm sau đó, giống như cách APEC 2017 từng góp phần đưa Đà Nẵng lên bản đồ du lịch khu vực. Lập luận này có cơ sở về mặt hiệu ứng truyền thông, nhưng bài học Đà Nẵng cũng cho thấy mặt trái: sau APEC 2017, Đà Nẵng tăng trưởng khách quốc tế mạnh thật, nhưng phân khúc condotel và bất động sản nghỉ dưỡng vẫn rơi vào khủng hoảng chỉ 2 năm sau, với vụ Cocobay vỡ cam kết lợi nhuận cuối 2019 là ví dụ tiêu biểu. Hàng chục nghìn căn condotel trên toàn quốc hiện vẫn trong tình trạng tồn kho, cam kết lợi nhuận bị bỏ, pháp lý sở hữu chưa rõ ràng. Nguyên nhân gốc là nguồn cung tăng nhanh hơn tốc độ tăng trưởng khách thực tế, đặc biệt là khách lưu trú dài ngày chi tiêu cao – nhóm mới thực sự lấp đầy phòng ngoài mùa cao điểm.
Chỉ trong chưa đầy 4 tháng, chỉ số STAR50, rổ cổ phiếu AI và chip hàng đầu Trung Quốc, đã mất 40% giá trị, tương đương khoảng 480 tỷ USD bốc hơi. Thị trường chung giảm 20% từ đỉnh và đỏ lửa suốt 10 tuần liên tiếp. Reuters đã gọi thẳng tên hiện tượng này: bong bóng AI Trung Quốc đã vỡ. Nhưng "vỡ bong bóng" có thực sự là điều đang diễn ra không?
Quý III/2026, Masan (MSN) ghi nhận doanh thu thuần 36.981 tỷ đồng (+74,7% so với cùng kỳ) và lợi nhuận sau thuế công ty mẹ 3.671 tỷ đồng (+203,7%, gấp khoảng ba lần). Tungsten của Masan High-tech giải thích đà tăng so với cùng kỳ, còn khoản lỗ tài chính ròng thu hẹp mạnh hơn dự kiến là yếu tố chính khiến lợi nhuận vượt dự phóng. Tuy nhiên, giá cổ phiếu chưa phản ứng tương xứng: phần vượt kỳ vọng dựa nhiều vào giá hàng hóa ở vùng đỉnh và các khoản tài chính, biên lợi nhuận của MML và MSR thấp hơn kỳ vọng, còn nợ vay lớn và nghĩa vụ CrownX vẫn chưa được gỡ. Dù định giá được đánh giá là rẻ (P/E trượt 11,3x so với thị trường 13–14x), cổ phiếu có thể cần thêm chất xúc tác rõ ràng mới được định giá lại.