Lợi thế đường biển trải dài đang giúp Việt Nam khai tác ngành cảng biển khá mạnh mẽ . Các công ty lâu đời hoặc vừa tham gia ngành cảng triển khai kinh doanh ra sao , họ có lợi thế và khó khăn gì trong hiện tại và sắp tới , bài viết sẽ tổng quan từ bối cảnh vĩ mô ở khu vực biển Đông và nội tại kinh tế Việt Nam , và cả các chuỗi giá trị của ngành cảng ở Việt Nam .
PHẦN 1 : Bối cảnh kinh tế Việt Nam và khu vực , tình hình hiện tại của ngành cảng – vận tải biển :
Tiềm năng tăng trưởng dài hạn của ngành Cảng và Vận tải biển Việt Nam
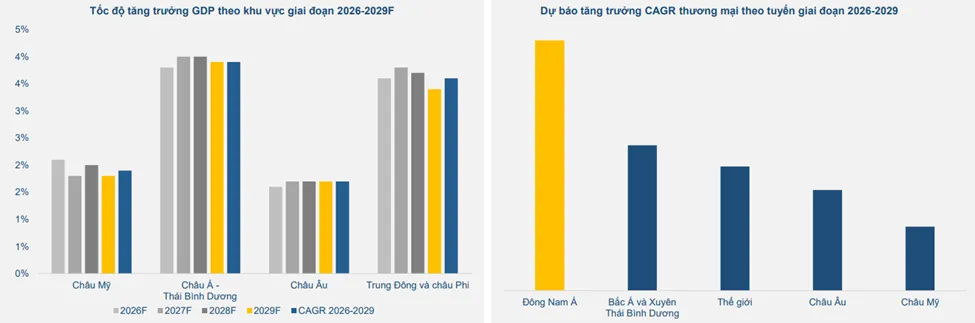
▪ Trong bối cảnh nền kinh tế toàn cầu tăng trưởng chậm lại, các thị trường mới nổi sẽ trở nên quan trọng hơn trong hoạt động thương mại.
▪ Thương mại nội Á dự kiến sẽ phát triển mạnh nhờ sự dịch chuyển xuất khẩu và chuỗi cung ứng của Trung Quốc sang các nước láng giềng, củng cố vai trò của Châu Á trong vận tải biển toàn cầu về dài hạn. Dự báo của DHL cho thấy các tuyến nội Á là điểm sáng.
▪ Vì vậy, chúng tôi cho rằng các doanh nghiệp Cảng và vận tải biển có đóng góp doanh thu từ thị trường nội Á vẫn có thể hưởng lợi.
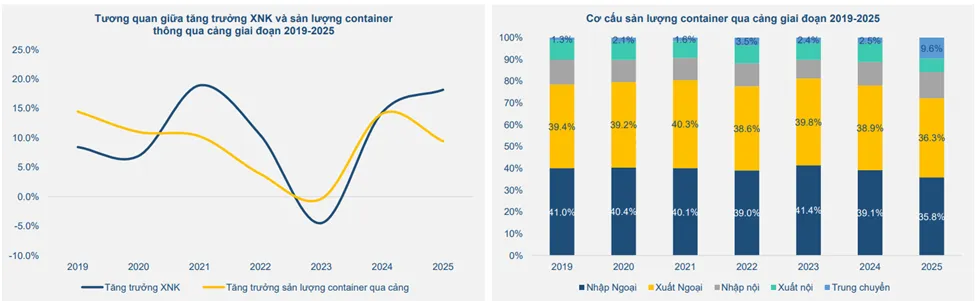
▪ Tăng trưởng xuất nhập khẩu vẫn là động lực chính đối với sản lượng container qua cảng, dù mối tương quan này đang yếu dần khi cơ cấu FDI và xuất khẩu chuyển dịch sang các ngành công nghệ cao có giá trị gia tăng lớn nhưng cường độ sử dụng container thấp hơn. Trên thực tế, khảo sát tại các cảng cho thấy, sản lượng container hiện vẫn chủ yếu được dẫn dắt bởi các ngành hàng thâm dụng logistics như nội thất, may mặc, đồ gia dụng và các sản phẩm liên quan đến lốp xe.
▪ Phần lớn hàng hóa xuất đi từ các cảng của Việt Nam là hàng xuất ngoại/nhập ngoại, chiếm hơn 80% tỷ trọng sản lượng container qua cảng. Tuy nhiên có sự chuyển dịch đáng chú ý trong năm 2025 về tỷ lệ hàng trung chuyển. So với các năm trước (thường chỉ dao động từ 1,3% đến 3,5%), tỷ trọng hàng trung chuyển đạt 9,6% là mức tăng đáng kể. Điều này cho thấy các cảng biển đang dần chuyển mình thành các trạm trung chuyển quốc tế, song song với việc phục vụ xuất nhập khẩu thuần túy.
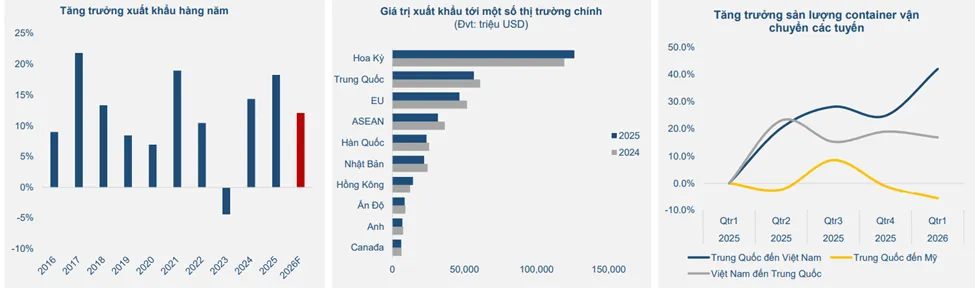
▪ Dự báo tăng trưởng xuất khẩu năm 2026 và 2027 của Việt Nam sẽ ghi nhận mức trên 10%, Mỹ tiếp tục là thị trường quan trọng đối với Việt Nam. Với mức thuế công bố ngày 24/7/2026 theo Mục 301 của Đạo luật Thương mại 1974 của Mỹ, Việt Nam vẫn thuộc nhóm chịu thuế 12,5% giống phần lớn các đối tác thương mại, không bị phân biệt đối xử so với nhiều nước xuất khẩu. Do đó, hàng hóa xuất khẩu của Việt Nam vẫn duy trì lợi thế cạnh tranh so với nhiều quốc gia khác, thông tin này sẽ không ảnh hưởng tiêu cực tới triển vọng xuất khẩu của Việt Nam. Vì vậy, chúng tôi cho rằng ngành Cảng vẫn có lợi thế cạnh tranh.
Năm 2026 đến giữa năm 2027, hiện tượng El Niño được dự báo ghi dấu ấn đậm nét lên mô hình thời tiết tại Việt Nam với các đợt nắng nóng kéo dài, nhiệt độ trung bình tăng từ 0,5 – 2,0°C và lượng mưa sụt giảm nghiêm trọng ở nhiều lưu vực sông chính.
Bộ Tài chính đã nhiều lần cảnh báo từ 2019–2020 rằng đừng mua trái phiếu doanh nghiệp chỉ vì lãi cao, nhưng cảnh báo bị bỏ qua vì lãi tiết kiệm chỉ 5–7% trong khi trái phiếu hứa 11,5–12%. Rủi ro đã tích tụ qua nhiều lỗ hổng: bán riêng lẻ, không xếp hạng tín nhiệm, ngân hàng bán như sổ tiết kiệm, quan hệ “người nhà” và luật bị lách. Năm 2022, Tân Hoàng Minh (10.030 tỷ) và Vạn Thịnh Phát (hơn 30.000 tỷ, 35.824 người) vỡ trận, rồi Novaland chậm trả gần 5.750 tỷ vào 2023. Sau đó cơ quan quản lý chuyển từ cảnh báo sang luật hóa, đỉnh điểm là Thông tư 50/2026, nhưng thị trường vẫn còn nhiều trái phiếu chưa đạt chuẩn. Bài học là đừng đầu tư khi chưa hiểu mình đang mua gì, và có thể dùng chính các tiêu chí lọc trái phiếu tốt để chọn cổ phiếu.
▪ Sản lượng vận chuyển container của Trung Quốc đang có xu hướng dịch chuyển nhanh chóng sang các thị trường ASEAN trong bối cảnh rủi ro thuế quan. Tuy nhiên, việc áp mức thuế 40% đối với hàng hóa bị xác định là chuyển tải từ nước thứ ba qua Việt Nam cũng là yếu tố quan trọng cần theo dõi. Trong trường hợp xấu nhất, nếu Việt Nam bị áp thuế 40%, triển vọng ngành Cảng biển sẽ trở nên tiêu cực.
Việt Nam đang ở đâu trong chuỗi giá trị hàng hải toàn cầu?
▪ Trong giai đoạn 2010–2025, sản lượng container thông qua cảng biển Việt Nam đã tăng gấp ~5 lần, từ khoảng 7 triệu TEUs lên khoảng 34 triệu TEUs, với CAGR khoảng 11,2%/năm – cao nhất khu vực châu Á.
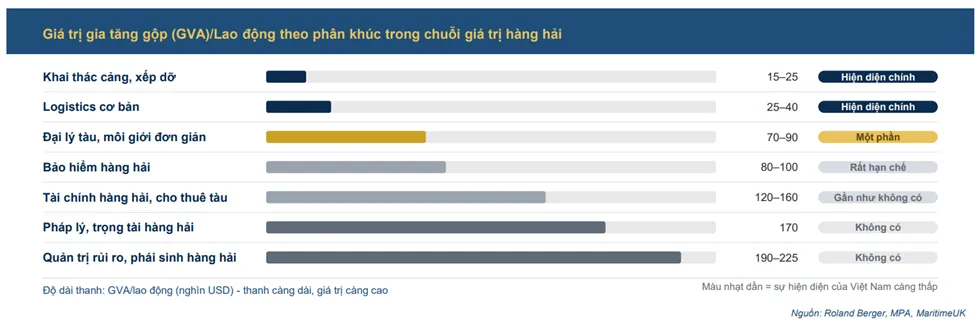
▪ Tuy nhiên, khi tách chuỗi giá trị hàng hải thành các mắt xích, Việt Nam đang tập trung ở hai mắt xích có GVA (Giá trị gia tăng gộp) thấp nhất trong toàn chuỗi. Chi phí logistics của Việt Nam hiện ở mức 16–18% GDP, gần gấp đôi mức 8–10% tại Singapore và Hà Lan. Phần lớn dịch vụ giá trị cao – tài trợ thương mại, bảo hiểm, môi giới vận tải, trọng tài – được cung cấp bởi các định chế nước ngoài đặt tại Singapore, Hong Kong, London hoặc Dubai. Do đó, ngành Hàng hải Việt Nam chỉ đóng góp khoảng 1% GDP, so với 7,6% tại Singapore, 4,5% tại Đan Mạch, và 4,1% tại Hong Kong.
PHẦN 2 :Chuỗi giá trị cảng – Logistic :
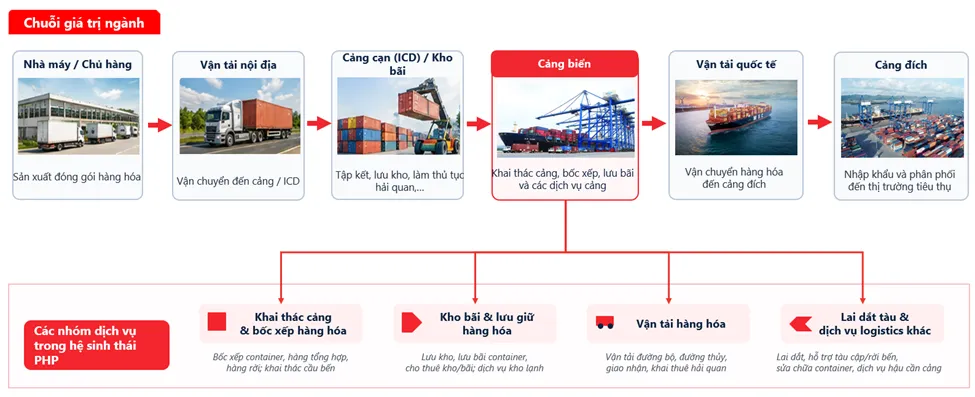
2.1 Ngành cảng biển là một mắt xích trong chuỗi cung ứng, kết nối giữa hình thức vận tải trên bộ và đường biển.
Chức năng chính của cảng biển là cung cấp dịch vụ xếp dỡ cho hàng hóa lên xuống tàu thuyền như container, dầu, khí hóa lỏng, than, quặng, ngũ cốc,…. Vận tải đường biển chiếm tới 80% sản lượng vận chuyển toàn cầu – theo Hội nghị Liên Hợp Quốc về Thương mại và Phát triển (UNCTAD), khẳng định tầm quan trọng của ngành cảng biển đối với hoạt động thương mại trên toàn thế giới.
2.1.1. Giai đoạn sơ khai trước năm 1800: Khai thác thủ công với hiệu quả thấp Các cảng trước năm 1800 chủ yếu là các cầu bến đón tàu đơn sơ, nằm trên sông và trong trung tâm để thuận tiện cho việc vận chuyển hàng hóa vào thành phố. Tàu thuyền khi đó đóng bằng gỗ và có sức chở thấp. Vì vậy, hoạt động khai thác tại cảng đều là thủ công, với hàng hóa đóng trong kiện hay thùng gỗ, được xếp dỡ bằng sức người hoặc bằng ròng rọc. Hiệu suất hoạt động lúc này thấp.
2.1.2. Giai đoạn tăng trưởng: Ứng dụng máy móc làm gia tăng hiệu quả khai thác Kể từ năm 1800 – 1960, các cuộc cách mạng công nghiệp diễn ra, ứng dụng máy móc chạy bằng hơi nước, dầu hay điện, giúp thúc đẩy hoạt động sản xuất và tiêu thụ trên thế giới. Nhu cầu xếp dỡ cho hàng hóa thương mại vì vậy cũng tăng cao, thúc đẩy các cảng biển dần áp dụng máy móc để nâng cao năng suất. Tàu chở hàng cũng được chuyển sang đóng bằng kim loại giúp nâng kích cỡ tàu với trọng tải lớn hơn, buộc cảng biển phải nâng quy mô bãi cảng và lắp đặt máy móc chuyên dụng cho từng loại mặt hàng. Trong đó, sự ra đời của container từ năm 1960 đóng vai trò quan trọng trong sự phát triển của ngành cảng biển.
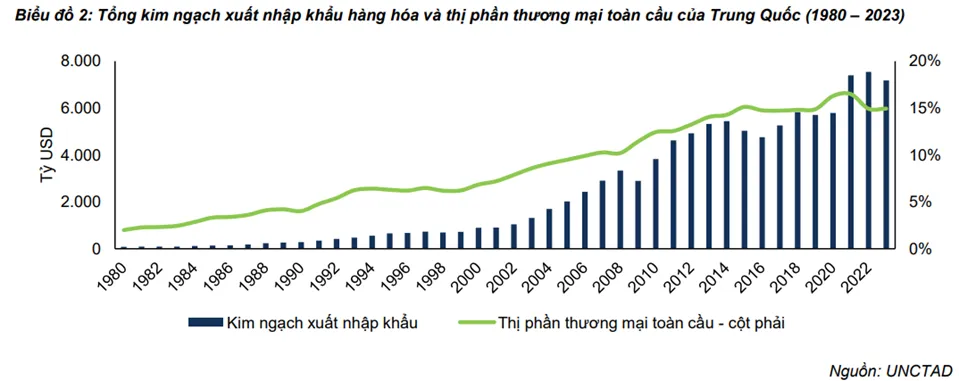
2.1.3 Xu hướng toàn cầu hóa góp phần thúc đẩy sản lượng hàng container thông qua cảng biển. Sự phát triển của hoạt động vận tải hàng container với hiệu quả cao cũng đã kích thích xu hướng toàn cầu hóa, thúc đẩy việc phân tán hoạt động sản xuất tại nhiều quốc gia nhằm tối ưu chi phí. Trong đó, đáng kể nhất là Trung Quốc (nơi trở thành công xưởng của thế giới), với tỷ trọng đóng góp kim ngạch xuất nhập khẩu đã tăng từ mức 1,9% (năm 1980) lên 14,9% (năm 2023) tổng giá trị hàng hóa thương mại toàn cầu.
2.2 Giai đoạn bão hòa: Buộc ngành cảng biển mở rộng chuỗi cung ứng để tối ưu hoạt động khai thác
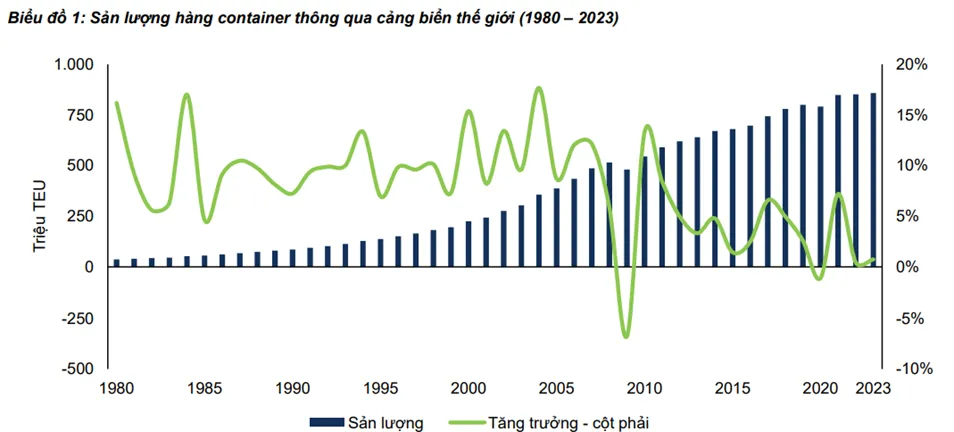
Ngành cảng biển thế giới bước vào giai đoạn bão hòa từ năm 2010 với tốc độ tăng trưởng sản lượng hàng container toàn cầu chỉ đạt CAGR = +4,4%/năm giai đoạn 2010 – 2019. Điều này là do xu hướng container hóa bão hòa và tốc độ tăng trưởng nhu cầu tiêu dùng toàn cầu chậm lại. Tiếp đó, ảnh hưởng bởi dịch Covid – 19 năm 2020 tác động tiêu cực tới hoạt động thương mại thế giới góp phần kéo giảm tốc độ tăng trưởng sản lượng ngành xuống mức +3,6%/năm trong toàn giai đoạn 2010 – 2023. Tuy vậy, sản lượng vẫn được thúc đẩy một phần nhờ các hãng tàu phát triển mô hình vận tải trung chuyển và mở rộng mạng lưới toàn cầu.
2.3. Phân loại cảng biển
Hạ tầng cảng biển được xây dựng chuyên dụng cho từng loại mặt hàng nhằm nâng cao năng suất xếp dỡ và vận chuyển. Do vậy, một cảng chuyên dụng thường chỉ có thể khai thác một loại hàng hóa nhất định, với 3 loại chính là hàng lỏng, hàng rời và hàng container.
Chi tiết các loại cảng bao gồm:
• Cảng hàng lỏng: Khai thác hàng hóa dạng lỏng như xăng, dầu, hóa chất,… Hàng hóa trên tàu sẽ được chuyển xuống cảng thông qua các đường ống dẫn và đưa vào trong các bể chứa tại bãi cảng.
• Cảng hàng rời: Bốc dỡ cho các mặt hàng không đựng trong container như than, quặng, ngũ cốc, dăm gỗ,… hoặc hàng hóa thiết bị cỡ lớn. Hàng hóa được xếp dỡ lên xuống tàu bằng băng chuyền hoặc gầu ngoạm.
• Cảng container: loại hình cảng dần trở nên phổ biến do có thể xếp dỡ cho nhiều loại mặt hàng được chứa trong container. Các thiết bị khai thác tại cảng cũng được sử dụng chuyên dụng cho container (như cần cẩu, xe nâng, xe đầu kéo,…) giúp gia tăng năng suất xếp dỡ.
Ngoài ra, cảng biển còn được phân loại theo khả năng và phương thức kết nối vận tải hàng hóa trong chuỗi cung ứng, bao gồm 3 loại chính:
• Cảng feeder (feeder port): Nguồn hàng của cảng đến từ vùng đất liền gần cảng có nhu cầu vận tải đường biển. Các tàu cập cảng chủ yếu là tàu feeder (tàu gom hàng) cỡ nhỏ dưới 3.000 TEU, có nhiệm vụ gom hàng tại nhiều cảng feeder và chuyển tải tới cảng cửa ngõ hoặc cảng trung chuyển. Tàu mẹ cỡ lớn không thể cập cảng này.
• Cảng cửa ngõ (gateway port): Nguồn hàng chủ yếu đến từ hàng hóa xuất nhập khẩu ở trong khu vực đất liền. Cảng cửa ngõ xuất khẩu sẽ kết nối các tàu vận chuyển hàng hóa đi thẳng tới cảng cửa ngõ nhập khẩu.
• Cảng trung chuyển (hub port): Cảng trung chuyển có nhiệm vụ làm địa điểm thu gom/phân phối hàng hóa cho các cảng feeder lân cận. Cảng đón các tàu container mẹ cỡ lớn hơn 10.000 TEU (hoạt động trên các tuyến xa như Á – Âu, Á – Mỹ) để chuyển tải tới các cảng trung chuyển tại khu vực khác. Tỷ lệ hàng trung chuyển tại cảng này chiếm đến 85% sản lượng xếp dỡ (ví dụ như cảng Singapore, cảng Rotterdam,…).
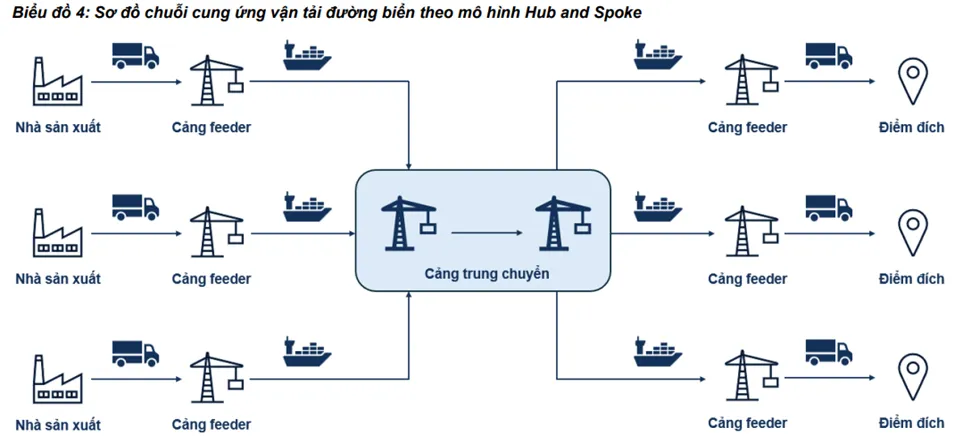
2.4 . Ngành cảng biển thế giới phát triển phương thức vận tải bằng tuyến trung chuyển (transhipment) nhằm tối ưu kết nối cảng biển tại nhiều khu vực trên thế giới.
Mô hình vận tải này được tạm dịch là Trục bánh xe và nan hoa (Hub and Spoke). Hiện nay, hàng container trung chuyển đóng góp 30% tổng sản lượng toàn cầu. Xu hướng này mang lại lợi ích như:
• Lợi thế quy mô: Cảng trung chuyển có hạ tầng và thiết bị quy mô lớn giúp tăng năng suất xếp dỡ và sản lượng hàng hóa tại cảng. Nhiều tàu feeder tập trung hàng hóa về một cảng cũng giúp giảm thời gian gom hàng cho tàu mẹ và tăng tần suất khai thác các tuyến hàng hải.
• Cắt giảm số lượng tuyến tàu đi thẳng có nhu cầu thấp: một cảng cửa ngõ thường phải kết nối với nhiều cảng cửa ngõ khác bằng tuyến đi thẳng. Trong khi đó, với tuyến trung chuyển, cảng cửa ngõ (hoặc cảng feeder) chỉ cần chuyển tải tới một cảng trung chuyển bằng tàu feeder. Hàng hóa từ đây sẽ được vận chuyển tới một cảng trung chuyển khác bằng tàu mẹ. Điều này giúp hãng tàu cắt giảm chi phí và số lượng tuyến dịch vụ của cảng có nhu cầu đi thẳng thấp.
Phần 3 : Phân tích chuỗi giá trị đầu ra đầu vào cả cảng biên :
3.1 Đầu vào :
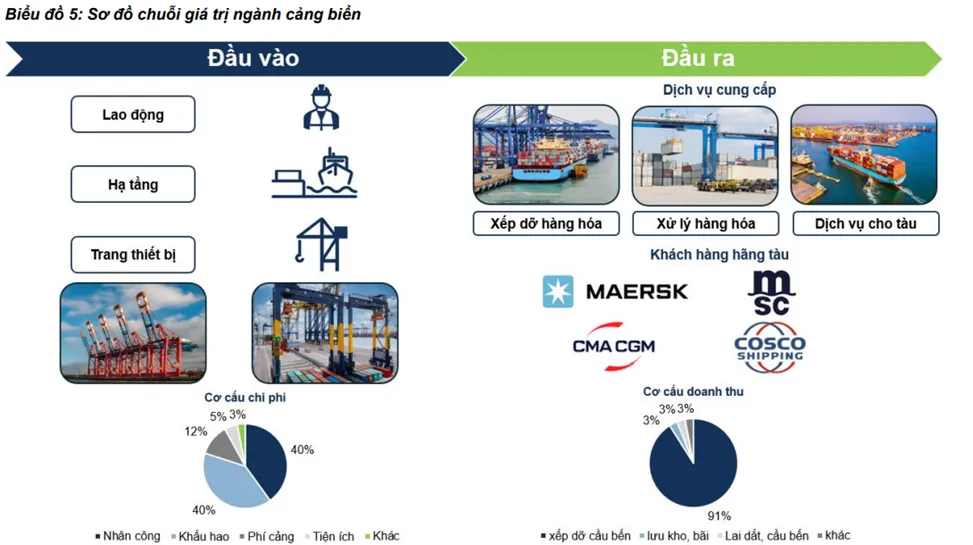
Nhân công và khấu hao ( tài sản cố định ) chiếm lớn 70-80% chi phí đầu vào.
3.1.1 Nhân công
Ngành cảng biển sử dụng nhiều lao động trong hoạt động khai thác, với chi phí nhân công thường chiếm khoảng 40% chi phí vận hành cảng. Các công việc tại cảng bao gồm điều khiển cần cẩu, xe nâng, quản lý kho bãi, đóng, rút hàng trong container,….
3.1.2 Khấu hao và vấn đề đầu tư tài sản cố định :
3.1.2.1 Vị trí địa lý đóng vai trò quan trọng trong việc tạo nên lợi thế cạnh tranh của cảng. Cảng biển cần phải nằm tại vị trí tối ưu để kết nối với các hình thức vận tải khác trong mạng lưới logistics, từ đó nâng cao hiệu quả khai thác và thu hút nhiều khách hàng.
3.1.2.2 Cảng biển đòi hỏi vốn đầu tư ban đầu lớn cho hạ tầng và thiết bị để khai thác hiệu quả. Quy mô cảng phải đủ lớn để tận dụng lợi thế kinh tế, tối ưu năng suất. Do đó, chi phí khấu hao thường chiếm tỷ trọng lớn trong giai đoạn đầu, khoảng 40%, và giảm dần khi cảng hoạt động ổn định.
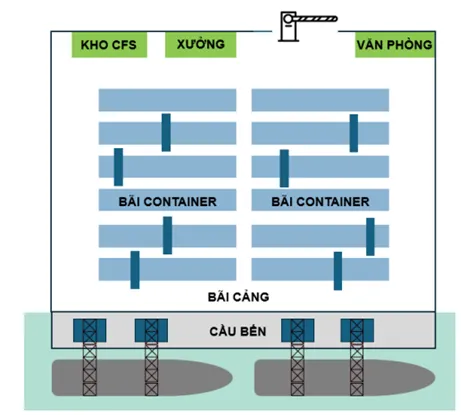
Hạ tầng cảng biển container bao gồm:
• Cầu bến: Do tàu ngày càng lớn (làm tăng mớn nước và chiều dài tàu), các cảng hiện nay thường chọn xây dựng ở cửa biển, nơi có mực nước sâu và ít bị bồi lắng.
• Bãi container, kho CFS, xưởng: Khu vực nằm ở phía sau cầu bến, là nơi lưu chứa, sửa chữa và xử lý container hàng hóa cho việc xếp dỡ.
• Hạ tầng chung: như đất cảng, đường ra vào, luồng hàng hải.
3.2 ĐẦU RA :
Ngành cảng biển có tính cạnh tranh cao và không có nhiều sự khác biệt về dịch vụ cung cấp. Vì vậy, các cảng biển phải có lợi thế và chiến lược riêng biệt để có hàng hóa khai thác. Ngoài các yếu tố giúp tối ưu hạ tầng và thiết bị kể trên, khả năng cung cấp dịch vụ trọn gói trong chuỗi cung ứng và vị trí của cảng cũng đóng vai trò rất quan trọng nhằm thu hút hàng hóa về cảng.
3.2.1 Cơ cấu doanh thu cảng biển Doanh thu cảng biển đến từ các dịch vụ cho hàng container tại cảng như: • Xếp dỡ hàng hóa: xếp dỡ container giữa bãi cảng và tàu hàng. Đày hoạt động đóng góp chính, thường chiếm 80% – 90% doanh thu cảng biển.
• Xử lý hàng hóa tại bãi: bao gồm các hoạt động như lưu kho, đóng rút hàng hóa, làm thủ tục thông quan, nâng hạ tại bãi,….
• Dịch vụ cho tàu thuyền: như hoa tiêu, lai dắt tàu, sử dụng cầu bến
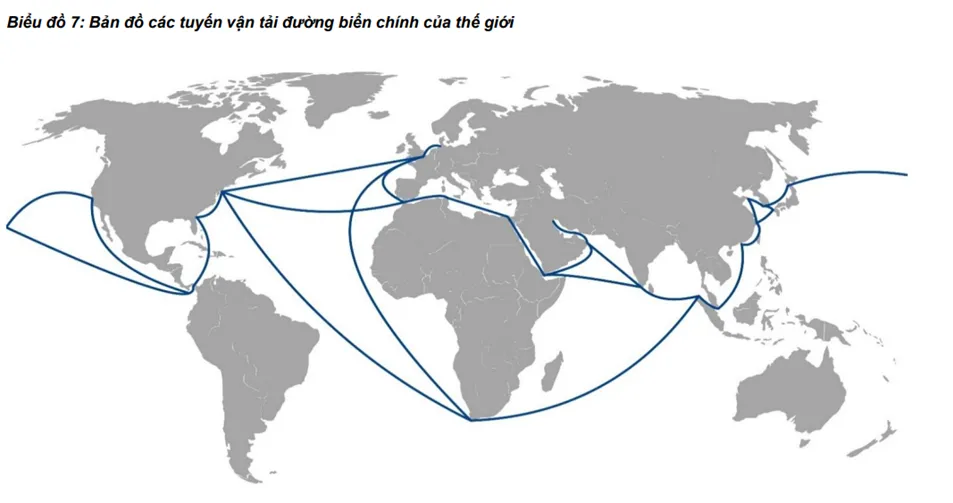
3.2.2 Các tuyến vận tải đường biển và điểm nghẽn chính của thế giới Tuyến thương mại đường biển (Maritime trade routes) là các tuyến đường vận tải trên biển của tàu thuyền. Các tuyến đường này được hình thành dựa trên nhu cầu thương mại, khoảng cách và khả năng kết nối giữa các khu vực trên thế giới, giúp tối ưu cho hoạt động vận tải đường biển. Các cảng biển nằm gần tuyến đường vận tải hay các điểm nghẽn có lợi thế địa lý giúp hãng tàu cắt giảm thời gian và chi phí vận chuyển tới cảng, nên thường được ưu tiên lựa chọn cập cảng hơn. Các cảng trung chuyển lớn đều nằm trên các tuyến hàng hải chính của thế giới.
Hành lang vận tải đường biển chính của thế giới là tuyến Đông – Tây, đóng góp 36% sản lượng vận tải container toàn cầu. Các tuyến đường vận tải trên hành lang này kết nối các thị trường thương mại lớn nhất thế giới như Mỹ, Trung Quốc, châu Âu, Nhật Bản,… bằng tàu mẹ. Hành lang Đông – Tây bao gồm 3 tuyến chính:
• Tuyến xuyên Thái Bình Dương: kết nối khu vực Đông Á và Bắc Mỹ qua biển Thái Bình Dương. Đóng góp 17% sản lượng vận tải toàn cầu.
• Tuyến Á – Âu: Kết nối khu vực Đông Á với khu vực Bắc Âu qua kênh đào Suez (Ai Cập). Đóng góp 14% sản lượng vận tải.
• Tuyến xuyên Đại Tây Dương: kết nối Bắc Mỹ với châu Âu qua biển Đại Tây Dương. Đóng góp 5% sản lượng vận tải. Ngoài ra còn có các tuyến như tuyến châu Á – Địa Trung Hải, tuyến nội Á (kết nối khu vực Đông Á và Đông Nam Á), tuyến Bắc – Nam (kết nối khu vực Bắc Bán cầu với Nam Bán cầu gồm Nam Mỹ, châu Phi và châu Úc) và nhiều tuyến feeder theo từng khu vực.
Phần 4 Quá trình phát triển ngành cảng biển Việt Nam :
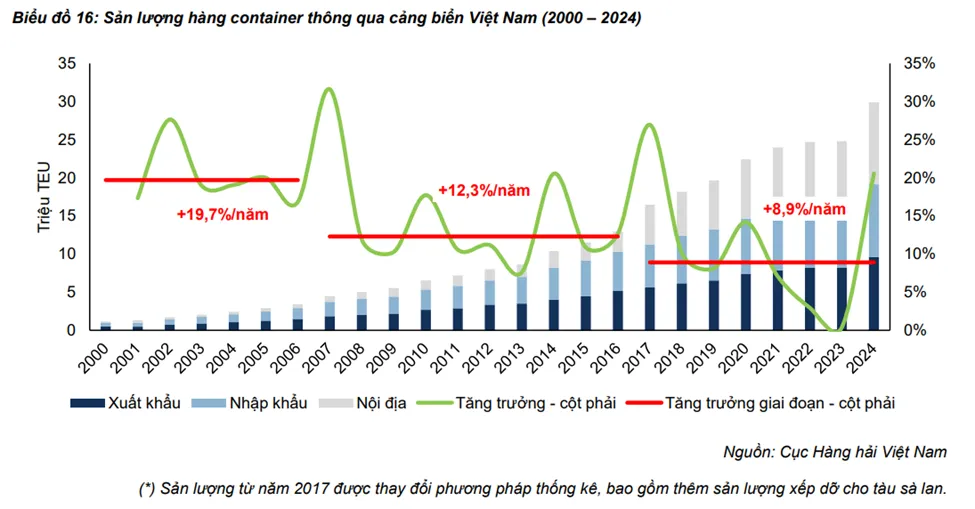
Sản lượng hàng container thông qua cảng biển Việt Nam năm 2024 đạt 29,9 triệu TEU (CAGR = +14,6%/năm giai đoạn 2000 – 2024). Trong đó, tốc độ tăng trưởng có xu hướng giảm dần theo từng giai đoạn. Cụ thể như sau:
4.1 Giai đoạn trước năm 2007:
Đây là giai đoạn Việt Nam bắt đầu mở cửa kinh tế và đẩy mạnh hoạt động thương mại quốc tế, giúp sản lượng hàng container qua cảng biển tăng mạnh, với CAGR = +19,7%/năm giai đoạn 1995 – 2007. Hàng hóa xếp dỡ tại cảng chuyển dịch từ dạng hàng rời, đóng bao sang dạng được chứa trong container khi Việt Nam tham gia vào xu hướng container hóa trên thế giới. Hàng container chỉ chiếm 9% tổng sản lượng hàng hóa qua cảng biển Việt Nam năm 1995, đã tăng lên mức 27% năm 2007.
Trong giai đoạn này, cảng biển container của Việt Nam đều là các cảng feeder nhỏ, chuyển đổi công năng từ khai thác hàng rời sang nên có hạ tầng, thiết bị kém phù hợp và thiếu tính liên kết. Năng suất khai thác do đó thấp và chỉ đủ để khai thác tàu feeder cỡ 1.700 TEU. Các cảng đều thuộc sở hữu của doanh nghiệp nhà nước.
4.2 Giai đoạn từ năm 2007 đến năm 2017:
Sản lượng hàng container qua cảng biển vẫn tăng trưởng tích cực ở mức cao, với mức CAGR = +12,3%/năm giai đoạn 2007 – 2017 (không tính sản lượng từ tàu sà lan). Nhờ việc gia nhập WTO cùng các chính sách thu hút vốn đầu tư nước ngoài vào Việt Nam, kim ngạch xuất nhập khẩu duy trì đà tăng trưởng ở mức cao và nhu cầu đối với các dịch vụ logistics chuyên sâu được thúc đẩy.
Đây cũng là giai đoạn các doanh nghiệp tư nhân tham gia ngành và đẩy mạnh xây dựng thêm nhiều bến cảng, đặc biệt là cảng nước sâu Cái Mép – Thị Vải đáp ứng cỡ tàu 24.000 TEU thu hút các hãng tàu đưa tàu mẹ về cập cảng trong nước. Tuy nhiên, việc đầu tư ồ ạt đã gây dư thừa công suất nghiêm trọng, khiến các cảng biển đã phải cạnh tranh gay gắt bằng nhiều hình thức và chịu thua lỗ nặng nề. Bộ Giao thông vận tải vì vậy đã phải can thiệp bằng việc ban hành chính sách khung giá dịch vụ cảng biển từ năm 2013.
4.3 Giai đoạn từ năm 2017 đến nay:
Việt Nam vẫn tiếp tục duy trì chính sách mở cửa nền kinh tế, ký kết các Hiệp định thương mại tự do (Free Trade Agreement – FTA) nhằm thu hút đầu tư và thúc đẩy hoạt động xuất nhập khẩu. Sản lượng toàn ngành duy trì mức tăng trưởng tích cực với CAGR = +8,9%/năm giai đoạn 2017 – 2024. Trong giai đoạn này, ngành cảng biển Việt Nam chịu sự tác động của 2 sự kiện lớn:
• Chiến tranh thương mại Mỹ - Trung và xu hướng dịch chuyển sản xuất sang các quốc gia khác: Chiến tranh thương mại Mỹ - Trung bắt đầu vào đầu năm 2018 với việc Mỹ đánh thuế nhiều loại mặt hàng xuất xứ từ Trung Quốc. Điều này đã khiến các nhà sản xuất tìm hướng dịch chuyển sang các quốc gia lân cận như Việt Nam, Ấn Độ, Indonesia,… để tránh ảnh hưởng thuế quan, góp phần thúc đẩy nhu cầu xuất nhập khẩu và sản lượng hàng hóa thông qua cảng biển Việt Nam.
• Dịch Covid – 19 diễn ra vào cuối năm 2019 khiến hoạt động thương mại toàn cầu chững lại: Việc giãn cách xã hội khiến hoạt động xuất nhập khẩu và chi tiêu bị hạn chế. Các quốc gia do đó đã phải đẩy mạnh chính sách nới lỏng tiền tệ nhằm kich thích nền kinh tế nhưng gây lạm phát tăng cao, khiến cho nhu cầu tiêu dùng tại các nước đối tác thương mại của Việt Nam suy yếu và kéo giảm tốc độ tăng trưởng sản lượng hàng hóa thông qua cảng biển Việt Nam.
Nhờ nhu cầu đối với hoạt động khai thác cảng biển tiếp tục tăng cao, hiệu suất tại nhiều nhóm cảng cũng đã có sự cải thiện đáng kể trong giai đoạn này. Việc đầu tư xây dựng cảng mới cũng được quy hoạch và phê duyệt kĩ càng hơn giúp hạn chế tình trạng dư thừa công suất như trước. Thêm nữa, cảng nước sâu với lợi thế đón được tàu mẹ cỡ lớn, đáp ứng xu hướng nâng kích cỡ tàu đã thúc đẩy sự phát triển của ngành cảng biển Việt Nam, từ việc khai thác các cảng feeder nhỏ dịch chuyển dần sang các cảng nước sâu có hạ tầng chuyên dụng và quy mô lớn hơn. Việt Nam có hai nhóm cảng nước sâu đang hoạt động là cảng Lạch Huyện tại Hải Phòng và Cái Mép – Thị Vải tại Bà Rịa – Vũng Tàu.
Đặc điểm ngành cảng biển Việt Nam
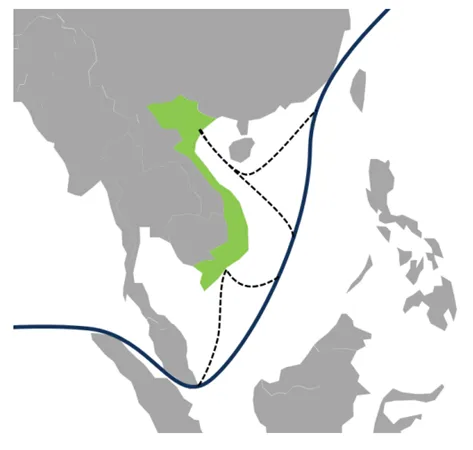
Việt Nam nằm tại khu vực Đông Nam Á, phía đông giáp biển Đông, gần tuyến hàng hải quốc tế với khoảng 60% sản lượng hàng hóa vận tải đường biển toàn cầu lưu thông qua khu vực này. Hơn nữa, Việt Nam nằm gần các cảng trung chuyển lớn (như cảng Singapore và Trung Quốc) giúp hàng hóa của Việt Nam dễ dàng tham gia vào các tuyến vận tải quốc tế. Việt Nam là quốc gia có đường bờ biển dài (với chiều dài đạt 3.260 km) và nhiều sông ngòi. Nhiều khu vực có không gian rộng và độ sâu tự nhiên phù hợp cho việc xây dựng các bến cảng đáp ứng cho tàu hàng đa dạng kích cỡ, từ những tàu feeder 1.700 TEU tới tàu mẹ 24.000 TEU.
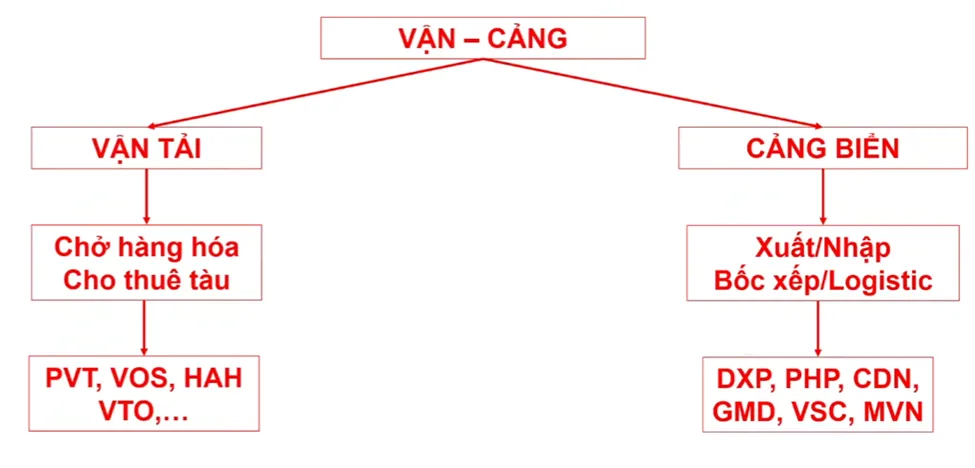
4.4 Chuỗi giá trị ngành cảng biển Việt Nam :
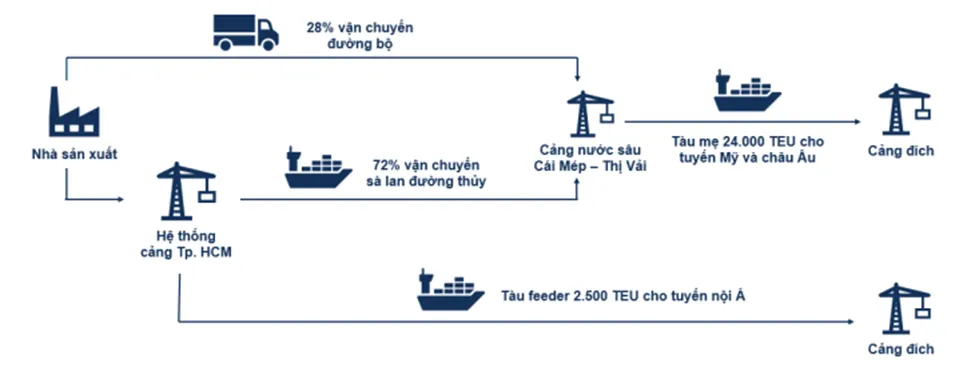
Các hình dưới đây mô tả sơ bộ về chuỗi giá trị ngành cảng biển ở Việt Nam và phân tách nhỏ theo 2 hình thức vận tải và cảng biển :
PHẦN 5 : Cảng Việt Nam chia theo khu vực địa lý :
5.1 Khu vực Hải Phòng :
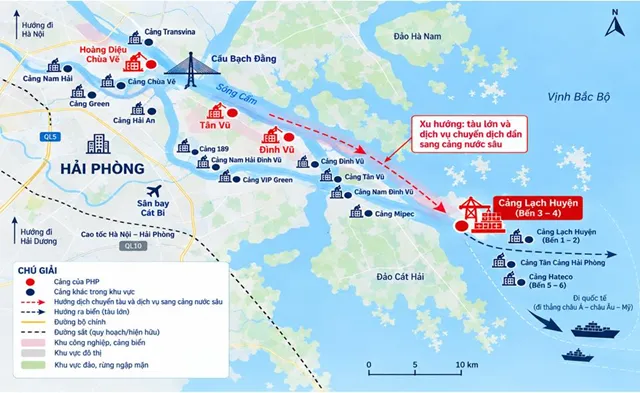
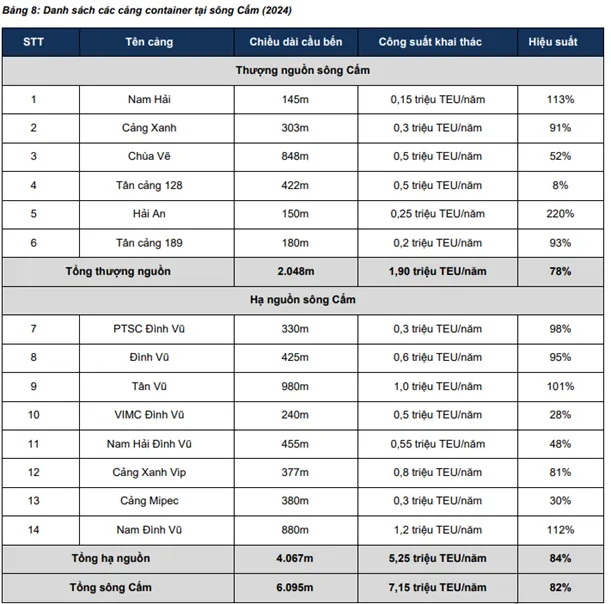
Nhóm cảng sông Cấm chịu nhiều áp lực cạnh tranh do dư thừa công suất. Nhóm cảng này bao gồm các cảng nằm trên sông Cấm, có tổng công suất 7,15 triệu TEU/năm (chiếm 86,7% khu vực Hải Phòng) và độ sâu trước bến đạt dưới -9m, chỉ có thể đón tàu feeder cỡ 2.500 TEU hoạt động trên tuyến nội Á và nội địa. Hiệu suất của nhóm cảng này năm 2024 đạt 82%. Các cảng tại đây hiện đang trong giai đoạn cạnh tranh gay gắt do (1) các doanh nghiệp cảng biển trên sông liên tục đầu tư mở rộng công suất và (2) các hãng tàu dần dịch chuyển sang cảng nước sâu Lạch Huyện có vị trí địa lý và khả năng đón tàu cỡ lớn hơn.
Nhóm cảng sông Cấm được chia làm 2 khu vực nhỏ là thượng nguồn và hạ nguồn, ngăn cách bởi cầu Bạch Đằng. Các cảng tại thượng nguồn sông Cấm là các cảng biển đã được đầu tư xây dựng từ lâu với công suất thấp, hiện không còn dư địa để mở rộng do nằm trong trung tâm thành phố. Hiệu suất khai thác hàng container của khu vực này thấp nhất Hải Phòng (chỉ đạt 78% năm 2024) do không có lợi thế cạnh tranh với khu vực hạ nguồn sông Cấm và nhóm cảng nước sâu Lạch Huyện. So sánh với khu vực hạ nguồn sông Cấm cùng khai thác cỡ tàu 2.500 TEU, các cảng tại thượng nguồn khó cạnh tranh thu hút hãng tàu hơn do các yếu tố:
• Lợi thế vị trí địa lý: Các cảng hạ nguồn có thể đón tàu từ biển vào sớm hơn, giúp hãng tàu cắt giảm thời gian và chi phí vận chuyển so với việc cập bến tại thượng nguồn.
• Lợi thế chiều dài cầu bến: Cảng thượng nguồn hay gặp tình trạng trùng lịch tàu cập cảng do có ít cầu bến và chiều dài bến chỉ đủ để đón 1 tàu. Các cảng này vì thế khó duy trì nhiều tuyến dịch vụ cùng thời điểm và thường xuyên phải chịu thêm chi phí thuê ngoài xếp dỡ tại cảng khác. Trong khi đó, cầu bến tại các cảng hạ nguồn có thể đón 2 – 4 tàu cùng lúc.
• Lợi thế dư địa mở rộng: Do khu vực hạ nguồn sông Cấm nằm ngoài trung tâm thành phố Hải Phòng, các cảng tại đây còn nhiều diện tích để phát triển kho bãi và hạ tầng khai thác cảng, trong khi các cảng thượng nguồn khá nhỏ và không còn dư địa mở rộng.
Các cảng thượng nguồn sông Cấm chủ yếu khai thác hàng nội địa khi không có lợi thế cạnh tranh. Nhiều cảng tại thượng nguồn đã phải kết hợp khai thác hàng container và hàng rời (như cảng Nam Hải, Chùa Vẽ) hoặc chuyển sang khai thác hàng rời hoàn toàn (như cảng Đoạn Xá và cảng Transvina) do không thể cạnh tranh với khu vực hạ nguồn. Hơn nữa, các cảng này chủ yếu làm hàng container nội địa cho các hãng tàu trong nước, với mức giá xếp dỡ chỉ bằng khoảng 35% so với hàng xuất nhập khẩu khi không có lợi thế thu hút tuyến tàu quốc tế.
Riêng cảng nước sâu Lạch Huyện có tỷ trọng đón tàu tuyến quốc tế cao nhất khu vực do tập trung bốc dỡ cho phân khúc tàu mẹ, chuyên vận tải hàng container xuất nhập khẩu trên tuyến xa tới Mỹ và châu Âu. Do áp lực cạnh tranh gay gắt tại khu vực sông Cấm, các cảng thượng nguồn đều phải có chiến lược hợp tác với hãng tàu cùng thuộc công ty để có nguồn hàng khai thác (cảng Nam Hải, Hải An và Tân Cảng).
Nhóm cảng hạ nguồn sông Cấm dư thừa công suất do tiếp tục đầu tư mở rộng và áp lực cạnh tranh từ nhóm cảng nước sâu Lạch Huyện. Hiệu suất khai thác của nhóm cảng hạ nguồn sông Cấm năm 2024 đạt 83%. Nhóm cảng này cũng đang đối mặt với tình trạng dư thừa công suất khi các cảng tại đây tiếp tục mở rộng nhằm đón đầu nhu cầu tăng cao (như cảng Mipec năm 2020, VIMC Đình Vũ và Nam Đình Vũ giai đoạn 2 năm 2023). Đồng thời, các hãng tàu cũng dần chuyển sang nhóm cảng nước sâu Lạch Huyện do ảnh hưởng của xu hướng nâng kích cỡ tàu, góp phần làm trầm trọng áp lực dư cung. Vì vậy, các cảng hạ nguồn thường có các chiến lược riêng biệt nhằm thu hút các hãng tàu. Ví dụ như các cảng PTSC Đình Vũ, Đình Vũ và Xanh Vip hợp tác liên doanh, góp vốn cùng hãng tàu quốc tế; Tân Vũ và VIMC Đình Vũ giữ giá dịch vụ bốc dỡ thấp và hợp tác với hãng tàu cùng thuộc tổng công ty.
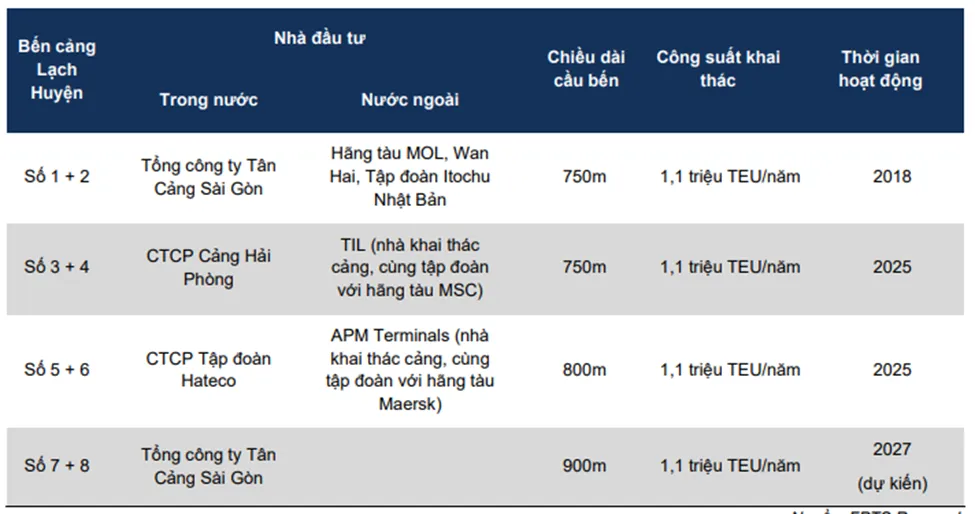
Nhóm cảng nước sâu Lạch Huyện có nhu cầu và hiệu suất cao nhờ đáp ứng xu hướng nâng kích cỡ tàu. Nhóm cảng hiện chỉ có một cảng đang hoạt động là Tân Cảng Hải Phòng (TC – HICT) bắt đầu khai thác từ cuối năm 2018, có công suất thiết kế 1,1 triệu TEU/năm (chiếm 13,3% khu vực). Với độ sâu trước bến đạt khoảng -16m, cảng có thể đón tàu mẹ cỡ 13.000 TEU cho các tuyến xa đi Mỹ và châu Âu, đáp ứng xu hướng nâng kích cỡ tàu.
Giá dịch vụ bốc dỡ container tại Lạch Huyện chạm trần khung giá nhờ nhu cầu ở mức cao, trong khi nhóm cảng sông Cấm cạnh tranh giá gay gắt. Cảng nước sâu Lạch Huyện có khung giá cao hơn khoảng 25% so với các cảng trên sông Cấm theo Quyết định 810/QĐ–BGTVT. Dù vậy, giá dịch vụ bốc dỡ container tại Lạch Huyện hiện đã chạm trần khung giá nhờ :
(1) khai thác vượt công suất thiết kế
(2) không có sự cạnh tranh khi là cảng nước sâu duy nhất tại khu vực Hải Phòng.
5.2 Khu Cảng biển Quảng Ninh:
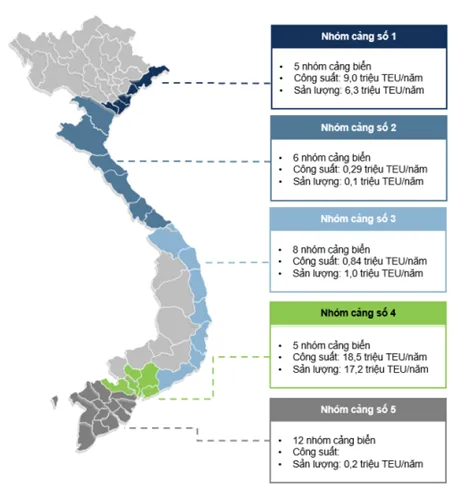
Tập trung khai thác mặt hàng rời Khu vực Quảng Ninh chỉ có 2 cảng biển đang khai thác hàng container là cảng Quảng Ninh và cảng CICT, có thể đón được tàu cỡ 5.000 TEU với công suất khoảng 770 nghìn TEU/năm (chiếm khoảng 9% công suất nhóm cảng số 1). Hoạt động khai thác hàng container tại Quảng Ninh hạn chế chủ yếu do luồng vào cảng thường xuyên bị bồi lắng nên không thể đảm bảo yêu cầu đón tàu container, khiến cho việc phát triển dịch vụ cho mặt hàng này không mạnh như tại cảng biển Hải Phòng. Thay vào đó, các cảng biển tại đây tập trung khai thác hàng rời như than, sắt phế liệu, dăm gỗ, thức ăn chăn nuôi,…
5.3 Nhóm cảng rải rác :
Tập trung khai thác hàng rời và hàng lỏng Nhóm cảng số 2 bao gồm các cảng Thanh Hóa, Nghệ An, Hà Tĩnh, Quảng Bình, Quảng Trị và Thừa Thiên Huế. Hoạt động khai thác ở nhóm cảng này phân bố rời rạc với nhiều cảng quy mô nhỏ, chỉ có khả năng tiếp nhận tàu cỡ dưới 2.500 TEU.
5.4 Nhóm cảng ít công suất:
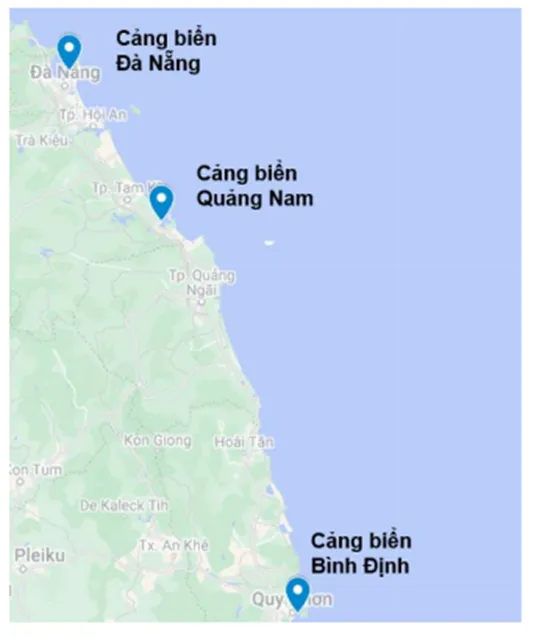
Thị phần thấp tại cảng biển Đà Nẵng, Quảng Nam và Bình Định Nhóm cảng số 3 bao gồm các cảng Đà Nẵng, Quảng Nam, Quảng Ngãi, Bình Định, Phú Yên, Khánh Hòa, Ninh Thuận và Bình Thuận. Tương tự với nhóm cảng số 2, các cảng tại nhóm cảng số 3 phân bố rời rạc với sản lượng hàng hóa qua cảng chủ yếu là hàng rời (như dăm gỗ, than, quặng sắt,…) và hàng lỏng cho các nhà máy và khu công nghiệp tại khu vực (chiếm gần 90% sản lượng nhóm cảng này).
5.5 Nhóm cảng Thành phố Hồ Chí Minh
Tình trạng các cảng bị quá tải và xu hướng chuyển dịch sang cảng nước sâu tại Bà Rịa – Vũng Tàu.
Đây là nhóm cảng có quy mô lớn nhất Việt Nam, bao gồm các cảng thành phố Hồ Chí Minh, Bà Rịa – Vũng Tàu, Đồng Nai, Bình Dương và Long An, chiếm gần 70% sản lượng hàng container thông qua cả nước. Trong đó, hàng hóa chủ yếu tập trung tại thành phố Hồ Chí Minh và Bà Rịa – Vũng Tàu (chiếm 93% thị phần nhóm này) do được định hướng làm cảng cửa ngõ của các tỉnh thành khu vực Đông Nam Bộ và Đồng bằng sông Cửu Long. Nhóm cảng thành phố Hồ Chí Minh xếp dỡ cho các tàu feeder cỡ 2.500 TEU đi tuyến nội địa và nội Á, còn nhóm cảng nước sâu Cái Mép – Thị Vải tại Bà Rịa – Vũng Tàu xếp dỡ cho tàu mẹ cỡ 24.000 TEU cho các tuyến xa đi Mỹ và châu Âu. Hoạt động khai thác hàng container tại nhóm cảng số 4 cũng chịu tác động từ xu hướng nâng kích cỡ của hãng tàu thế giới, dịch chuyển dần từ các cảng feeder ra cảng nước sâu, góp phần thúc đẩy sản lượng hàng container qua cảng tăng cao.
Còn lại, các cảng biển Bình Dương, Đồng Nai chủ yếu xếp dỡ cho tàu sà lan, kết nối các khu công nghiệp lân cận với các cảng cửa ngõ để xuất, nhập khẩu hàng hóa, còn cảng Long An mới bắt đầu khai thác hàng container với cảng quốc tế Long An giai đoạn 1 từ năm 2023 nên thị phần các cảng này rất thấp.
Hoạt động vận tải container đường thủy bằng sà lan phát triển mạnh mẽ do hạ tầng đường bộ hạn chế. Chuỗi cung ứng tại miền Nam có sự khác biệt lớn so với khu vực miền Bắc và Trung, với hoạt động vận tải bằng sà lan đường thủy phát triển mạnh mẽ, chủ yếu do hạ tầng kết nối tại miền Nam không được đầu tư đồng nhất. Cụ thể hơn, so sánh hạ tầng đường bộ và đường thủy tại khu vực miền Bắc và miền Nam có đặc điểm:
• Hạ tầng đường bộ: tính đến cuối năm 2024, khu vực miền Bắc có tổng chiều dài đường quốc lộ và cao tốc đạt khoảng 11.500km, còn khu vực miền Nam chỉ có gần 5.800km. Điều này là do nền địa chất tại đồng bằng sông Cửu Long yếu, dễ sụt lún và cần nhiều cầu bắc qua sông và kênh rạch, khiến cho chi phí đầu tư đường bộ tại đây cao hơn 30 – 50% so với khu vực khác. Các chủ hàng tại miền Bắc vì vậy dễ dàng vận chuyển tới cảng bằng đường bộ, trong khi khu vực miền Nam thường xuyên trong tình trạng tắc nghẽn và quá tải.
• Hạ tầng đường thủy: khu vực miền Nam có hệ thống sông ngòi, kênh, rạch chằng chịt, với tổng chiều dài hành lang vận tải đạt hơn 3.100km kết nối vùng đồng bằng sông Cửu Long với các cảng biển tại Đông Nam Bộ. Hơn nữa, luồng tuyến tại miền Bắc chỉ đủ để khai thác tàu sà lan trọng tải 600 – 800 tấn, trong khi luồng tuyến tại miền Nam có thể khai thác tàu cỡ 5.000 tấn, giúp vận tải đường thủy tại miền Nam có hiệu quả cao, cắt giảm 10 – 30% chi phí logistics so với đường bộ – Theo Cục Đường thủy nội địa Việt Nam, thúc đẩy các chủ hàng chọn phương pháp vận tải này.
5.5.1 Cảng biển thành phố Hồ Chí Minh
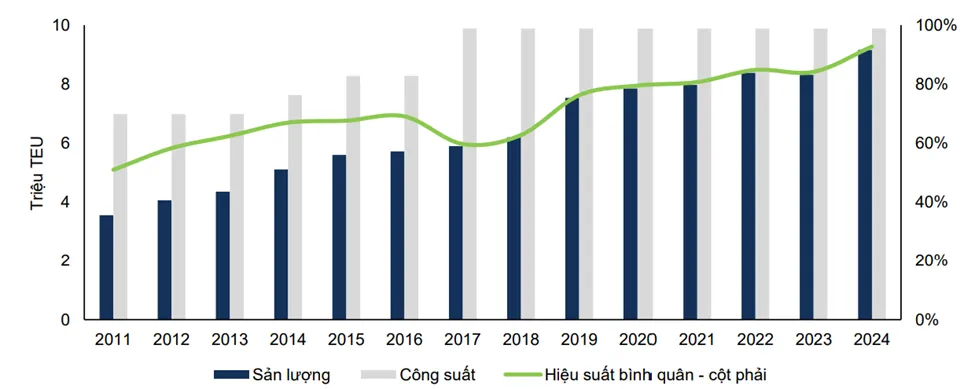
Cảng biển thành phố Hồ Chí Minh là khu vực khai thác container sôi nổi nhất cả nước. Nhờ việc đầu tư mạnh cho hệ thống cảng biển và logistics, hàng hóa từ Đồng bằng sông Cửu Long và các khu công nghiệp tại miền Nam có nhu cầu xuất nhập khẩu đều tập trung xếp dỡ tại đây.
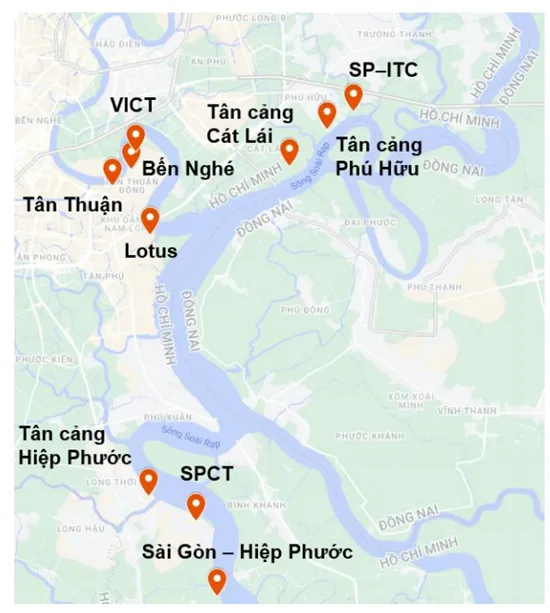
Hệ thống cảng container thành phố Hồ Chí Minh nằm trên khu vực sông Sài Gòn và sông Soài Rạp với độ sâu luồng hàng hải thấp. Do vậy, các cảng tại đây chỉ có thể đón được tàu container cỡ 2.500 TEU trở xuống, chuyên khai thác các tuyến nội địa và nội Á.
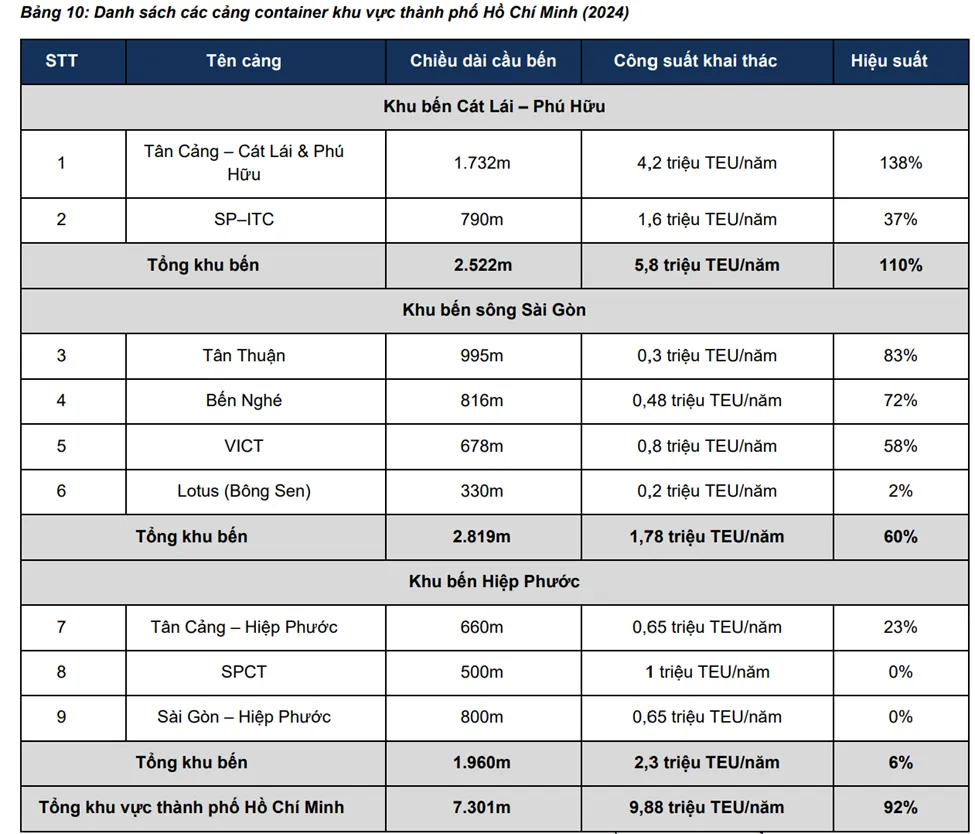
Khu bến Cát Lái – Phú Hữu: gồm Tân Cảng – Cát Lái, Tân Cảng – Phú Hữu và SP–ITC nằm tại quận 2 và quận 9. Đây là khu bến khai thác hàng container chính chiếm 84% thị phần khu vực thành phố Hồ Chí Minh
Khu bến sông Sài Gòn: gồm các cảng Tân Thuận, Bến Nghé, VICT và Lotus nằm tại quận 7, chiếm khoảng 14% thị phần khu vực. Các cảng tại đây chủ yếu xếp dỡ hàng container nội địa và hàng rời (như clinker, phân bón, sắt thép,…) do không có lợi thế cạnh tranh thu hút tuyến quốc tế với cảng Cát Lái.
Khu bến Hiệp Phước: gồm Tân cảng Hiệp Phước, SPCT và Sài Gòn – Hiệp Phước nằm trên sông Soài Rạp, đoạn qua huyện Nhà Bè. Khu bến được định hướng phát triển phục vụ hàng hóa dịch chuyển từ các cảng tại nội đô thành phố Hồ Chí Minh do có nhiều dư địa mở rộng và có thể đón tàu container cỡ 4.000 TEU (trong khi 2 khu bến còn lại chỉ có thể đón tàu 2.500 TEU). Tuy nhiên, khu vực này đến nay vẫn khai thác hàng rời, trong khi hoạt động xếp dỡ hàng container ở mức rất thấp (hiệu suất năm 2024 chỉ đạt 6,5%)
5.5.2 Cảng biển Bà Rịa – Vũng Tàu
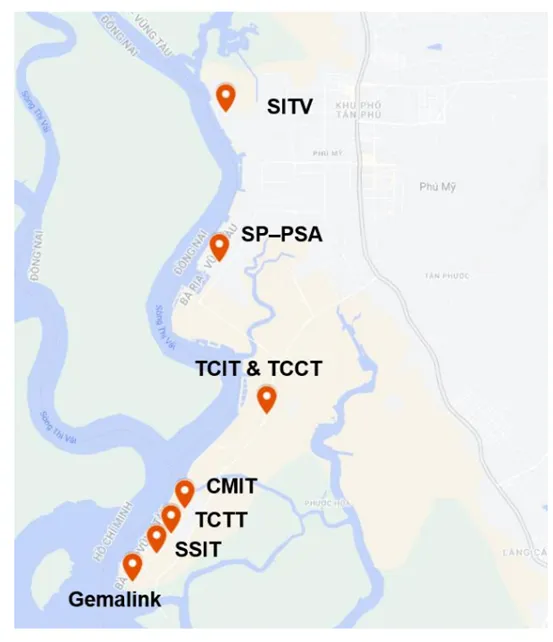
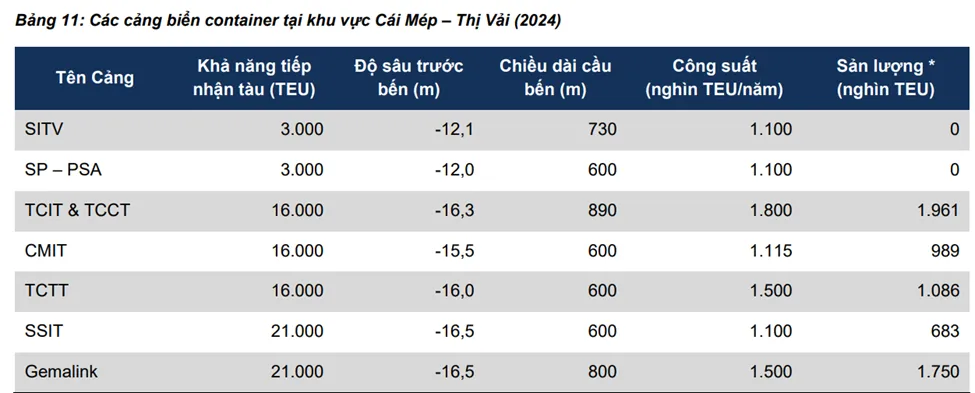
Cảng biển Bà Rịa – Vũng Tàu chỉ có một khu vực khai thác hàng container là cảng nước sâu Cái Mép – Thị Vải, nằm ở cửa sông Thị Vải, nơi ít bị bồi lắng và có độ sâu trước bến tự nhiên đạt -16,5m. Nhờ vậy, các cảng tại đây xếp dỡ hàng container xuất nhập khẩu cho tàu mẹ cỡ 24.000 TEU đi tuyến xa tới Mỹ và châu Âu.
Các cảng nước sâu tại Cái Mép – Thị Vải đều có quy mô lớn, với công suất thiết kế mỗi cảng đạt hơn 1 triệu TEU/năm. Cảng SITV và SP–PSA nằm sâu trong sông Thị Vải nên có độ sâu trước bến khá nông, chỉ có thể đón tàu cỡ 3.000 TEU và không thể cạnh tranh khai thác hàng container với các cảng còn lại. Hai cảng này vì vậy cũng đã phải chuyển sang khai thác hàng rời.
Góp vốn với các đối tác chiến lược quốc tế: các cảng tại Cái Mép – Thị Vải đều có vốn góp từ hãng tàu và nhà khai thác cảng lớn trên thế giới làm đối tác chiến lược.
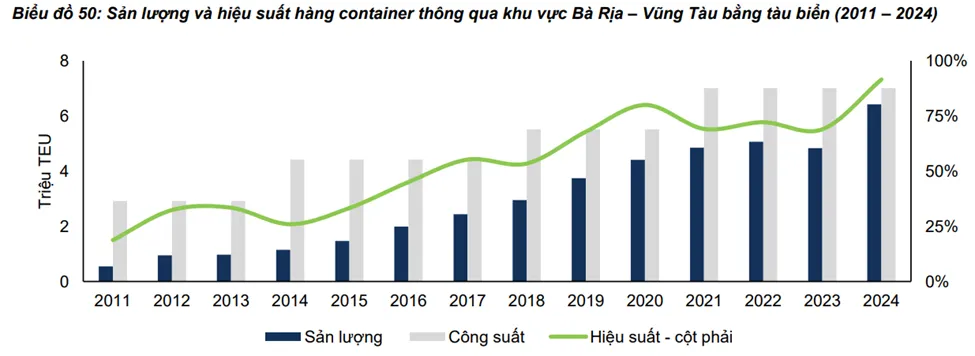
Giá cước xếp dỡ nhóm cảng Cái Mép – Thị Vải chạm trần khung giá nhờ nhu cầu tăng cao. Trong giai đoạn trước, các doanh nghiệp đầu tư xây dựng cảng biển ồ ạt gây nên tình trạng dư cung, buộc các cảng phải hạ giá cước nhằm thu hút hãng tàu. Nhờ sản lượng hàng container thông qua khu vực duy trì đà tăng trưởng +21%/năm, các cảng đã có cơ sở để nâng mức giá cước bốc dỡ mà không còn chịu áp lực cạnh tranh gay gắt như trước. Hiện nay, giá dịch vụ bốc dỡ container của các cảng tại Cái Mép – Thị Vải đều đã chạm trần khung quy định.
5.5.3 Cảng biển Đồng Nai, Bình Dương và Long An
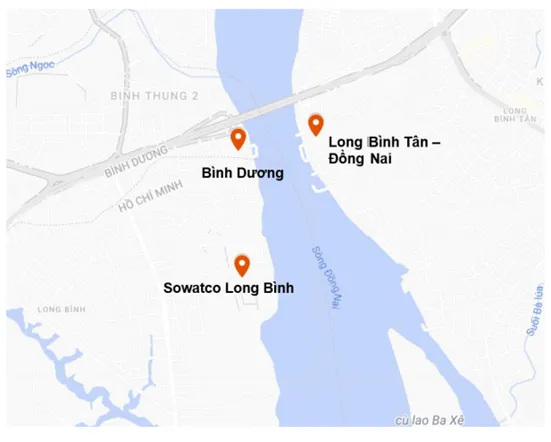
Hoạt động khai thác hàng container của nhóm cảng Đồng Nai và Bình Dương tập trung tại khu vực ngã ba Đồng Nai, Bình Dương và thành phố Hồ Chí Minh. Khu vực này có 3 bến cảng là Bình Dương, Long Bình Tân và Sowatco Long Bình, với tổng công suất khoảng 1,1 triệu TEU/năm. Đây là khu vực có độ sâu luồng nông (khoảng -6m), nên chỉ có thể đón tàu sà lan cỡ nhỏ về khai thác.
5.5.4 Nhóm cảng ở khu vực Đồng Bằng sông Cửu Long:
Khai thác sà lan kết nối tới nhóm cảng trên bao gồm các cảng Cần Thơ, Đồng Tháp, Tiền Giang, Vĩnh Long, Bến Tre, An Giang, Hậu Giang, Sóc Trăng, Trà Vinh, Cà Mau, Bạc Liêu và Kiên Giang thuộc khu vực Đồng bằng sông Cửu Long. Đây là khu vực có lợi thế trong sản xuất nông nghiệp và nuôi trồng thủy sản và có nhu cầu xuất khẩu hàng container cao. Tuy nhiên, các cảng biển ở đây chủ yếu khai thác hàng rời và không có bến cảng container chuyên dụng (chỉ có 6 khu bến kết hợp khai thác hàng container ở quy mô nhỏ).
Bài viết chỉ mang tính chất tham khảo , không phải khuyến nghị đầu tư.
Tại cuộc họp ngày 7/10/2026, UBCKNN công bố đang nghiên cứu bỏ giờ nghỉ trưa, nới biên độ dao động giá, điều chỉnh một số phiên khớp lệnh định kỳ (ATO/ATC) và chuyển toàn bộ cổ phiếu HNX sang HOSE. Thứ trưởng Bộ Tài chính Nguyễn Đức Chi cho biết thêm, cơ quan quản lý đang nghiên cứu rút ngắn chu kỳ thanh toán, hướng tới T+0. Riêng việc nâng biên độ HOSE từ 7% lên 10% đã có mốc đề xuất cụ thể là chậm nhất cuối tháng 12/2026. Thông tin xuất hiện ngay sau khi FTSE Russell nâng hạng thị trường Việt Nam lên mới nổi thứ cấp, với 13,89 triệu tài khoản chứng khoán và huy động vốn 9 tháng đạt 731,6 nghìn tỷ đồng (+85,6%).
Các công ty chứng khoán cùng dự báo lợi nhuận doanh nghiệp niêm yết tăng hai chữ số so với cùng kỳ, nhưng nhịp tăng đã nguội so với đầu năm, và khoảng cách giữa người thắng với kẻ thua ngày càng rộng.
UBND TP.HCM đang hoàn thiện dự thảo Nghị quyết nâng hạn mức vay được hỗ trợ lãi suất cho nhà ở xã hội từ 200 lên 300 tỷ đồng/dự án, kéo dài thời gian hỗ trợ từ 7 lên 10 năm, thông qua kênh cho vay của Công ty Đầu tư tài chính Nhà nước TP.HCM (HFIC). Tổng vốn dự kiến giải ngân qua HFIC giai đoạn 2026–2030 khoảng 16.800 tỷ đồng, phân bổ tăng dần từ 2.500 tỷ (2026) lên 4.000 tỷ (2030). Trong khi đó, chỉ tiêu nhà ở xã hội TP.HCM được giao đến 2030 là 199.400 căn – trong đó riêng giai đoạn 2026–2030 cần hoàn thành 181.257 căn, gấp 10 lần giai đoạn 2021–2025 – nhưng tốc độ giải ngân từ gói 145.000 tỷ quốc gia theo Nghị quyết 33/NQ-CP tại TP.HCM đến giữa 2026 mới đạt gần 616 tỷ đồng trên 2.200 tỷ hạn mức cam kết. Dự thảo sẽ được trình HĐND TP.HCM tại kỳ họp tháng 10/2026.