Tăng trưởng doanh nghiệp có nhanh bằng tăng trưởng GDP của đất nước?
|9 phút đọc
Cuối tuần chúng ta có 2 quả bom, 1 là GDP Q3 đã 9,9%, 2 là mình đã ‘cook' sạch dự phóng KQKD Q3 vừa ra
Sau khi đọc dự phóng KQKD Q3 năm nay thì mình cũng không quá bất ngờ, và mình phát hiện dòng tiền của nền kinh tế đang tập trung như sau:
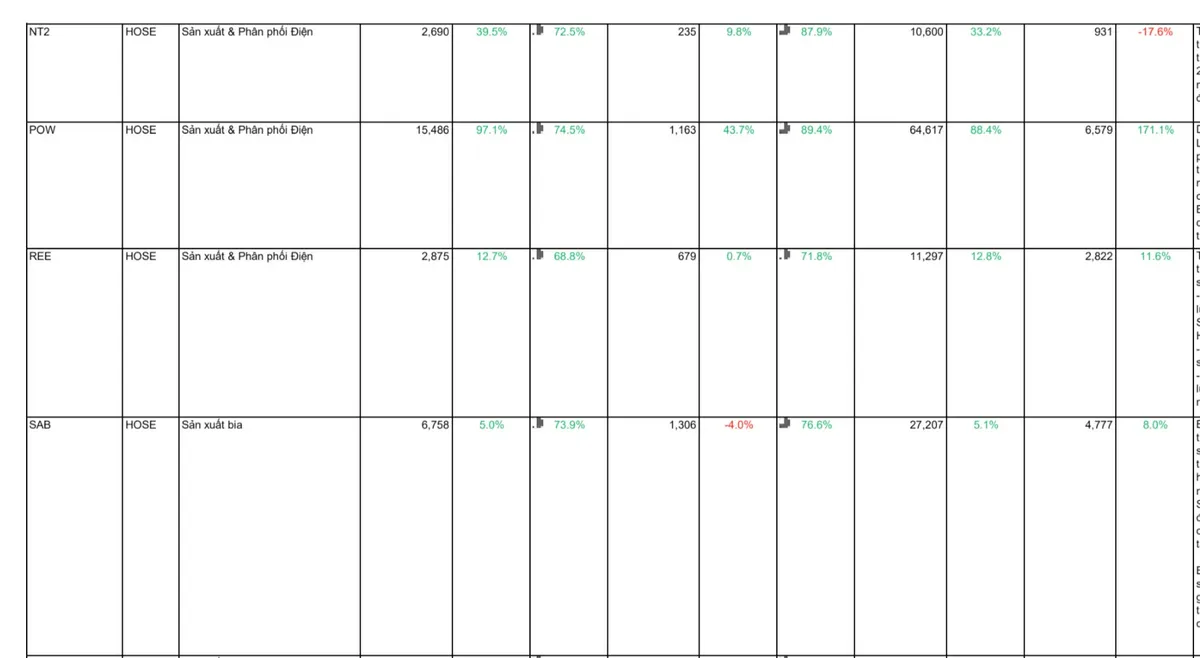
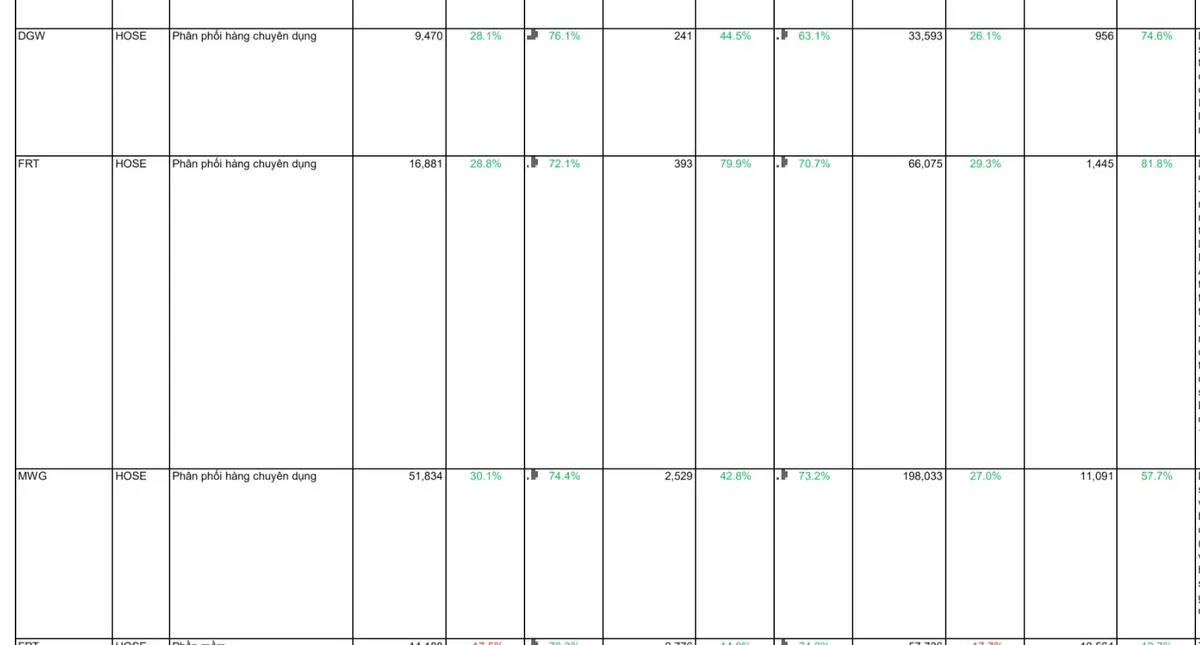
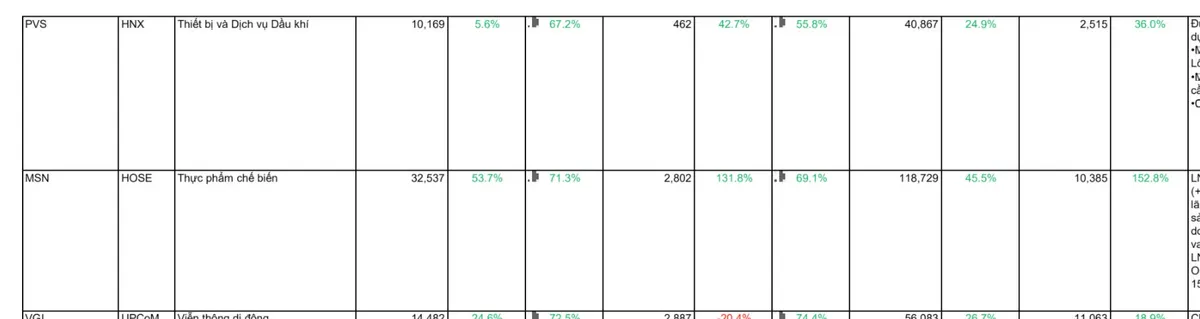
POW tăng 97%, MSN 54%, HPG 48%, MWG 30%. Nhưng khi đọc kỹ cột lợi nhuận và phần diễn giải của từng mã thì mình thấy bức tranh phức tạp hơn nhiều:
Doanh thu tăng mạnh nhưng biên gộp giảm: POW, HPG, DCM, DPM.
Lợi nhuận tăng nhờ khoản một lần: KBC, PHR, CTG.
Lợi nhuận tăng nhờ tâm lý mua trước khi giá tăng: MWG, FRT, DGW.
Điểm chung của những doanh nghiệp thực sự thắng là họ bán đúng thứ đang khan hiếm, hoặc không phải gánh phần chi phí đang tăng. Mình chia bài thành bốn phần: các cú sốc vĩ mô, ngành nào được lợi hay thiệt, dòng tiền đang tụ về đâu, và những điểm cần cẩn trọng.
Phần 1: Bốn cú sốc vĩ mô định hình quý này
1. El Niño: thủy điện thua, nhiệt điện thắng, nhưng không thắng trọn
El Niño đã chính thức trở lại từ tháng 6/2026, chuyển từ trạng thái trung tính sang El Niño chỉ trong khoảng 3 tháng, với cường độ dự báo tương đương hoặc mạnh hơn giai đoạn 2015-2016. Tác động đến ngành điện: sản lượng điện truyền tải 6 tháng đầu năm tăng gần 11%, nhiệt điện than chiếm tỷ trọng cao nhất với 54,5%.
Tuy nhiên, hưởng lợi về sản lượng chưa chắc là hưởng lợi về lợi nhuận.
POW: biên gộp giảm 3 điểm % xuống 13,3% vì không còn doanh thu chênh lệch CfD và chi phí nhiên liệu tăng.
NT2: biên gộp xuống 9,7%, LNST Q3 chỉ +9% và dự báo cả năm 2026 là -17,6%.
Nguyên nhân là nguồn khí. Như cả nhà biết thì các mỏ khí trong nước đang sụt giảm sản lượng nghiêm trọng, kéo theo hệ số huy động khí của các nhà máy giảm theo. Thêm vào đó, việc đóng cửa eo biển Hormuz đã tác động đến giá khí tự nhiên và LNG toàn cầu, tạo lo ngại về hiệu quả kinh tế của các dự án điện khí. Nhiệt điện khí được huy động nhiều hơn nhưng phải mua nhiên liệu đắt hơn.
Ngân hàng Nhà nước vừa mở lại kênh mua USD ở mức 25.500 đồng/USD, làm dấy lên kỳ vọng về dòng tiền mới hỗ trợ lãi suất và chứng khoán. Thế nhưng, ngay phiên đầu tiên, tỷ giá liên ngân hàng lại ở mức 25.660 đồng/USD. Vì sao mức chênh lệch 160 đồng này có thể quyết định hiệu quả của cả chính sách?
Trong tuần đầu tháng 11, NHNN cùng lúc dùng ba công cụ để đưa tiền đồng vào hệ thống ngân hàng: cho vay cầm cố giấy tờ có giá (OMO), hoán đổi USD/VND kỳ hạn 182 ngày và mua USD giao ngay định kỳ từ ngày 11/11. Cả ba đều làm tăng lượng VND, nhưng khác nhau ở điểm quan trọng nhất: OMO và hoán đổi là tiền cho mượn, đến hạn phải trả; mua USD giao ngay là mua đứt, không có ngày thu hồi. Vì vậy, khi đọc tin "NHNN bơm tiền", câu hỏi cần đặt ra là: bơm bằng kênh nào, và tiền ở lại bao lâu?
2. Siêu chu kỳ chip nhớ: AI “ăn” hết nguồn cung của máy tính cá nhân
Các trung tâm dữ liệu AI đang hút phần lớn công suất bộ nhớ. TrendForce dự báo giá hợp đồng DRAM tăng 58-63% và NAND Flash tăng 70-75% trong quý 2/2026. Ở thị trường bán lẻ, giá RAM dạng kit đã tăng hơn gấp ba trong vòng một năm, Gartner ước tính giá PC tăng trung bình 17% trong khi sản lượng giảm 10,4%.
Các nhà bán lẻ công nghệ trong nước được lợi theo hai kênh:
Giá bán bình quân tăng. FRT ghi nhận giá bán FPT Shop tăng, IDC ước tính giá bán lẻ điện thoại tăng ~20% so với cùng kỳ.
Tâm lý mua trước. Người dùng mua máy trước khi giá lên tiếp. Lenovo, Dell, HP, Acer và Asus đều đã cảnh báo tăng giá 15-20% từ nửa cuối 2026.
Kết quả trong bảng: MWG LNST +42,8% (doanh thu 51.834 tỷ), FRT +79,9% (cộng thêm Long Châu mở 90-100 cửa hàng mới mỗi quý), DGW +44,5%.
3. Giá hàng hóa và cước vận tải: người bán thắng, người mua thua
Ở phía được lợi:
Vonfram neo trên 3.000 USD/mtu, giúp MSR (thuộc MSN) tăng lợi nhuận trước thuế và lãi vay gấp 8 lần. Kết quả là LNST của MSN +131,8%, dù vẫn bị trừ khoản trích lập dự phòng 400 tỷ.
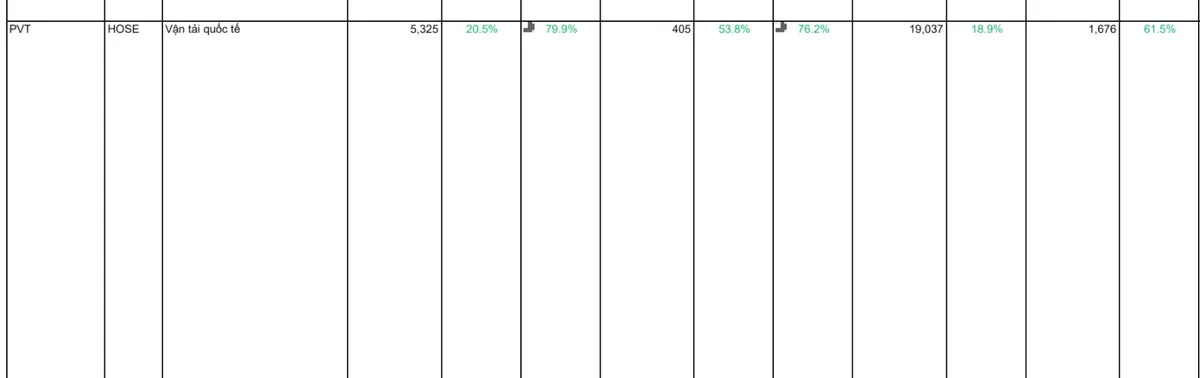
Cước tàu dầu làm doanh thu PVT +20%, LNST +53,8% (cước tàu MR +46% so với cùng kỳ, dầu thô +25%).
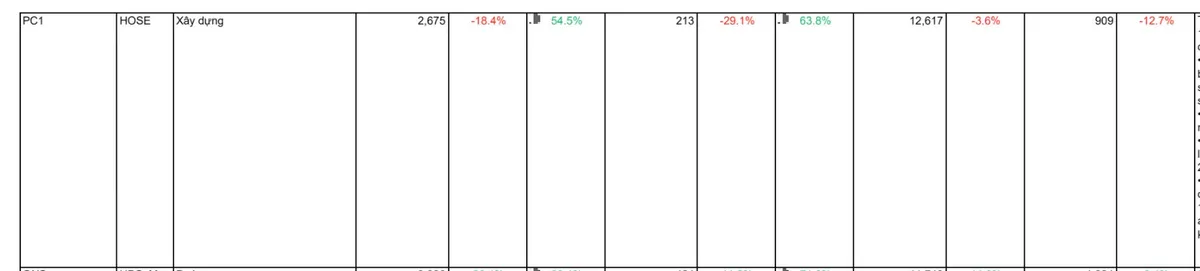
Nickel và đồng tăng giúp mảng khai khoáng của PC1 +22% doanh thu.
Ở phía chịu thiệt:
Cao su thiên nhiên lên 64 triệu đồng/tấn (+31,7%). DPR bán được giá cao, nhưng sản lượng tiêu thụ 2 tháng 7-8 giảm 34% do cầu nội địa yếu. DRC phải gánh chi phí nguyên liệu, LNST dự phóng -56,6%.
Lưu huỳnh (sulfur) tăng khoảng 280% so với cùng kỳ trong khi giá bán DAP chỉ tăng ~10%. DDV LNST -56,6%.
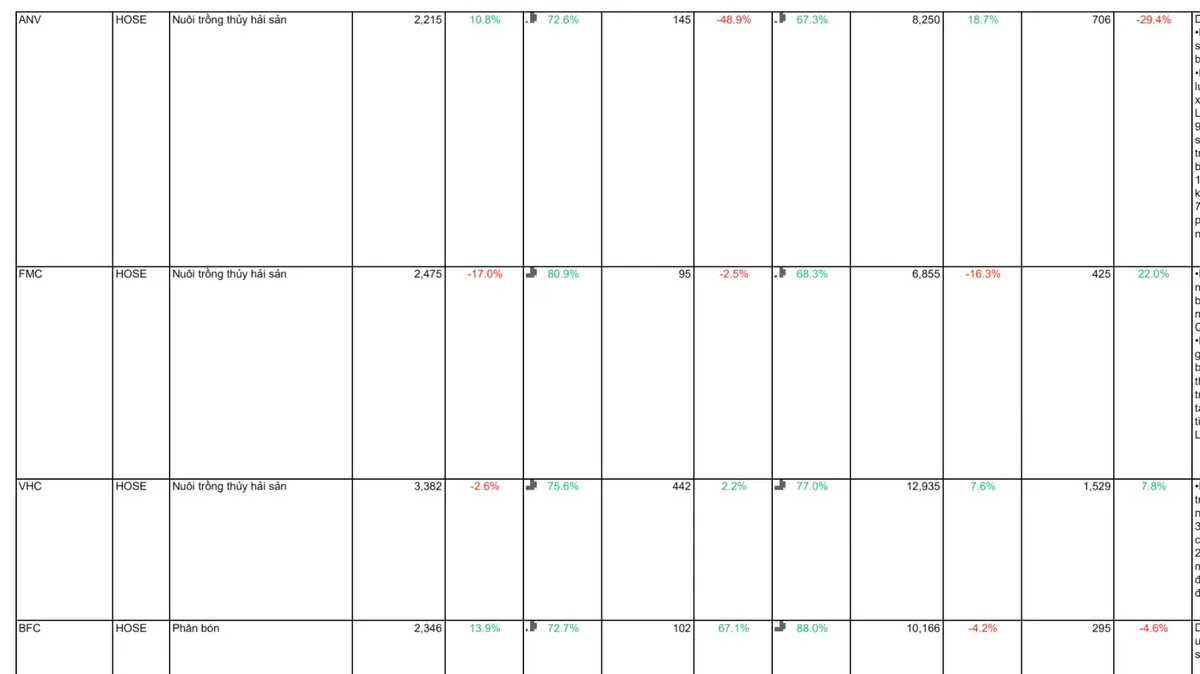
Bột cá và đậu tương tăng mạnh làm biên thủy sản co lại: bột cá +54% (ANV) và +73% (VHC).
4. Phòng vệ thương mại và thuế quan
Thép mạ gặp rào cản ở các thị trường truyền thống, nên chuyển sang Brazil và Ukraine, những nơi chưa áp biện pháp bảo hộ: NKG xuất khẩu +71% so với cùng kỳ, HSG +31%, GDA xuất khẩu 85 nghìn tấn (+37% so với quý trước).
Nhưng biên gộp lại thu hẹp: HSG xuống 12% (-326bps), NKG 8,3% (-224bps), GDA 7,5%. Tìm được thị trường mới không đồng nghĩa với được giá tốt.
Thủy sản xuất khẩu Mỹ chịu áp lực nặng nhất:
VHC bị thuế 301 và giá cước tăng gấp đôi, sản lượng -5%.
FMC mất thị phần tại Mỹ, cước vận chuyển tăng khoảng 50%.
ANV có cá tra tăng nhưng cá rô phi giảm giá 21% vì Trung Quốc cạnh tranh và tồn kho Mỹ cao, biên gộp giảm 940bps xuống 15%, LNST -48,9%.
Ngược lại, dệt may (MSH, TNG) hưởng lợi từ mùa cao điểm quý 3 và nhập khẩu Mỹ phục hồi từ tháng 6. TNG doanh thu 2 tháng đầu quý +26%.
Phần 2: Ngành nào tốt, ngành nào xấu
Ngân hàng
Điểm chung: lãi suất mặt bằng chưa hạ, tín dụng được mở room theo từng đợt, nợ nhóm 2 tăng nhanh.
Nhóm quốc doanh dẫn đầu về chất lượng.
BID: LNTT +33% YoY, NIM cải thiện lên 2,20%. Dư địa lớn nhất nằm ở danh mục vay mua bất động sản khoảng 345.000 tỷ đồng, mới ~36% thả nổi, và hơn 60.000 tỷ sẽ chuyển sang thả nổi trong 12 tháng tới với mức tăng 200-300bps.
CTG: LNTT +36%, trong đó có ~800 tỷ từ chuyển nhượng Vietinbank Tower. Chi phí dự phòng 9 tháng đã hoàn thành 91% kế hoạch năm nên Q4 áp lực nhẹ hơn.
VCB: LNST +18,8% nhưng thu nhập ngoài lãi giảm 51% so với quý trước do khoản đánh giá lại một lần ở Q2. Điểm mạnh là LLR 279% và nợ nhóm 2 chỉ 0,25%.
Nhóm cổ phần phân hóa mạnh:
VPB: tín dụng +28% từ đầu năm, NIM 5,1% (giảm 10bps), nợ xấu hình thành ròng ~6.000 tỷ, chi phí dự phòng 8.174 tỷ.
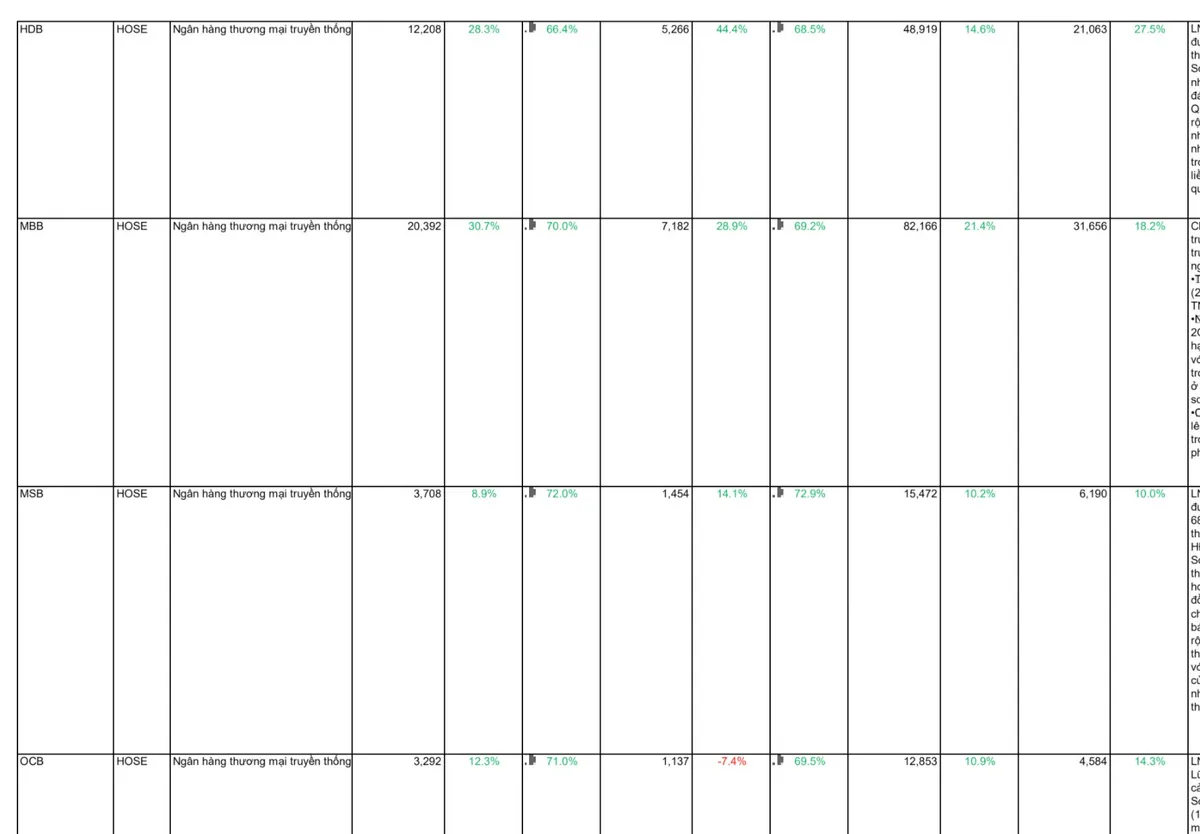
MBB: tín dụng dự kiến +20% từ đầu năm, NIM 4,05%, chi phí tín dụng 0,43%.
HDB: tín dụng +48% so với cùng kỳ nhưng dư nợ nhóm 2 đã gấp đôi so với quý trước.
TCB: hết room, tín dụng chỉ +0,7% so với quý trước, NIM giảm 10bps xuống 3,6%, trích lập dự phòng tăng gấp 3 lần so với quý trước.
OCB: là mã duy nhất trong nhóm có LNST giảm (-7,4%), dự phòng +123% so với cùng kỳ vì nợ nhóm 2 tăng.
ACB, MSB: NIM gần như đi ngang (ACB ~3,0%) hoặc co hẹp (MSB -47bps), dự phòng tăng.
Bất động sản: tiền chỉ vào nơi có sản phẩm bàn giao
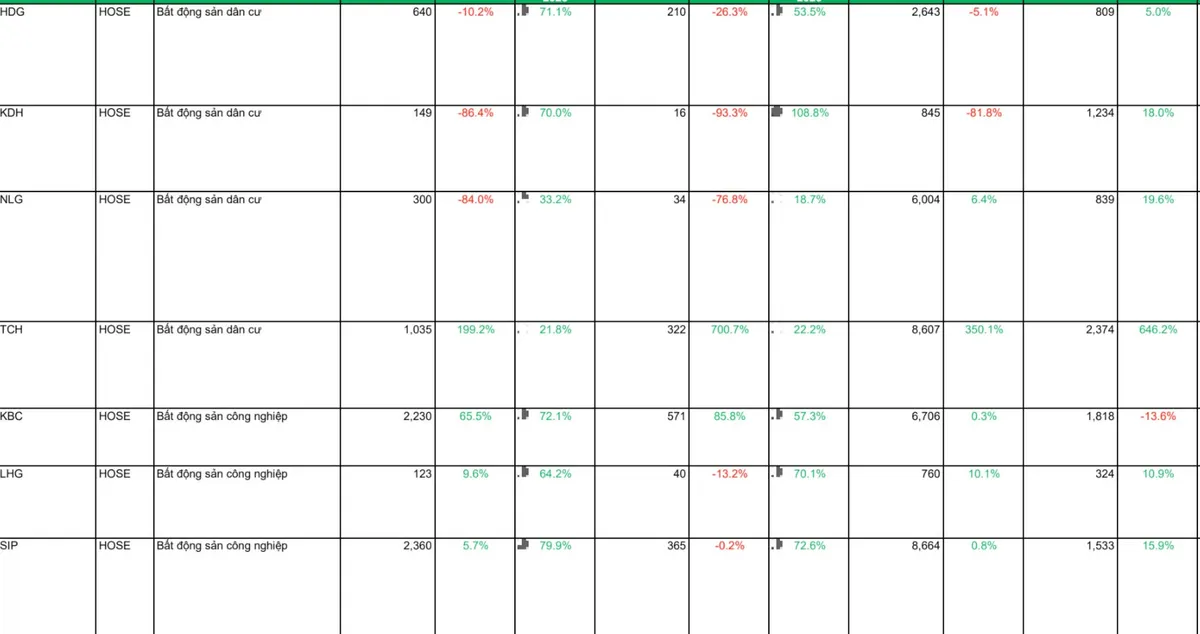
Dân cư: TCH LNST +700% nhờ bàn giao HH Green River (biên ~50%). Ngược lại KDH (doanh thu -86%) và NLG (-84%) rơi vào “khoảng trống bàn giao” vì dự án trọng điểm dồn vào nửa cuối năm.
Khu công nghiệp: KBC ghi nhận 45ha cho Luxshare (doanh thu +66%). SIP và LHG ổn định nhờ dịch vụ và cho thuê đất, không có đột biến. Lưu ý KBC dự báo LNST cả năm 2026 là -13,6%, nghĩa là Q3 là “quý đỉnh”, không phải xu hướng.
Vật liệu và thép: sản lượng tăng, biên thu hẹp
HRC đạt 2,15 triệu tấn (+70% so với cùng kỳ) nhờ Dung Quất 2 chạy ~90% công suất, LNST +34,6%. Nhưng biên gộp giảm 270bps xuống 16,3% vì HPG chủ động giảm giá bán từ tháng 7 để giữ thị phần khi quặng sắt và than cốc giảm 8-10%.
=> giá đầu vào giảm đôi khi lại ép giá đầu ra.
Hàng tiêu dùng: ổn định nhưng không bứt phá
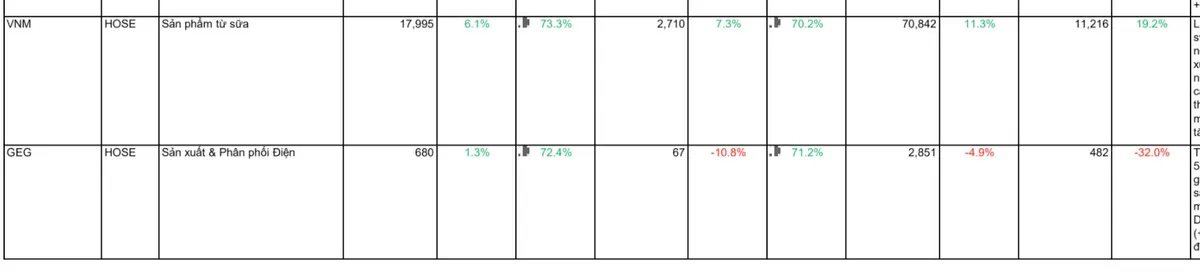
VNM LNST +7,3% nhưng giảm 14,4% so với quý trước, biên gộp thu hẹp 141bps vì nguyên liệu không còn thuận lợi như nửa đầu năm. SAB LNST -4%, MCH +7% (biên gộp giảm vì mảng gia vị giảm tỷ trọng và chi phí đầu vào tăng). QNS hồi phục nhờ giá đường nhích lên sau khi buôn lậu được siết (LNST +11%). Nhìn chung, nhóm này tăng nhờ giá bán và tỷ trọng sản phẩm, không nhờ cầu.
Dầu khí và vận tải: cửa sáng nhất ngoài điện
PVD: doanh thu +39% nhờ giàn PVD IX và số giàn thuê tăng, nhưng biên gộp giảm (17,6% so với 23,7% cùng kỳ) do chi phí dự án Sông Đốc và nâng cấp giàn.
PLX: doanh thu 107.789 tỷ (-21% so với quý trước vì giá xăng dầu hạ nhiệt), nhưng sản lượng +25% so với cùng kỳ nhờ DO. LNST chỉ +3,3% do biên thương mại mỏng.
PVT, GMD, HAH: logistics thuận lợi nhờ giá cước, phụ phí nhiên liệu và hợp đồng thuê tàu đã chốt đến hết năm.
Những dấu hiệu vĩ mô “ẩn” trong từng mã
Tỷ giá: VGI dự báo lỗ chênh lệch tỷ giá khoảng 900 tỷ đồng (so với lãi 1.400 tỷ cùng kỳ), kéo LNST -20,4% dù kinh doanh cốt lõi vẫn tăng.
Địa chính trị Trung Đông: SCS bị ảnh hưởng vì Emirates và Qatar Airways tái cấu trúc mạng bay, sản lượng hàng quốc tế -10%.
Hàng không: ACV LNST đi ngang, ghi nhận lỗ 120 tỷ ở một khoản do chuyển giao an ninh hàng không.
Lãi suất: VCB lưu ý lãi vay mua nhà đang ở mức 13-15%/năm, TCB và NKG đều nhắc đến chi phí vốn tăng. Đây là nguyên nhân chính khiến bất động sản dân cư khó hồi phục.
Kết luận
Người nắm điểm nghẽn (điện nền, cước tàu dầu, vonfram, bộ nhớ) và người có sản phẩm giao ngay hưởng lợi.
Người đứng giữa, phải mua nguyên liệu đắt và bán giá bị khống chế (thép, phân bón, thủy sản, cao su), bị bóp biên.
Ngân hàng nằm ở chỗ giao nhau của cả hai, tăng trưởng được nhờ tín dụng nhưng phải trả giá bằng dự phòng.
Bài viết mang tính thông tin và phân tích, không phải khuyến nghị đầu tư
Việc dùng thuật toán để tự động chuyển tiền, thanh toán hóa đơn, phê duyệt tín dụng hay đặt lệnh chứng khoán đã và đang diễn ra ở Việt Nam. Thông tư 53/2026/TT-NHNN, chính thức có hiệu lực từ hôm nay 15/11/2026, đánh dấu lần đầu một khung pháp lý riêng, với hạn mức giao dịch tự động tối đa 100 triệu đồng/ngày cho cá nhân và 500 triệu đồng/ngày cho tổ chức. Câu hỏi quan trọng hơn: khung mới này có thực sự kiểm soát được những rủi ro dữ liệu vốn đã âm thầm tồn tại nhiều năm?
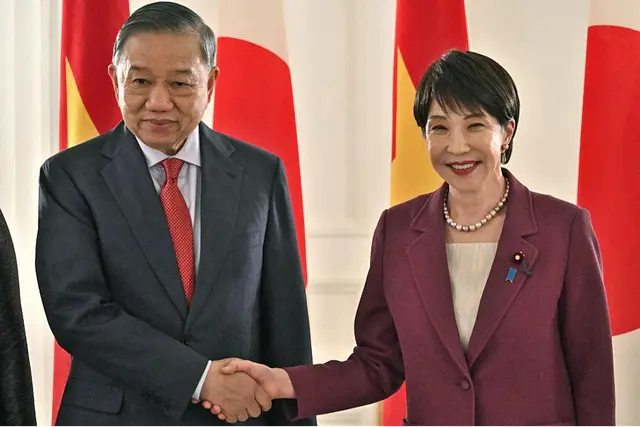
Chuyến thăm chính thức Nhật Bản của Tổng Bí thư, Chủ tịch nước Tô Lâm từ ngày 8 đến 11/11/2026 là chuyến công du cấp Tổng Bí thư đầu tiên tới Tokyo sau 11 năm. Tại Diễn đàn Công tư về hợp tác Kinh tế và Khoa học công nghệ Việt Nam – Nhật Bản và các hoạt động bên lề, nhiều doanh nghiệp Việt đã trao các thỏa thuận với đối tác Nhật.
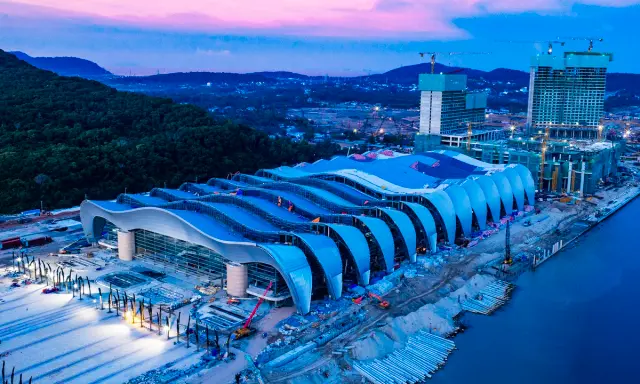
Khoảng 1 năm nữa (tháng 11/2027), Phú Quốc sẽ đăng cai Tuần lễ Cấp cao APEC 2027. Hòn đảo đang chứng kiến tốc độ đầu tư chưa từng có với tổng vốn trên 5 tỷ USD chỉ riêng cho hạ tầng và trung tâm hội nghị, cộng với hàng chục dự án bất động sản tỷ USD của Sun Group, Vingroup, Meyland, Thaigroup, BIM Group, CEO Group, TTC Group. Khối lưu trú tăng thêm 17.400 phòng chỉ từ Sun Group trong giai đoạn 2026–2027, chưa kể các chủ đầu tư khác. Trong khi đó, dân số thường trú Phú Quốc hiện khoảng 180.000 người, lượng khách Tết Bính Ngọ 2026 đạt 264.000 lượt trong một tuần. Câu hỏi để ngỏ: sau khi tuần lễ APEC kết thúc tháng 11/2027, ai sẽ lấp đầy khối lượng phòng, căn hộ và mặt bằng thương mại khổng lồ này?
Chỉ trong chưa đầy 4 tháng, chỉ số STAR50, rổ cổ phiếu AI và chip hàng đầu Trung Quốc, đã mất 40% giá trị, tương đương khoảng 480 tỷ USD bốc hơi. Thị trường chung giảm 20% từ đỉnh và đỏ lửa suốt 10 tuần liên tiếp. Reuters đã gọi thẳng tên hiện tượng này: bong bóng AI Trung Quốc đã vỡ.
Nhưng "vỡ bong bóng" có thực sự là điều đang diễn ra không?