Thêm 16.800 tỷ đồng cho nhà ở xã hội TP.HCM: Khoảng cách giữa chính sách và thực tiễn
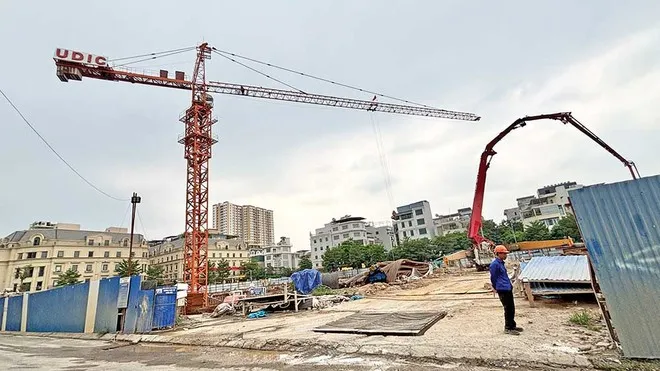
UBND TP.HCM đang hoàn thiện dự thảo Nghị quyết nâng hạn mức vay được hỗ trợ lãi suất cho nhà ở xã hội từ 200 lên 300 tỷ đồng/dự án, kéo dài thời gian hỗ trợ từ 7 lên 10 năm, thông qua kênh cho vay của Công ty Đầu tư tài chính Nhà nước TP.HCM (HFIC). Tổng vốn dự kiến giải ngân qua HFIC giai đoạn 2026–2030 khoảng 16.800 tỷ đồng, phân bổ tăng dần từ 2.500 tỷ (2026) lên 4.000 tỷ (2030). Trong khi đó, chỉ tiêu nhà ở xã hội TP.HCM được giao đến 2030 là 199.400 căn – trong đó riêng giai đoạn 2026–2030 cần hoàn thành 181.257 căn, gấp 10 lần giai đoạn 2021–2025 – nhưng tốc độ giải ngân từ gói 145.000 tỷ quốc gia theo Nghị quyết 33/NQ-CP tại TP.HCM đến giữa 2026 mới đạt gần 616 tỷ đồng trên 2.200 tỷ hạn mức cam kết. Dự thảo sẽ được trình HĐND TP.HCM tại kỳ họp tháng 10/2026.
Nội dung cốt lõi của dự thảo
Theo dự thảo, mức vốn vay được ngân sách TP hỗ trợ lãi suất đối với các dự án nhà ở xã hội, nhà ở công nhân và ký túc xá tăng từ tối đa 200 tỷ đồng lên 300 tỷ đồng/dự án. Thời gian hỗ trợ tăng từ tối đa 7 năm lên 10 năm, tính từ lần giải ngân đầu tiên của HFIC. Ngân sách TP không cấp vốn trực tiếp cho chủ đầu tư, mà hỗ trợ một phần chi phí lãi vay đối với khoản vốn do HFIC cho vay.
Một điểm thay đổi về cơ chế là HFIC có thể trực tiếp cho vay hoặc làm đầu mối cho vay hợp vốn với các tổ chức tín dụng. Chủ đầu tư muốn được hưởng hỗ trợ phải qua thẩm định của HFIC về hiệu quả và khả năng trả nợ, đồng thời được HFIC chấp thuận cho vay hoặc cho vay hợp vốn. Lộ trình giải ngân vốn qua HFIC giai đoạn 2026–2030 được xây dựng theo hướng tăng dần: 2.500 tỷ năm 2026, 3.000 tỷ năm 2027, 3.500 tỷ năm 2028, 3.800 tỷ năm 2029 và 4.000 tỷ năm 2030.
Khoảng cách giữa chỉ tiêu nguồn cung và vốn hỗ trợ
TP.HCM được Chính phủ giao chỉ tiêu phát triển 199.400 căn nhà ở xã hội đến năm 2030, trong đó giai đoạn 2026–2030 phải hoàn thành 181.257 căn – gấp 10 lần giai đoạn 2021–2025. Riêng năm 2026, mục tiêu là 28.500 căn. Đặt bên cạnh 16.800 tỷ đồng vốn vay dự kiến giải ngân qua HFIC trong 5 năm, nếu chia đều cho 181.257 căn, mức vốn vay hỗ trợ lãi suất trung bình khoảng 92 triệu đồng/căn. Suất đầu tư thực tế xây dựng một căn hộ nhà ở xã hội hiện vào khoảng 1,0–1,5 tỷ đồng tùy quy mô, cấu trúc và vị trí dự án. Nghĩa là phần vốn vay có hỗ trợ lãi suất từ ngân sách TP chỉ bù đắp một tỷ lệ nhỏ của tổng mức đầu tư, phần còn lại vẫn phải huy động từ các nguồn khác: vốn chủ sở hữu doanh nghiệp, vốn vay thương mại, vốn trái phiếu, hoặc tiền ứng trước từ người mua đủ điều kiện. Câu hỏi đặt ra là với một chương trình mà vốn hỗ trợ chỉ chiếm khoảng 6–9% suất đầu tư một căn, mức độ kích hoạt dòng vốn tư nhân đi kèm sẽ phụ thuộc vào yếu tố nào – khả năng tiếp cận vốn vay hợp vốn từ tổ chức tín dụng, pháp lý dự án, hay tỷ suất lợi nhuận cho phép của doanh nghiệp làm nhà ở xã hội?
Dữ liệu giải ngân thực tế: tốc độ còn chậm
Theo Ngân hàng Nhà nước Khu vực II, trong 6 tháng đầu năm 2026, Chương trình cho vay nhà ở xã hội, nhà ở công nhân, dự án cải tạo và xây dựng lại chung cư cũ theo Nghị quyết 33/NQ-CP của Chính phủ có quy mô 145.000 tỷ đồng trên toàn quốc. Tại TP.HCM, chỉ có 6 dự án được cam kết cho vay với tổng hạn mức hơn 2.200 tỷ đồng; trong đó 5 dự án đã được giải ngân với doanh số lũy kế gần 616 tỷ đồng. Về phía người mua, có 173 khách hàng cá nhân được giải ngân với doanh số gần 112 tỷ đồng, dư nợ gần 110 tỷ đồng. Mức dư nợ bình quân một khách hàng cá nhân khoảng 635 triệu đồng. Nguyên nhân được ông Lê Hữu Nghĩa, Giám đốc Công ty TNHH Thương mại xây dựng Lê Thành chỉ ra: nhà ở xã hội là đối tượng vay vốn khó nhất trong các phân khúc bất động sản. Trong bối cảnh lãi suất huy động đầu vào cao, nếu cho vay đầu tư nhà ở xã hội với lãi suất ưu đãi ở mức khoảng 6%/năm kéo dài thì ngân hàng khó bảo đảm hiệu quả kinh doanh. Trong khi đó, doanh nghiệp muốn vay theo lãi suất thương mại để đầu tư nhà ở xã hội cũng không được chấp thuận do ngân hàng e ngại rủi ro pháp lý. Khoảng cách giữa 2.200 tỷ cam kết và 616 tỷ giải ngân thực tế trong 6 tháng cho thấy điểm nghẽn không chỉ nằm ở quy mô vốn, mà còn ở điều kiện tiếp cận, chất lượng pháp lý dự án, và khung lãi suất ưu đãi kéo dài trong môi trường chi phí vốn cao.
GDP 9 tháng 2026 tăng 9,01% so với cùng kỳ, trong đó quý III tăng 9,95% – mức cao nhất ba quý đầu năm. Cùng lúc, CPI bình quân 9 tháng tăng 4,52%, vượt mức mục tiêu 4,5% mà Quốc hội giao cho cả năm. Tăng trưởng tín dụng đến 28/9 chỉ đạt 10,89%, thấp hơn 13,37% của cùng kỳ 2025. Khoảng cách còn lại đến mục tiêu tăng trưởng hai con số và dư địa đã cạn của lạm phát đang đặt điều hành quý IV vào thế lưỡng khó.
Kinh tế Việt Nam vừa ghi nhận mức tăng trưởng GDP 9 tháng đầu năm 2026 đạt 9,01%, đánh dấu mức tăng cao nhất của giai đoạn này tính từ năm 2011 đến nay. Riêng trong quý 3/2026, tổng sản phẩm trong nước (GDP) tăng 9,95% so với cùng kỳ năm trước, vượt xa dự báo của nhiều tổ chức tài chính. Dữ liệu tăng trưởng hai quý đầu năm cũng được Tổng cục Thống kê (Bộ Kế hoạch và Đầu tư) điều chỉnh tăng lên lần lượt là 8,15% (quý 1) và 8,81% (quý 2).