Tại sao dân thường chỉ đem tiền gửi ngân hàng như chúng ta lại phải quan tâm tới lô trái phiếu sắp đáo hạn của doanh nghiệp?
Nếu bạn không đầu tư trái phiếu, không phải cổ đông doanh nghiệp bất động sản, chỉ đơn giản gửi tiết kiệm ở ngân hàng để lấy lãi an toàn — thì câu chuyện "hơn 75.000 tỷ đồng trái phiếu doanh nghiệp sắp đáo hạn
1. Tình hình đang như thế nào
Chỉ tính riêng phần còn lại của năm 2026, có hơn 100.000 tỷ đồng trái phiếu doanh nghiệp sẽ đáo hạn. Kéo dài sang 12 tháng tiếp theo, con số này lên tới 253.000 tỷ đồng.
Ai là người nợ nhiều nhất? Hơn một nửa (khoảng 54%) rơi vào túi các doanh nghiệp Bất động sản. Vấn đề là bất động sản là ngành cần vốn cực lớn, nhưng dạo gần đây, các dự án cứ xây dở dang hoặc vướng pháp lý, không bán được hàng. Nhà nước cũng nhiều lần ra tay trợ giá
Không bán được hàng đồng nghĩa với việc không có dòng tiền. Đến ngày trả nợ trái phiếu, họ bắt đầu rơi vào cảnh "khát" tiền mặt trầm trọng. Một số doanh nghiệp rục rịch xin khất nợ, gia hạn thời gian trả nợ từ năm nay qua năm khác.
2. Hiệu ứng Domino thứ nhất: Lãi suất huy động ngân hàng "nóng" lên
Khi doanh nghiệp khát vốn và gặp khó trong việc tự phát hành trái phiếu mới (vì uy tín giảm sút), họ sẽ phải gõ cửa ngân hàng. Đồng thời, chính bản thân các ngân hàng cũng đang phải chịu áp lực rất lớn để duy trì thanh khoản, một phần vì họ cũng đang "ôm" một lượng trái phiếu không nhỏ, phần khác vì cần tiền để cho vay và đảm bảo an toàn hệ thống.
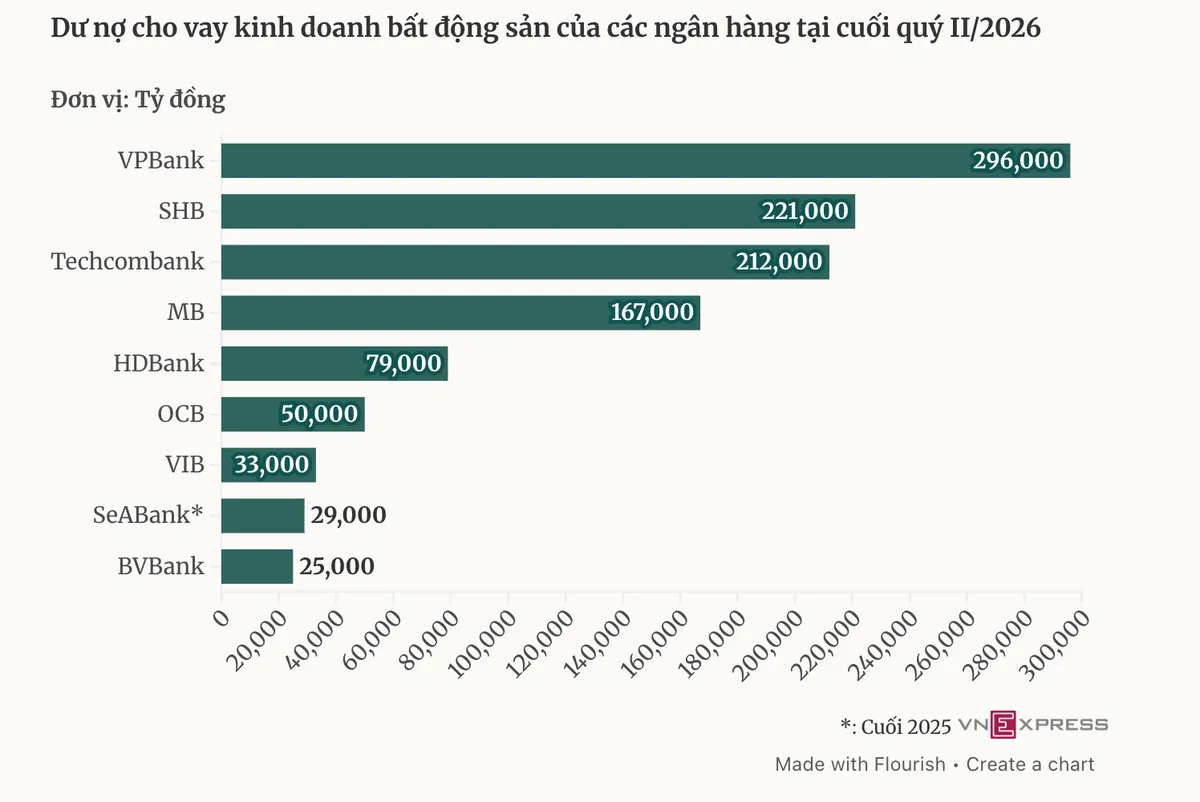
Kết quả là gì? Cuộc đua hút tiền về ngân hàng bắt đầu.
Thay vì chỉ cạnh tranh bằng trái phiếu do chính ngân hàng phát hành (như MB, VietABank hay TPBank đang phát hành với lãi suất 9 - 9,7%/năm), nhiều ngân hàng đã đẩy lãi suất tiền gửi lên rất cao. Điển hình như Cake by VPBank có những chương trình cộng dồn ưu đãi khiến lãi suất tiền gửi tiến sát mốc 9,6%, thậm chí có nơi vượt mốc 10%/năm.
👉 Tin vui cho bạn: Gửi tiết kiệm lúc này đang sinh lời rất tốt. Bạn đang được hưởng lợi trực tiếp từ cơn khát vốn của thị trường.