Vì sao VPBank (VPB) luôn neo lãi suất huy động cao nhất hệ thống?
dưới góc độ phân tích tài chính doanh nghiệp, mức lãi suất huy động luôn neo cao này là tín hiệu phản ánh rõ nét chiến lược kinh doanh và khẩu vị rủi ro đặc trưng của ngân hàng.
1. Khoản dư nợ 9.011 tỷ đồng và nghịch lý lãi suất
Đi sâu vào Báo cáo tài chính soát xét bán niên 2026 của Novaland (NVL), bức tranh tín dụng dần lộ diện khi VPBank đang là chủ nợ ngân hàng lớn nhất của doanh nghiệp này với dư nợ lên tới 9.011 tỷ đồng, vượt qua nhiều tên tuổi lớn khác như MB hay TPBank.
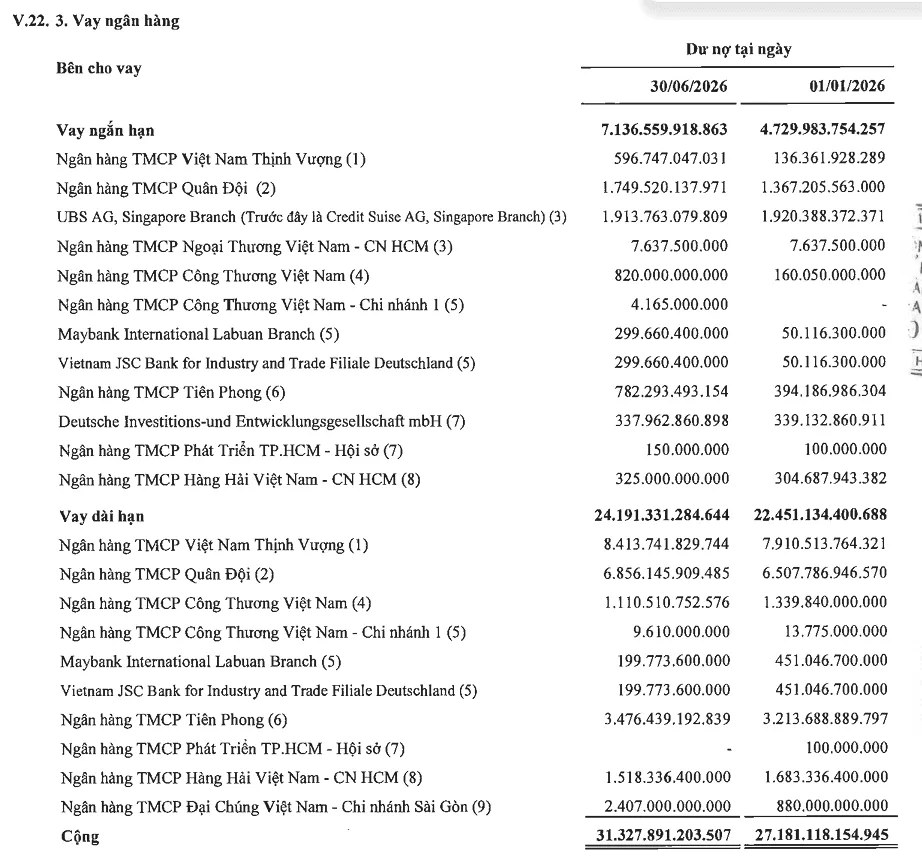
Để có thể duy trì nguồn vốn tài trợ cho những khoản vay quy mô nghìn tỷ này mà không gặp áp lực về thanh khoản hay vi phạm các tỷ lệ an toàn vốn, VPBank bắt buộc phải liên tục tung ra các gói ưu đãi để hút dòng tiền nhàn rỗi từ dân cư. Việc duy trì lãi suất cao chính là "van thở" thanh khoản để ngân hàng tiếp tục nuôi dưỡng khối tài sản khổng lồ đang nằm tại các dự án.
2. Cuộc chơi "Tài trợ chuỗi giá trị": Được ăn cả, ngã về đâu?
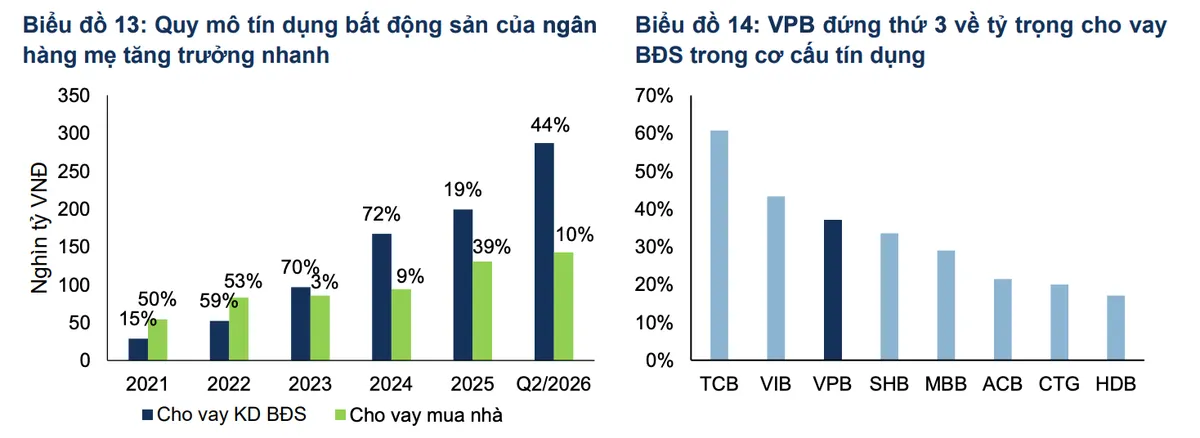
Con số 9.011 tỷ đồng tại Novaland chỉ là một phần trong bức tranh tổng thể. VPBank hiện đang đứng thứ 3 toàn ngành về tỷ trọng cho vay bất động sản. Điểm khác biệt cốt lõi là ngân hàng này không cấp vốn lẻ tẻ, mà áp dụng chiến lược tài trợ theo chuỗi giá trị (Value Chain Financing).
Thay vì chỉ giải ngân cho chủ đầu tư, VPBank mở rộng phạm vi cấp vốn cho toàn bộ hệ sinh thái dự án.
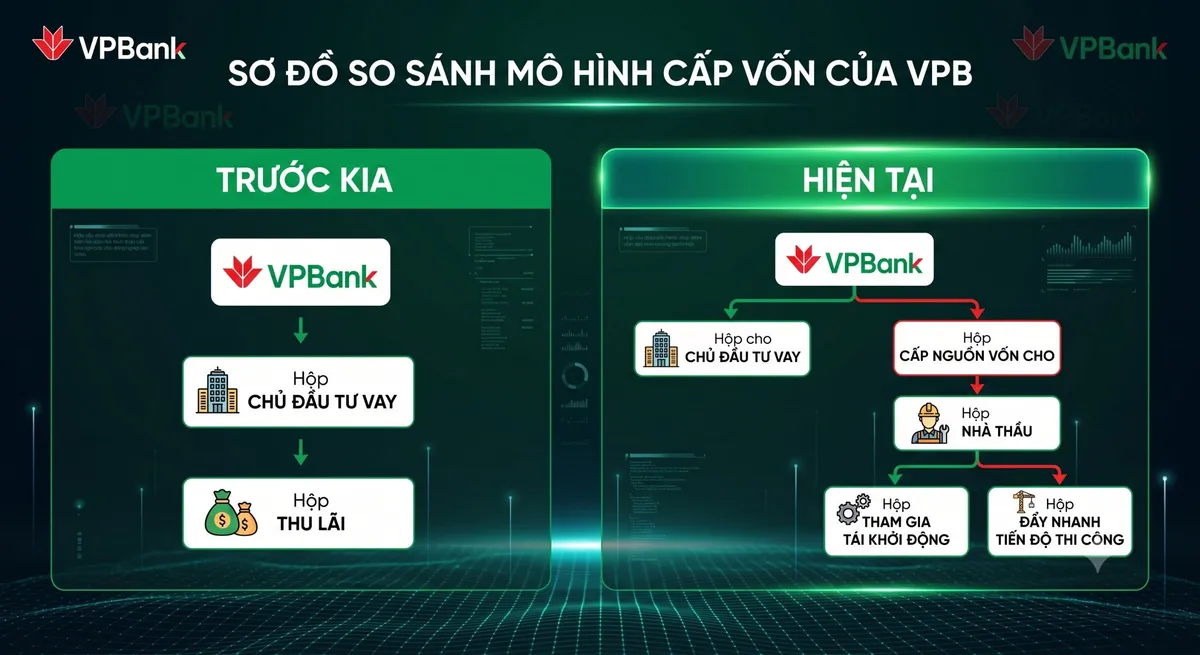
Tại đại dự án Aqua City: Ngân hàng vừa duy trì quan hệ tín dụng với Novaland, vừa hỗ trợ tài chính cho các nhà thầu tham gia tái khởi động thi công.
Trong hệ sinh thái Sunshine: VPBank tài trợ trực tiếp cho SCG – doanh nghiệp xây dựng chủ chốt của tập đoàn.
Bên cạnh đó, dòng vốn tiếp tục chảy vào các dự án của Vinhomes, The Gió Riverside của An Gia, và mảng bất động sản khu công nghiệp của KBC (Tràng Cát, Nam Sơn – Hạp Lĩnh, Tràng Duệ 3).
Mặt lợi của chiến lược này là ngân hàng kiểm soát được dòng tiền không chạy ra khỏi dự án, tối ưu hóa lợi nhuận từ chủ đầu tư, nhà thầu cho đến khách hàng cá nhân mua nhà. Tuy nhiên, bài toán rủi ro tập trung (Concentration Risk) là cực kỳ lớn. Nếu một đại dự án bị ách tắc pháp lý hoặc không bán được hàng, hiệu ứng domino sẽ kích hoạt: Chủ đầu tư kẹt thanh khoản kéo theo nhà thầu mất khả năng trả nợ, khiến ngân hàng phải hứng chịu rủi ro kép.
Gần đây hộ chiếu của Malay trở thành hộ chiếu mạnh top 10 châu á, trong khi VN lại rớt 2 bậc. Nhưng những gì các bác mình đang làm có giúp chúng ta nâng hạng hộ chiếu không?
PNJ công bố Tờ trình điều chỉnh kế hoạch kinh doanh 2026 vào 21/09/2026, cập nhật bổ sung Tờ trình về việc hoàn nhập 4.600 tỷ đồng từ Quỹ đầu tư phát triển vào LNST chưa phân phối & Tờ trình về phương án phát hành riêng lẻ vào ngày 29/09/2026 tại Đại hội đồng cổ đông bất thường năm 2026 (21/10/2026).