Novaland (NVL): Vùng giá thấp lịch sử – Cơ hội phục hồi hay bẫy giá trị?
Cổ phiếu NVL đóng cửa phiên 30/9 ở mức 10.200 đồng với thanh khoản kỷ lục từ 2024 hơn 97 triệu đơn vị, chạm vùng đáy 52 tuần và giao dịch dưới giá trị sổ sách khoảng 60%. Phía sau diễn biến giá là bức tranh tài chính nhiều mâu thuẫn: lợi nhuận 6 tháng 1.772 tỷ nhưng dòng tiền kinh doanh âm 3.612 tỷ, dư nợ vay 72.911 tỷ với mặt bằng lãi suất ngân hàng khá cao, pháp lý Aqua City vừa được tháo gỡ cục bộ nhưng công ty con Nova Thảo Điền đã bị cảnh báo khả năng hoạt động liên tục.
Diễn biến giá và tình hình tài chính
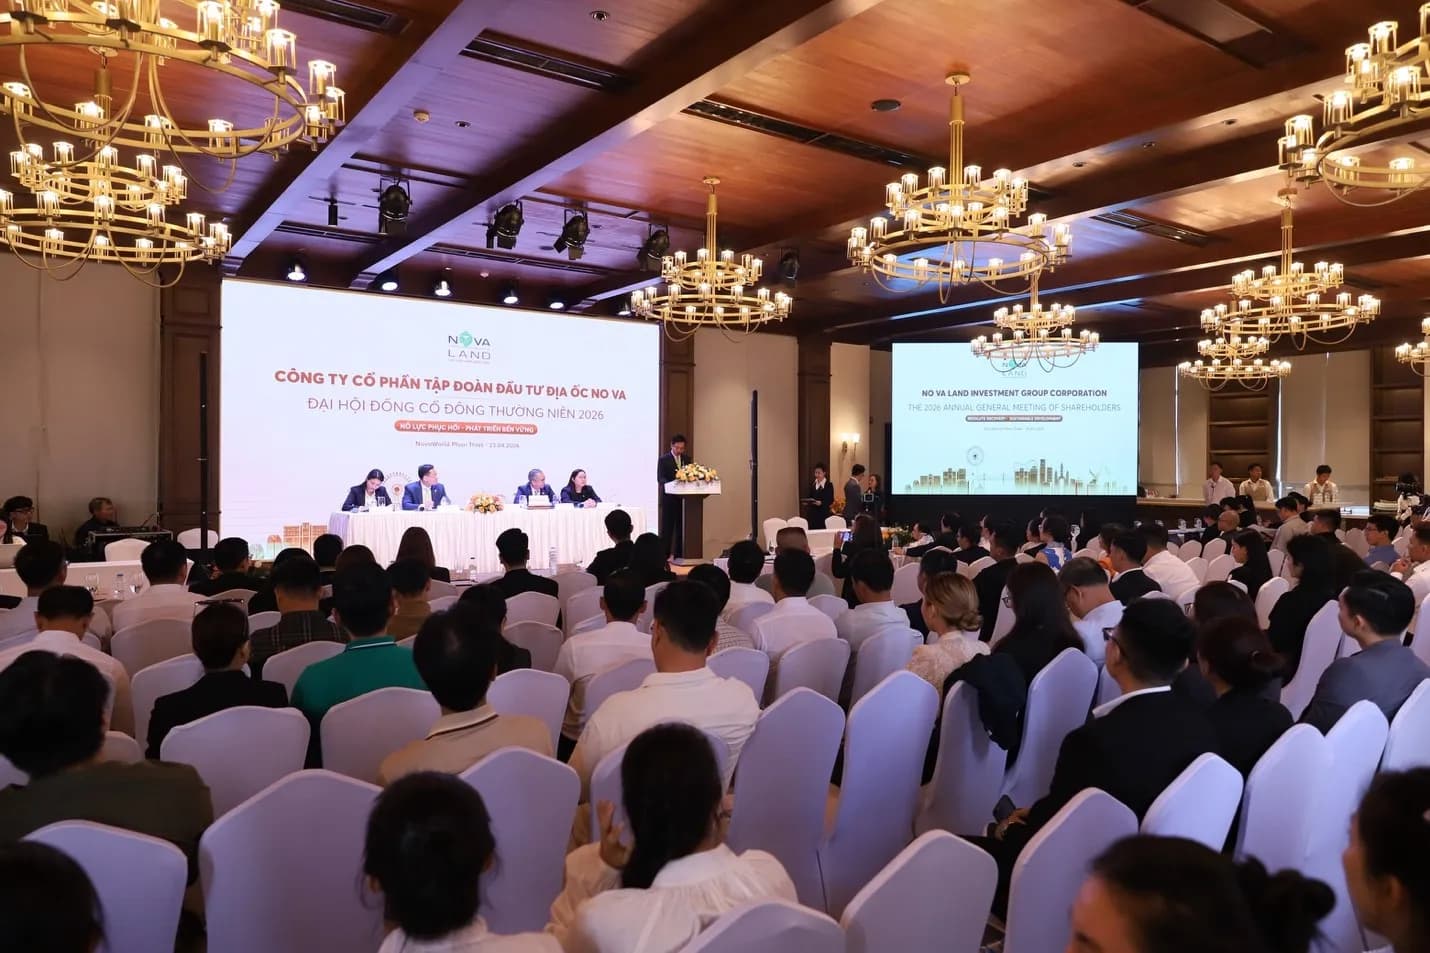
Sau hai phiên nằm sàn cứng liên tiếp (28–29/9) khiến thị giá bốc hơi hơn 20% chỉ trong tháng, phiên 30/9 chứng kiến lực cầu bắt đáy bùng nổ với 97,059 triệu cổ phiếu khớp lệnh, tương ứng giá trị 962,10 tỷ đồng – đứng đầu thanh khoản toàn thị trường. Khối ngoại đảo chiều sang mua ròng hơn 4,95 triệu cổ phiếu (hơn 49 tỷ đồng) sau nhiều phiên bán tháo. Động lực kích hoạt dòng tiền là thông tin pháp lý quan trọng: trong hai ngày 28 và 29/9, Chủ tịch UBND tỉnh Đồng Nai đã ban hành 8 quyết định phê duyệt giá đất cụ thể cho các phân khu thuộc Aqua City, trong đó 7 trong số 8 phân khu không phải nộp thêm tiền sử dụng đất. Về mặt kỹ thuật, NVL hiện giao dịch sát đáy 52 tuần (9.302 đồng) và cách rất xa đỉnh 52 tuần 19.535 đồng, tương đương mất khoảng 48% giá trị so với đỉnh. Ngày 1/10, Novaland chốt danh sách cổ đông để chào bán gần 800,7 triệu cổ phiếu phổ thông với giá 10.000 đồng/cổ phiếu, dự kiến thu về gần 8.007 tỷ đồng. Số tiền được phân bổ: 5.953 tỷ trả gốc 13 lô trái phiếu công ty mẹ và 2.054 tỷ bổ sung vốn cho hai công ty con Nova Saigon Royal và No Va Thảo Điền.
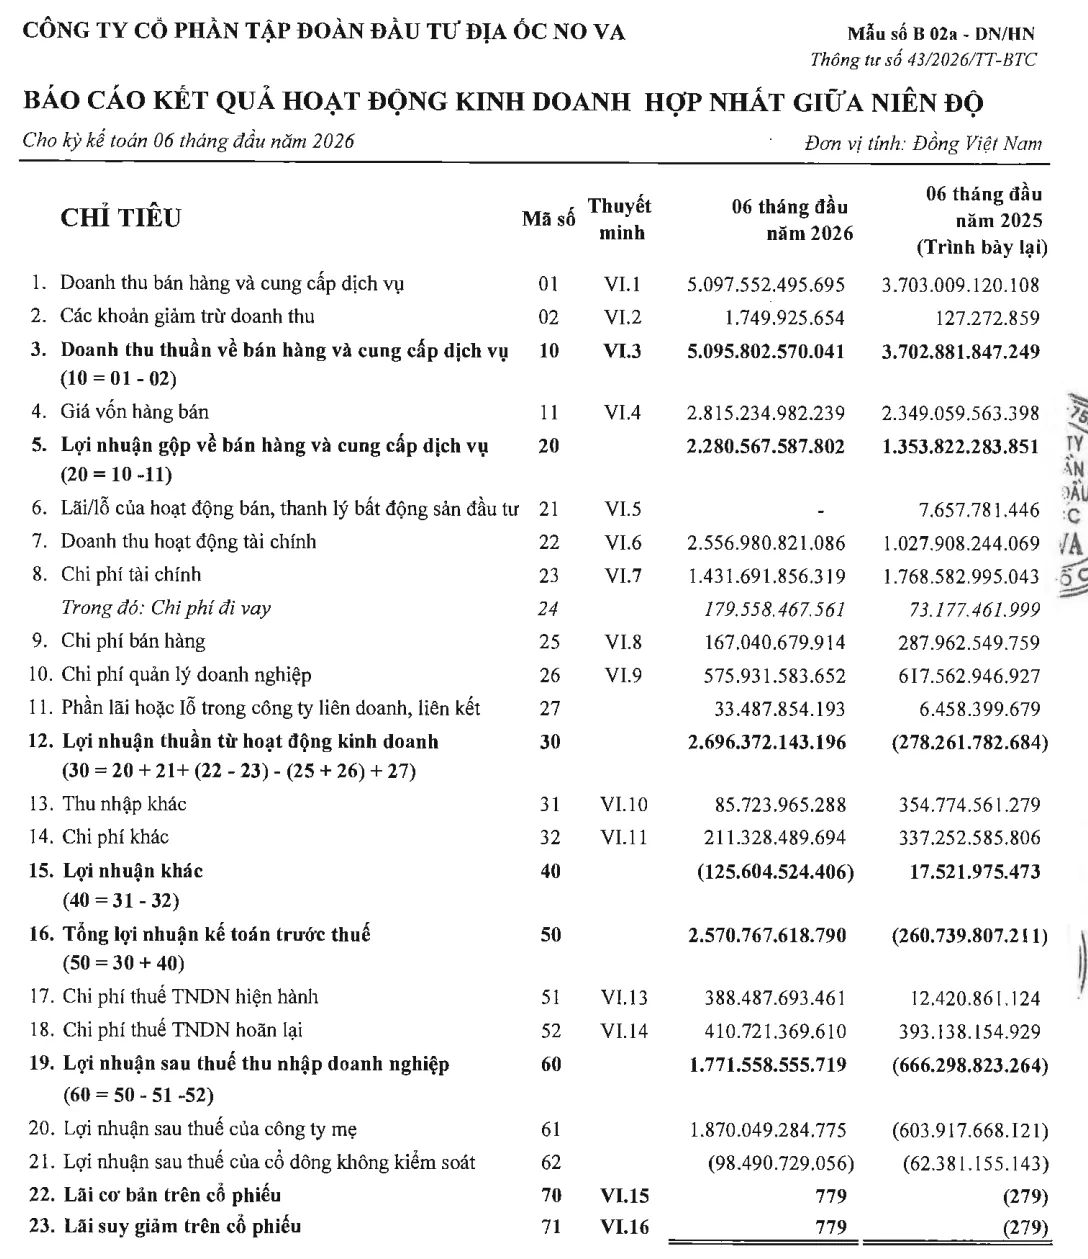
Theo báo cáo tài chính hợp nhất bán niên đã soát xét bởi Moore AISC, 6 tháng đầu năm 2026, Novaland báo doanh thu thuần hợp nhất 5.096 tỷ đồng (+38% so với cùng kỳ), hoàn thành 22% kế hoạch năm; lợi nhuận sau thuế 1.772 tỷ đồng (so với lỗ 666 tỷ cùng kỳ 2025), hoàn thành 96% kế hoạch năm. Sự chênh lệch bất thường giữa 22% doanh thu và 96% lợi nhuận ngay lập tức đặt dấu hỏi về chất lượng lợi nhuận. Phân tích kỹ hơn, doanh thu thuần quý II/2026 chỉ đạt 1.509 tỷ, giảm 22% so với cùng kỳ. Hoạt động chuyển nhượng BĐS mang về 1.341 tỷ từ bàn giao các dự án Sunrise Riverside, Victoria Village, Aqua City, NovaWorld Phan Thiết, NovaWorld Hồ Tràm; dịch vụ 168 tỷ. Biên lợi nhuận gộp Q2 chỉ đạt 26%, sụt mạnh từ 36,5% cùng kỳ. Trong khi đó, doanh thu tài chính Q2 bất ngờ tăng vọt lên 1.741 tỷ (gấp 3,4 lần cùng kỳ), chủ yếu từ chuyển nhượng gần như toàn bộ vốn tại Công ty TNHH Ngôi Nhà Mega. Lũy kế 6 tháng, doanh thu tài chính đạt 2.557 tỷ (gấp rưỡi cùng kỳ), trong đó hơn 1.039 tỷ từ thoái vốn công ty con và thu hồi các khoản đầu tư vốn. Nói cách khác, phần lớn lợi nhuận không đến từ bán nhà mà đến từ bán tài sản (thoái vốn công ty con) – đây là khoản thu một lần, không tái diễn, và không tạo dòng tiền hoạt động bền vững.
Tổng dư nợ vay của Novaland đến 30/6/2026 đạt 72.911 tỷ đồng, gồm hơn 31.300 tỷ nợ ngân hàng và gần 23.700 tỷ trái phiếu. Trong đó, áp lực tập trung ở hơn 30.482 tỷ nợ ngắn hạn. Riêng lượng trái phiếu sắp đến hạn 13.185 tỷ đồng đã gấp 2,7 lần tổng tiền và tương đương tiền của tập đoàn (4.972 tỷ). 6 tháng đầu năm, Novaland thu từ đi vay 5.914 tỷ nhưng đã dùng 5.525 tỷ (93,4%) chỉ để trả nợ gốc cũ. Mỗi 100 đồng vay mới gần như toàn bộ dùng để đảo nợ. Chi phí vốn của Novaland thuộc nhóm cao nhất ngành. Theo thuyết minh BCTC, các khoản vay ngân hàng của tập đoàn có mặt bằng lãi suất khá cao, dao động từ khoảng 13% đến gần 16%/năm đối với VND, trong đó có một khoản cụ thể ghi nhận lãi suất lên tới 15,96%/năm cho năm thứ hai của khoản vay. Với các khoản vay bằng USD, lãi suất áp dụng là lãi tham chiếu quốc tế cộng biên khoảng 4,25%/năm. Nhiều lô trái phiếu được gia hạn với lãi suất khoảng 11,5%/năm, có lô 1.300 tỷ lùi đến giữa 2028. Đổi lại, Novaland đã thế chấp phần lớn quỹ đất, dự án hình thành trong tương lai và cổ phần công ty con tại các ngân hàng lớn trong nước. Giá trị hàng tồn kho được dùng làm tài sản đảm bảo lên tới 66.030 tỷ đồng, chiếm khoảng 42% tổng hàng tồn kho.
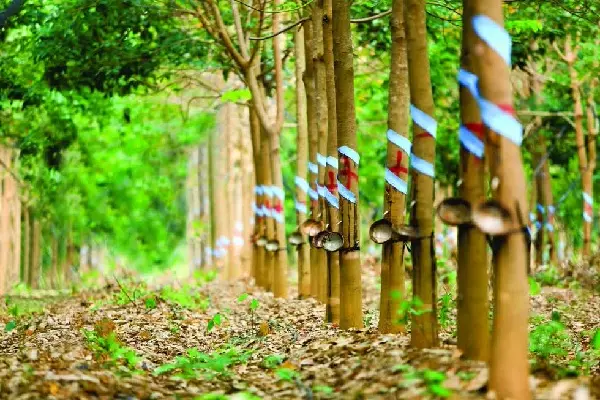
Cao su thiên nhiên là một trong những ngành cung cấp nhiên liệu quan trọng cho công nghiệp chế biến hàng tiêu dùng và ngành công nghiệp ô tô… Chính vì vậy, những thăng trầm của các ngành này ảnh hưởng mạnh mẽ đến giá cả cao su, đặc biệt là trong khâu sản xuất thuộc các doanh nghiệp hàng đầu trong ngành cao su Việt Nam. Đứng thứ 3 trên thế giới về lượng cung cao su tự nhiên, các doanh nghiệp sản xuất và kinh doanh cao su tự nhiên của Việt Nam đã dần thay đổi và phát triển mạnh mẽ hơn trong chuỗi giá trị ngành cao su tạo ra năng suất tối ưu cho cây cao su và mang lại lợi nhuận đột biến đến cho ngành cao su Việt Nam.
Cuối tuần chúng ta có 2 quả bom, 1 là GDP Q3 đã 9,9%, 2 là mình đã ‘cook' sạch dự phóng KQKD Q3 vừa ra