Tổng Công ty Phát triển Đô thị Kinh Bắc (KBC) là nhà phát triển bất động sản khu công nghiệp hàng đầu Việt Nam, thu hút nhiều tập đoàn công nghệ lớn nhờ quỹ đất hơn 9.200 ha. Năm 2026, doanh nghiệp đặt kế hoạch lợi nhuận sau thuế kỷ lục 3.000 tỷ đồng và dự kiến chia cổ tức bằng tiền mặt 20% lần đầu sau 7 năm. Các dự án trọng điểm như Tràng Duệ 3, Tân Phú Trung cùng mảng trung tâm dữ liệu AI đang đóng vai trò là lực đẩy tăng trưởng chính cho mảng kinh doanh cốt lõi. Dù áp lực nợ vay lên tới gần 30.000 tỷ đồng, dòng vốn vẫn được KBC giải ngân hiệu quả vào các quỹ đất trọng điểm và dự án hạ tầng. Tuy nhiên, doanh nghiệp vẫn đối mặt với rủi ro hạch toán, tiến độ triển khai kéo dài và biến động cổ phiếu phụ thuộc nhiều vào yếu tố truyền thông của lãnh đạo.
Đánh Giá Toàn Diện Tiềm Năng Phát Triển Và Tiêu Điểm Đầu Tư KBC
1. Tóm Tắt 5 Ý Chính Về KBC (2 Tích Cực & 3 Tiêu Cực)
Tích Cực
· Danh mục dự án đa dạng: KBC sở hữu nhiều khu công nghiệp (KCN) và dự án bất động sản trải dài từ Bắc vào Nam, đáp ứng đa dạng nhu cầu của các đơn vị thuê đất.
· Thu hút dòng vốn FDI vượt trội: Tập trung rất mạnh ở khu vực Hải Phòng – nơi có cụm cảng lớn và thương hiệu quốc tế cao, hoàn toàn phù hợp với chính sách thu hút FDI thế hệ mới của Nhà nước.
Tiêu Cực
· Rủi ro hạch toán: KBC hạch toán tiền thuê đất 1 lần vào khoản phải thu, sau đó dùng khoản này để giải phóng mặt bằng thông qua các cá nhân và công ty con. Điều này dễ dẫn đến rủi ro chuyển giá, rút ruột tài sản, ảnh hưởng tới cổ đông nhỏ lẻ.
· Tiến độ triển khai chậm: Các dự án khu công nghiệp thường kéo dài thời gian thực hiện, làm đội chi phí và đối mặt rủi ro bị chính quyền địa phương thu hồi đất.
· Uy tín ban lãnh đạo bị ảnh hưởng: Trong năm 2022, KBC từng bị đơn vị kiểm toán loại trừ một khoản lợi nhuận rất lớn do bút toán đánh giá lại tài sản để ghi nhận “lợi nhuận ảo”, làm giảm mức độ tin cậy từ nhà đầu tư.
2. 5 Điểm Nhấn Nổi Bật Khác Định Vị Thương Hiệu KBC
Khoảng 1 năm nữa (tháng 11/2027), Phú Quốc sẽ đăng cai Tuần lễ Cấp cao APEC 2027. Hòn đảo đang chứng kiến tốc độ đầu tư chưa từng có với tổng vốn trên 5 tỷ USD chỉ riêng cho hạ tầng và trung tâm hội nghị, cộng với hàng chục dự án bất động sản tỷ USD của Sun Group, Vingroup, Meyland, Thaigroup, BIM Group, CEO Group, TTC Group. Khối lưu trú tăng thêm 17.400 phòng chỉ từ Sun Group trong giai đoạn 2026–2027, chưa kể các chủ đầu tư khác. Trong khi đó, dân số thường trú Phú Quốc hiện khoảng 180.000 người, lượng khách Tết Bính Ngọ 2026 đạt 264.000 lượt trong một tuần. Câu hỏi để ngỏ: sau khi tuần lễ APEC kết thúc tháng 11/2027, ai sẽ lấp đầy khối lượng phòng, căn hộ và mặt bằng thương mại khổng lồ này?
Chỉ trong chưa đầy 4 tháng, chỉ số STAR50, rổ cổ phiếu AI và chip hàng đầu Trung Quốc, đã mất 40% giá trị, tương đương khoảng 480 tỷ USD bốc hơi. Thị trường chung giảm 20% từ đỉnh và đỏ lửa suốt 10 tuần liên tiếp. Reuters đã gọi thẳng tên hiện tượng này: bong bóng AI Trung Quốc đã vỡ.
Nhưng "vỡ bong bóng" có thực sự là điều đang diễn ra không?
KBC có lịch sử niêm yết lâu đời, độ nhận diện thương hiệu trong nhóm ngành BĐS KCN tương đương vị thế của FPT, VNM, hay HPG ở các ngành của họ.
· Khách thuê chất lượng cao: Tỷ trọng lớn đối tác thuê đất là doanh nghiệp FDI thuộc ngành điện tử công nghệ cao (chuỗi cung ứng của Apple, Samsung như Foxconn, Goertek, Luxshare…), hướng đến thị trường xuất khẩu lớn nhất là Hoa Kỳ.
· Thị giá biến động mạnh: Do cấu trúc gia tăng nợ vay lớn, giá cổ phiếu KBC thường tạo ra biên độ dao động rộng ở cả pha tăng lẫn pha giảm, mang tính đầu cơ cao.
· Dấu ấn cá nhân của Chủ tịch: Cổ phiếu chịu tác động mạnh bởi yếu tố truyền thông từ Chủ tịch Đặng Thành Tâm – người thường xuyên xuất hiện trên báo chí chia sẻ các góc nhìn tích cực về doanh nghiệp.
· Tập trung vào ngành lõi: KBC tập trung phần lớn nguồn lực vào phân khúc KCN, gần đây mở rộng thêm đô thị vệ tinh và nhà ở xã hội (NOXH). Đây là một trong số ít doanh nghiệp duy trì được tính nhất quán, không đầu tư lan man.
3. Lợi Thế Cạnh Tranh Và Độ Trải Dài Địa Lý
Thành lập từ năm 2002, Tổng Công ty Phát triển Đô thị Kinh Bắc (KBC) vững vàng trong vị thế một trong những nhà phát triển BĐS KCN hàng đầu Việt Nam. Hơn 90% tập khách hàng của KBC là các tập đoàn đa quốc gia lớn đến từ Nhật Bản, Hàn Quốc, Đài Loan, Trung Quốc với những cái tên bảo chứng như Canon, Foxconn, LG…
Tính đến hết năm 2025, KBC sở hữu danh mục lên tới 38 KCN và CCN tại các vị trí chiến lược thuộc cả 3 miền Bắc – Trung – Nam với tổng diện tích 9.230,13 ha (chiếm khoảng 6,32% tổng quỹ đất KCN toàn quốc). Trong đó đáng chú ý gồm:
· KCN Tràng Duệ 3 (470,2 ha – Hải Phòng): Nằm trong Khu kinh tế Đình Vũ – Cát Hải với ưu đãi thuế đặc biệt. Dự án đã được khơi thông pháp lý cấp phép đầu tư trong năm 2025 và bắt đầu ghi nhận doanh thu từ năm 2026 nhờ tiêu chuẩn xanh thu hút FDI ESG.
· KCN Tân Phú Trung (346,4 ha – TP.HCM): Vị trí cửa ngõ đắc địa. Đáng chú ý, vào tháng 3/2026, KBC đã ký biên bản ghi nhớ (MOU) với AIC để triển khai Trung tâm dữ liệu trí tuệ nhân tạo (AI) đầu tiên tại TP.HCM, mang lại luồng tiền ổn định, dài hạn và ít chịu tính chu kỳ.
4. Kết Quả Kinh Doanh Lịch Sử & Kế Hoạch Năm 2026
Tại Đại hội đồng cổ đông thường niên 2026, KBC đã thông qua kế hoạch kinh doanh đầy tham vọng với mục tiêu Lợi nhuận sau thuế (LNST) đạt 3.000 tỷ đồng (mức cao nhất lịch sử doanh nghiệp), tăng trưởng 35% so với thực hiện năm 2025.
Năm
2021
2022
2023
2024
2025
2026 (Kế hoạch)
LNST (Tỷ đồng)
953
1.576
2.245
423
2.208
3.000
* Nguồn: Tổng hợp số liệu từ Báo cáo tài chính kiểm toán các năm (2021 – 2025) và Chỉ tiêu kế hoạch được thông qua tại Nghị quyết ĐHĐCĐ thường niên năm 2026 của KBC.
Chính sách cổ tức đặc biệt: Năm 2026, KBC dự kiến chia cổ tức bằng tiền mặt với tỷ lệ 20%. Đây là lần đầu tiên sau 7 năm KBC thực hiện chi trả cổ tức cho cổ đông, phản ánh sự tự tin của ban lãnh đạo bất chấp áp lực nợ vay kỷ lục.
5. Điểm Nhấn Hoạt Động Kinh Doanh & Tình Hình Tài Chính Q1-Q2/2026
Tính đến quý 1/2026, áp lực vay nợ của KBC đang ở mức rất cao với tổng nợ dài hạn đạt hơn 27.000 tỷ đồng (tổng nợ ngân hàng xấp xỉ 30.000 tỷ đồng). Tuy nhiên, dòng tiền vay được tập trung giải ngân cho hoạt động cốt lõi: đầu tư thêm 700 tỷ vào KĐT Tràng Cát và 1.800 tỷ vào các dự án BĐS KCN trong quý 1.
Cập nhật tiến độ dự án mới:
· Ngày 14/5/2026: Khởi công dự án KCN Bình Giang (Hải Phòng) với tổng mức đầu tư 1.755 tỷ đồng.
· Trong quý 2/2026: Tiến hành cho thuê 15ha tại KCN Tràng Duệ 3 với mức giá khoảng 180 USD/m², đồng thời ghi nhận doanh thu từ dự án NOXH Tràng Duệ.
· Ngày 21/5/2026: Ký kết hợp tác cùng SP Group (Singapore) để nghiên cứu phát triển hệ thống làm mát khu vực tại các KCN, củng cố quy mô hạ tầng sinh thái kỹ thuật.
Bảng Chi Tiết Giá Trị Hàng Tồn Kho KBC (Cập nhật ngày 31/03/2026)
Tên Dự Án
Số dư 31/03/2026 (VND)
Số dư 31/12/2025 (VND)
Dự án Khu Đô thị và dịch vụ Tràng Cát (+700 tỷ)
17.306.787.137.673
16.658.329.892.806
Dự án Khu công nghiệp Lộc Giang
1.839.813.484.501
1.818.761.452.488
Dự án Nhà ở xã hội thị trấn Nếnh
1.420.672.295.203
1.191.398.918.140
Dự án Khu đô thị Phúc Ninh
1.123.957.677.899
1.123.809.766.172
Dự án Khu công nghiệp Tân Phú Trung
980.300.427.199
975.259.369.728
Dự án Khu công nghiệp Nam Sơn – Hạp Lĩnh
573.974.912.671
632.954.534.394
Dự án Khu công nghiệp Tràng Duệ
961.615.521.600
851.025.610.942
Dự án Nhà ở xã hội Tràng Duệ
593.335.692.416
487.619.454.707
Dự án Khu phức hợp đô thị, du lịch sinh thái và sân gôn Khoái Châu
1.334.981.785.371
739.121.172.928
Dự án Khu đô thị Tràng Duệ
276.366.909.401
276.366.909.401
Dự án Cụm Công nghiệp Đặng Lễ
277.769.496.899
159.406.033.231
Dự án Cụm Công nghiệp Kim Động
230.123.245.149
199.835.971.033
Dự án Cụm Công nghiệp Chính Nghĩa
157.494.293.060
125.776.222.995
Dự án Khu tái định cư Cụm Công nghiệp Tân Tập
231.244.273.650
225.244.518.439
Dự án Khu công nghiệp Kim Thành 2
759.944.743.350
519.951.121.776
Dự án Khu công nghiệp Quế Võ mở rộng 2
567.315.770.922
16.044.415.136
Khác
885.368.717.341
1.072.222.376.521
TỔNG CỘNG HÀNG TỒN KHO
29.521.066.384.305
27.073.127.740.837
* Nguồn: BCTC hợp nhất Quý 1/2026 KBC, LQTT tổng hợp .
6. Danh Mục Dự Án Khu Công Nghiệp & Bất Động Sản Nhà Ở
Trong năm 2025, KBC đã bàn giao tích cực tổng cộng 280ha đất KCN. Doanh số chưa ghi nhận (gối đầu chuyển tiếp sang năm 2026) đạt 158ha. Đồng thời, doanh nghiệp tăng mạnh 3.026 ha quỹ đất mới được chấp thuận chủ trương đầu tư.
Bảng theo dõi Danh mục các Dự án Khu Công Nghiệp
Tên KCN
Địa Điểm
Tổng Diện Tích dự kiến (ha)
Diện Tích cho thuê (ha)
Diện Tích sẵn sàng cho thuê (ha)
Tỷ Lệ Lấp Đầy
Quế Võ
Bắc Ninh
311
192
0
100%
Quế Võ mở rộng
Bắc Ninh
300
171
0
100%
Tràng Duệ 1
Hải Phòng
188
131
0
100%
Tràng Duệ 2
Hải Phòng
214
134
0
100%
Nam Sơn Hạp Lĩnh
Bắc Ninh
300
204
57
72%
Quang Châu (Hiện hữu + MR)
Bắc Giang
516
374
3
99%
Tân Phú Trung
TP.HCM
543
314
107
66%
Tràng Duệ 3
Hải Phòng
687
470
430
9%
Cụm KCN Đặng Lễ – Chính Nghĩa – Kim Động
Hưng Yên
225
147
52
64%
Quế Võ 2
Bắc Ninh
140
96
96
0%
Lộc Giang
Long An
466
319
319
0%
Tân Tập
Long An
654
461
461
0%
Nam Tân Lập
Long An
245
159
109
31%
Phước Vĩnh Đông 2
Long An
49
31
31
0%
Cụm KCN Tân Tập
Long An
71
42
42
0%
Phước Vĩnh Đông 4
Long An
50
36
36
0%
Phước Vĩnh Đông 1
Long An
50
35
35
0%
Phú Bình
Thái Nguyên
675
439
439
0%
Bình Giang
Hải Dương
148
96
96
0%
Sông Hậu 2
Hậu Giang
380
247
247
0%
CCN Ân Thi – Kim Thi – Kim Thành / Kim Thành 2 (GĐ 1)
Hưng Yên / Hải Dương
822
–
–
0%
TỔNG CỘNG
7.033
4.098
2.560
–
* Nguồn: Báo cáo thường niên KBC cập nhật, LQTT tổng hợp.
Bảng tiến độ các Dự án BĐS Nhà ở & Đô thị
Tên Dự Án
Địa Điểm
Tổng Diện Tích (ha)
Tiến Độ Chi Tiết
NOXH Tràng Duệ
Hải Phòng
3
Hoạt động bán hàng và bàn giao đang được triển khai
NOXH Nếnh
Bắc Ninh
3
Hoạt động bán hàng và bàn giao đang được triển khai
Tràng Cát
Hải Phòng
585
Hạ tầng đang được thực hiện. Dự kiến mở bán từ năm 2027 khi thị trường BĐS Hải Phòng ấm lên.
Khoái Châu (Trump International)
Hưng Yên
889
Công tác giải phóng mặt bằng đang được triển khai nhanh chóng
Phúc Ninh
Bắc Ninh
115
Đang trong giai đoạn xác định nghĩa vụ tiền sử dụng đất
Dự án văn phòng Láng Hạ
Hà Nội
0.4
Đã hoàn tất mua lại tài sản
* Nguồn: Tài liệu thuyết minh tiến độ dự án phục vụ ĐHĐCĐ năm 2026.
7. Phân Tích Cơ Cấu Nợ Và Cơ Cấu Cổ Đông
Cơ cấu nợ: Tính đến cuối năm 2025, dư nợ KBC đạt 28,6 nghìn tỷ đồng (+183% YoY), tỷ lệ Nợ ròng/VCSH ở mức tương đối cao: 0.76x. Việc tăng đòn bẩy lớn tạo áp lực lên chi phí lãi vay, tuy nhiên do KBC tập trung rót vốn vào các dự án ngành lõi sẵn có đầu ra và luồng doanh thu FDI đổ về đều đặn, cơ cấu nợ này được đánh giá ở mức Phù hợp – Trung tính so với quy mô tổng tài sản lớn cần xây dựng.
Cấu trúc sở hữu cổ đông:
· Sở hữu nước ngoài (Khối ngoại) ở mức thấp, chỉ chiếm 7.99%.
· Nhóm quỹ ngoại Dragon Capital nắm giữ gần 5%, CTCP Quản lý Quỹ PVI (PVI AM) vừa gia tăng sở hữu nâng tỷ lệ nhóm liên quan lên 6.14%. Công ty CP quản lý quỹ đầu tư SGI sở hữu 2.12%.
· Phần lớn cổ phần còn lại thuộc sở hữu của các cổ đông cá nhân nội bộ lớn (Cam kết giữ cổ phiếu qua tài sản cá nhân) và các công ty liên quan đến hệ sinh thái của Chủ tịch. Cổ phiếu có xu hướng ngày càng cô đặc hơn.
8. Cơ Cấu Dự Báo Tổng Doanh Số Cho Thuê Đất KCN Giai Đoạn 2025 – 2027
Triển vọng kết quả kinh doanh của KBC trong trung hạn phụ thuộc rất lớn vào tiến độ hiện thực hóa danh mục các biên bản ghi nhớ (MOU) gối đầu thành hợp đồng thuê chính thức và bàn giao thực tế. Tính đến đầu năm 2026, lượng backlog gối đầu (MOU chưa ghi nhận) của KBC duy trì ở mức cao đạt khoảng 148 – 160 ha, tạo bệ phóng tăng trưởng chắc chắn cho doanh số mảng cốt lõi.
KCN Tràng Duệ 3 (đón sóng chuỗi cung ứng LG), KCN Lộc Giang & Tân Tập (Long An), Trung tâm dữ liệu AI tại Tân Phú Trung.
* Nguồn: LQTT tổng hợp và ước tính lại.
Nhận định xu hướng hấp thụ: Dòng vốn FDI đăng ký vào Việt Nam đang ghi nhận chu kỳ cải thiện mạnh mẽ nhờ xu hướng đa dạng hóa chuỗi cung ứng toàn cầu và làn sóng FDI công nghệ cao (bán dẫn, năng lượng sạch, trung tâm dữ liệu). KBC với lợi thế sở hữu quỹ đất lớn sẵn sàng bàn giao tại các trục hạ tầng kinh tế trọng điểm phía Bắc (Hải Phòng, Bắc Ninh) được dự báo sẽ duy trì tốc độ tăng trưởng doanh số cho thuê bình quân trên 15%/năm trong giai đoạn này.
Quý III/2026, Masan (MSN) ghi nhận doanh thu thuần 36.981 tỷ đồng (+74,7% so với cùng kỳ) và lợi nhuận sau thuế công ty mẹ 3.671 tỷ đồng (+203,7%, gấp khoảng ba lần). Tungsten của Masan High-tech giải thích đà tăng so với cùng kỳ, còn khoản lỗ tài chính ròng thu hẹp mạnh hơn dự kiến là yếu tố chính khiến lợi nhuận vượt dự phóng. Tuy nhiên, giá cổ phiếu chưa phản ứng tương xứng: phần vượt kỳ vọng dựa nhiều vào giá hàng hóa ở vùng đỉnh và các khoản tài chính, biên lợi nhuận của MML và MSR thấp hơn kỳ vọng, còn nợ vay lớn và nghĩa vụ CrownX vẫn chưa được gỡ. Dù định giá được đánh giá là rẻ (P/E trượt 11,3x so với thị trường 13–14x), cổ phiếu có thể cần thêm chất xúc tác rõ ràng mới được định giá lại.
Chủ đề giá cả đất , bất động sản bám rất chặt mọi ngác ngách của cuộc sống chúng ta . Thời gian tới giá cả mặt hàng này sẽ giảm hay tăng , điều gì sẽ tác động vô thị trường làm thay đổi giá cả ? Các điểm mới mang tính quyết liệt gồm nội dung nào ? Mảng bất động sản nào chịu tác động lớn theo các quyết sách và định hướng của chính phủ đây ?
Các câu hỏi trên sẽ được làm rõ theo các phần cụ thể của bài viết .
Chính phủ đang đẩy nhanh gỡ vướng cho các dự án điện lớn bị chậm nhiều năm để bảo đảm đủ điện cho tăng trưởng. Điển hình là nhà máy LNG Công Thanh (Thanh Hóa, 1.500 MW, dự kiến vận hành 2031–2035), nơi Phó Thủ tướng yêu cầu rà soát trách nhiệm, hoàn thiện thủ tục và chứng minh năng lực tài chính của chủ đầu tư. Thủ tướng cũng yêu cầu đánh giá từng dự án để có phương án thay thế khi chậm, còn Luật Điện lực đang được sửa đổi để tháo gỡ điểm nghẽn về quy hoạch, đầu tư và huy động vốn. Các cuộc họp mới chỉ đặt ra hướng xử lý, nên tiến độ thực tế mới là thước đo.
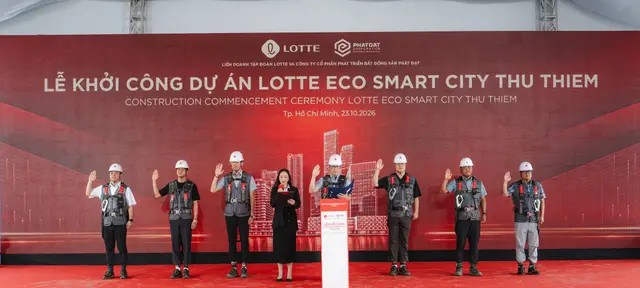
Sáng 23/10/2026 (thứ Sáu tuần trước), Tập đoàn Lotte và Công ty Cổ phần Phát triển Bất động sản Phát Đạt (HOSE: PDR) tổ chức lễ khởi công tổ hợp Lotte Eco Smart City Thu Thiem tại phân khu chức năng 2A, Khu đô thị mới Thủ Thiêm, phường An Khánh, TP.HCM. Dự án có tổng vốn đầu tư 60.000 tỷ đồng (khoảng 2,32 tỷ USD), diện tích 7,45 ha, gồm 6 lô đất liền kề quy hoạch thành tổ hợp đa chức năng. Thế nhưng trong phiên giao dịch đầu tuần hôm nay (26/10), cổ phiếu PDR lại giảm 3,70% xuống 11.700 đồng/cp – mức thấp nhất trong phiên – với khối lượng khớp 6,65 triệu đơn vị, cao hơn mức trung bình 10 phiên (5,5 triệu). Vốn hóa thị trường của PDR hiện ở mức 12.073,5 tỷ đồng.